
Reformasi pasar modal: diterima MSCI, tantangannya ada di eksekusi
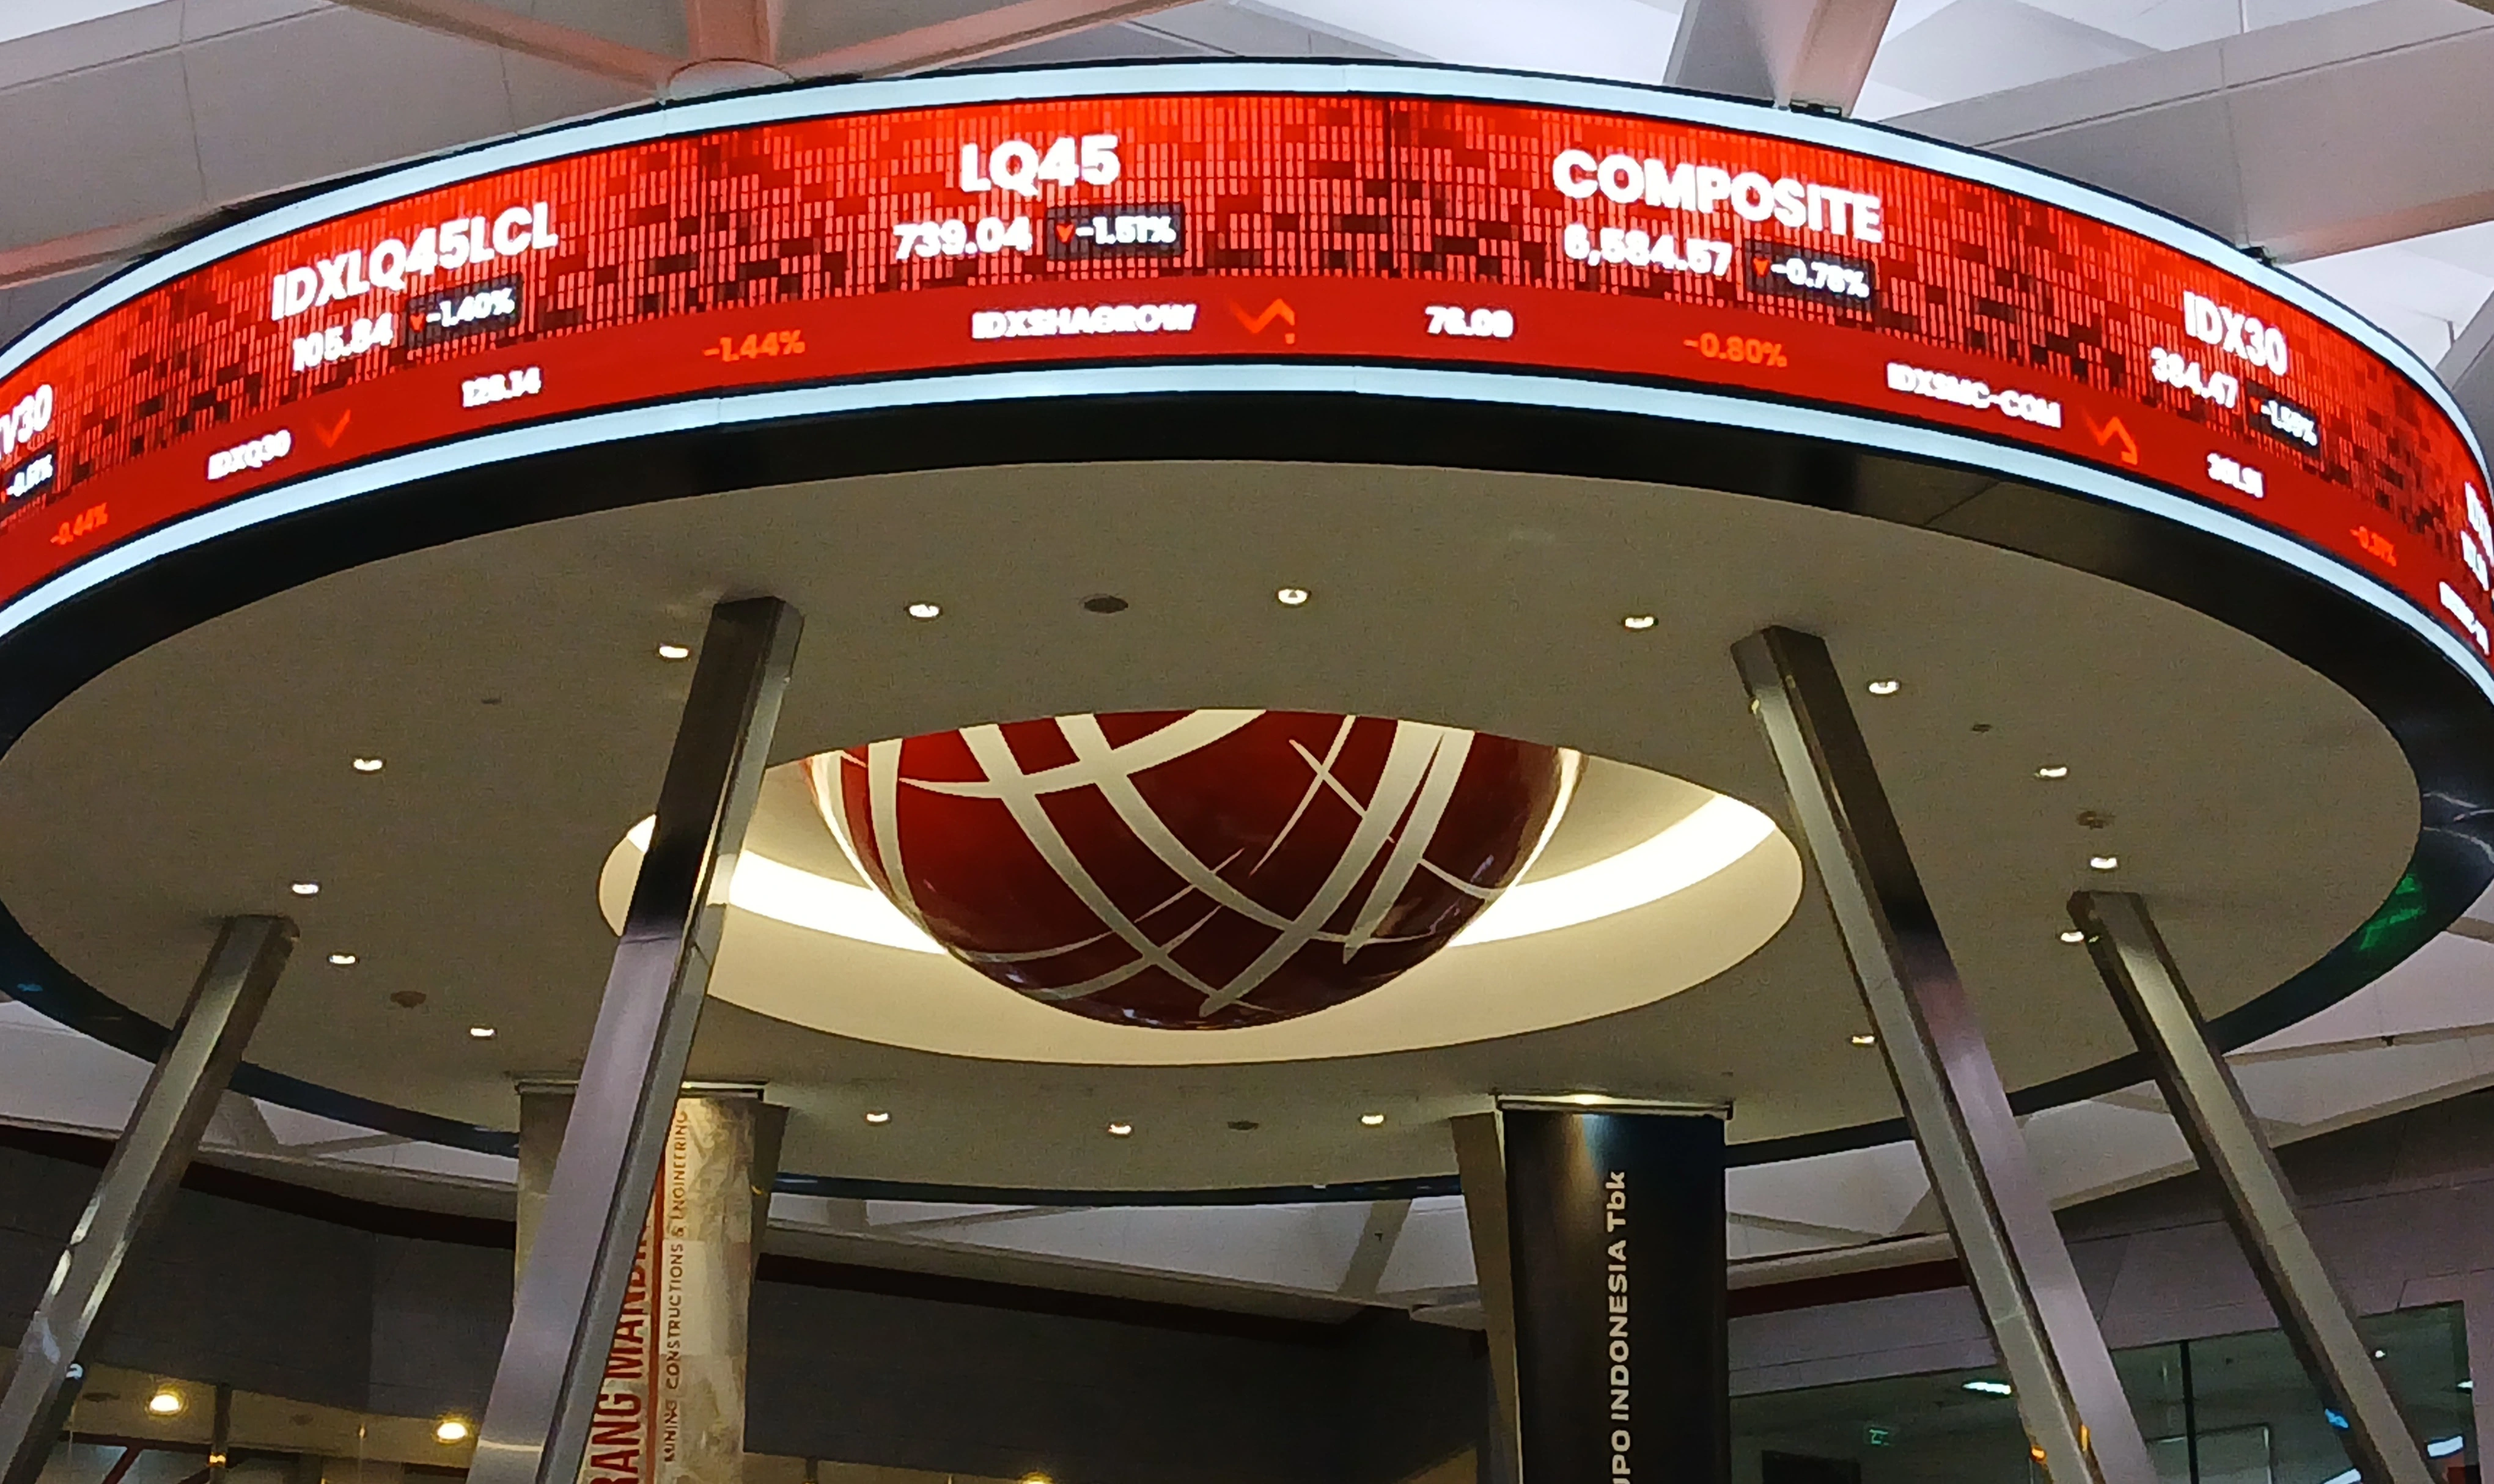
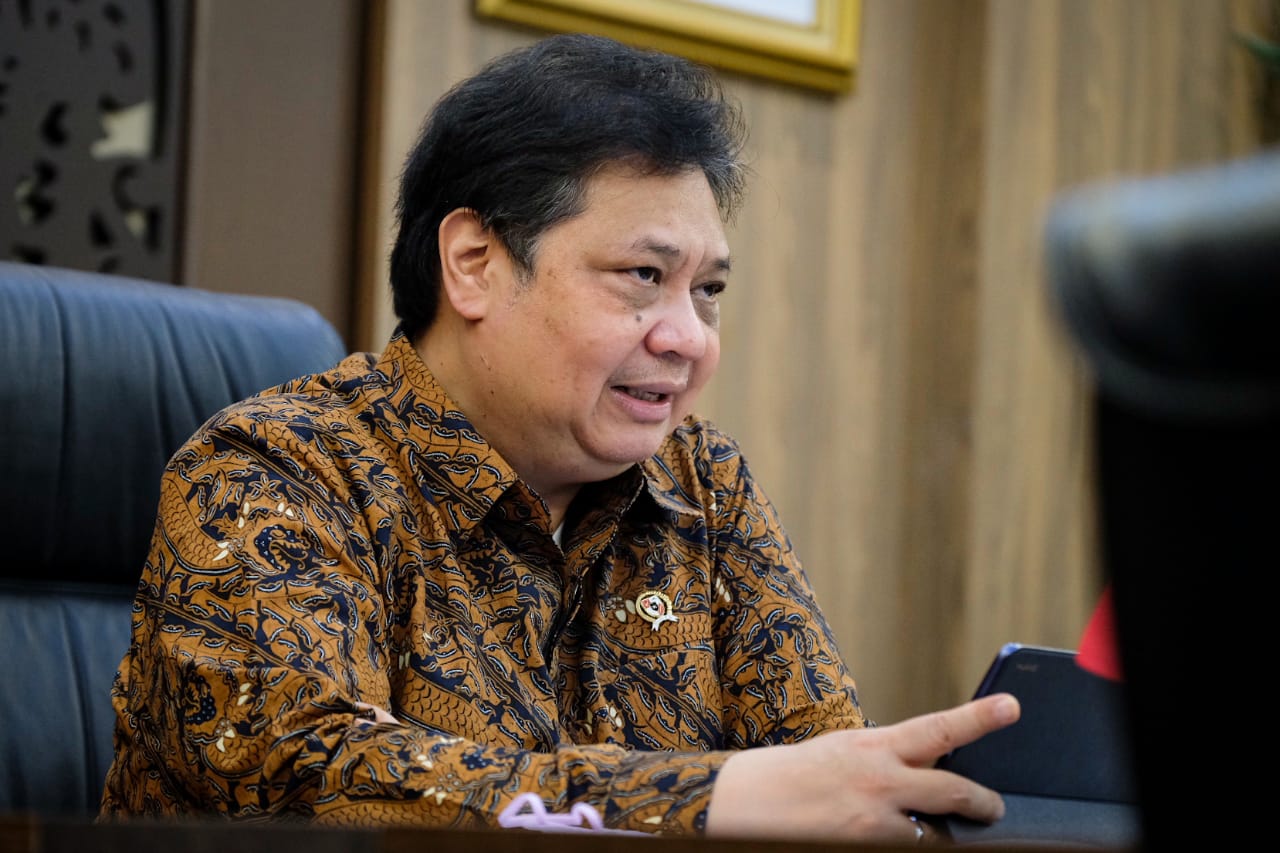
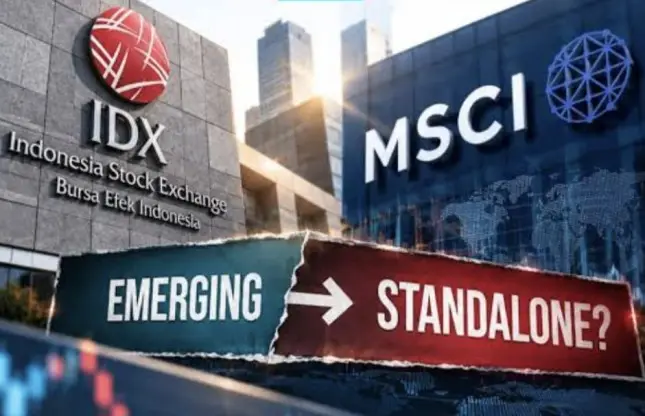
Reformasi pasar modal adalah serangkaian perubahan kebijakan, struktur, dan tata kelola perdagangan saham yang dirancang otoritas keuangan untuk meningkatkan transparansi, likuiditas, dan daya tarik bursa bagi investor institusional global, sekaligus menyesuaikan standar lokal dengan praktik terbaik internasional agar risiko tata kelola berkurang dan akses pendanaan jangka panjang bagi emiten semakin kuat. Roadmap reformasi pasar saham yang disusun otoritas keuangan telah diterima oleh MSCI sebagai langkah positif menuju perbaikan tata kelola pasar modal. Ini penting: penilaian MSCI penilaian menjadi salah satu pintu utama arus dana global. Namun, penerimaan roadmap hanyalah tiket masuk, bukan garansi. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menegaskan bahwa isu yang disorot MSCI murni berkaitan dengan governance of trading market, khususnya porsi free float saham, bukan fundamental ekonomi maupun kinerja emiten. Dengan kata lain, masalahnya bukan pada mesin ekonomi, melainkan pada cara bursa dioperasikan.
Free float 15%: syarat likuiditas yang tidak bisa lagi ditunda
Inti kritik MSCI penilaian adalah free float saham yang terlalu kecil di sejumlah emiten, sehingga likuiditas tipis dan harga mudah digerakkan oleh segelintir pihak. Pemerintah dan otoritas menetapkan ketentuan minimum free float 15%, tetapi Airlangga mengakui masih ada emiten yang belum memenuhi ambang tersebut. Kutipan yang layak dicatat di sini: “Masih terdapat sejumlah emiten yang belum memenuhi ketentuan minimum free float sebesar 15 persen”. Ini bukan sekadar angka teknis; bagi investor global, free float saham adalah indikator apakah mereka bisa keluar-masuk posisi tanpa mengganggu pasar secara berlebihan. Selama free float 15% belum menjadi standar yang ditegakkan secara konsisten, reformasi pasar modal akan terlihat setengah hati. Fokus pemerintah hingga Juni 2027 harus bergeser dari penyusunan dokumen ke penegakan aturan di lapangan.
Demutualisasi bursa: mengubah DNA kelembagaan demi tata kelola pasar modal yang modern
Selain free float, demutualisasi bursa adalah agenda struktural yang bisa mengubah wajah tata kelola pasar modal dalam jangka panjang. Demutualisasi bursa berarti mengubah bursa dari organisasi berbasis keanggotaan menjadi perusahaan dengan struktur kepemilikan dan tata kelola yang berbeda, dengan akuntabilitas yang lebih jelas kepada pemegang saham dan publik. Ini langkah sensitif karena menyentuh kepentingan anggota lama, tetapi tanpa perubahan struktur, sulit berharap disiplin governance meningkat. Airlangga menyebut demutualisasi sebagai bagian eksplisit dari roadmap reformasi pasar modal. Tantangannya: menjelaskan kepada publik dan pelaku pasar bahwa demutualisasi bukan sekadar rekayasa korporasi, melainkan upaya menempatkan bursa sebagai lembaga yang profesional, transparan, dan tidak terlalu didikte oleh kepentingan anggota tertentu. Setiap tahapan demutualisasi bursa dan reformasi lain diminta dikomunikasikan secara terbuka agar progres dapat dipantau.
Fundamental ekonomi solid, tetapi reputasi indeks tetap penting
Airlangga berkali-kali menekankan bahwa fundamental ekonomi dan fundamental emiten “baik-baik saja”, dengan kinerja laba dan pembagian dividen yang masih sehat. Pernyataan ini masuk akal: laporan MSCI memang menyoroti tata kelola perdagangan saham, bukan kondisi makro atau profitabilitas perusahaan. Namun, mengandalkan argumen fundamental saja berisiko meremehkan dampak persepsi. MSCI penilaian memengaruhi mandat investasi banyak dana global, dan penurunan status atau penghapusan dari indeks bisa mengalihkan arus dana ke pasar lain. Airlangga mengingatkan bahwa MSCI bukan satu-satunya acuan; ada S&P dan FTSE Russell yang juga menjadi referensi investor. Kutipan pentingnya: “MSCI bukan satu-satunya rating. Banyak rating lain, ada S&P, FTSE Russell”. Benar, tetapi investor besar cenderung melihat konsistensi antar indeks. Jika beberapa lembaga serempak menilai tata kelola pasar modal lemah, argumen fundamental kuat akan terdengar defensif.
Kesimpulan: reformasi pasar modal harus bergerak dari wacana ke disiplin
Penerimaan roadmap reformasi pasar modal oleh MSCI adalah kabar baik, tetapi juga ujian kredibilitas. Hingga Juni 2027, pemerintah dan otoritas punya kesempatan membuktikan bahwa komitmen pada tata kelola pasar modal bukan sekadar respons jangka pendek terhadap asesmen lembaga global. Prioritasnya jelas: menegakkan ketentuan free float 15% secara konsisten, membersihkan daftar pantau MSCI, dan mendorong demutualisasi bursa sebagai fondasi baru governance. Fundamental ekonomi yang solid memberi bantalan, tetapi tanpa disiplin eksekusi, pasar akan tetap dicap kurang likuid dan kurang transparan. Reformasi pasar modal yang berhasil bukan yang paling indah di atas kertas, melainkan yang terasa di order book: lebih banyak saham dengan free float saham memadai, lebih banyak investor institusional, dan bursa yang berfungsi sebagai arena perdagangan yang fair, bukan arena yang dikendalikan oleh segelintir pemegang saham pengendali.