
Holding Ultra Mikro: Dari Konsolidasi Kebijakan ke Mobilitas Ekonomi
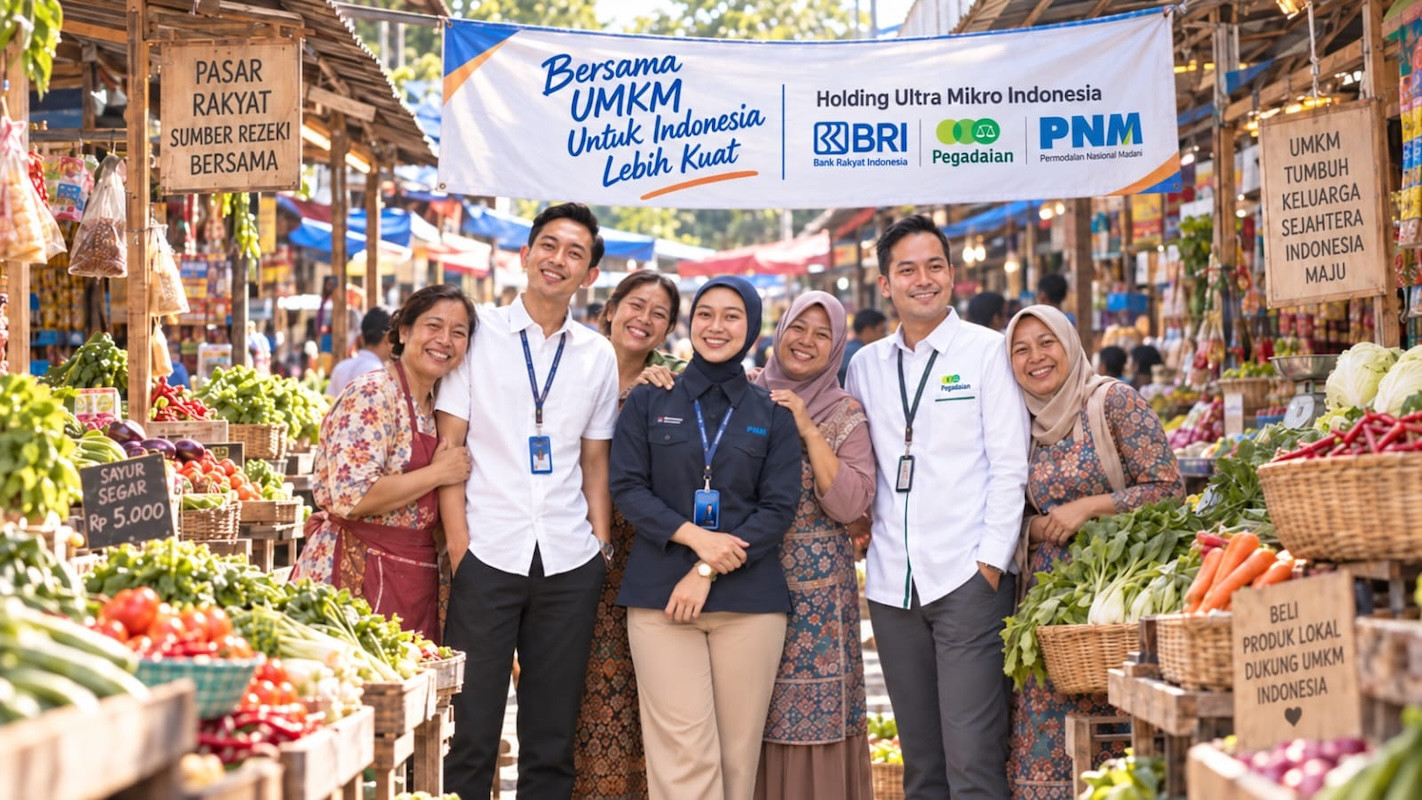
Holding Ultra Mikro adalah ekosistem keuangan yang mengintegrasikan tiga institusi, yakni BRI, Pegadaian, dan PNM, untuk melayani pelaku usaha ultra mikro dengan rangkaian layanan pembiayaan, simpanan, transaksi, pendampingan, dan pembentukan aset yang terhubung dalam satu jalur naik kelas ke keuangan formal UMKM. Lima tahun setelah dibentuk pada 13 September 2021, integrasi ini bukan lagi sekadar proyek konsolidasi, melainkan eksperimen besar: bisakah lembaga mikro nasional, jika digabung, menciptakan mobilitas ekonomi yang nyata bagi jutaan pelaku usaha kecil? Jawabannya mulai terlihat. Hingga akhir triwulan II 2026, Holding Ultra Mikro (UMi) melayani 33,8 juta debitur aktif dan mengelola lebih dari 166 juta rekening simpanan mikro. Angka ini tidak netral; ini menunjukkan betapa besar skala eksperimen keuangan formal UMKM yang sedang berlangsung.
Integrasi BRI, Pegadaian, PNM: Mesin UMKM Naik Kelas
Kunci utama UMKM naik kelas dalam ekosistem ini adalah pembagian peran yang jelas dalam integrasi BRI Pegadaian PNM. BRI membawa jaringan luas dan kapabilitas pembiayaan UMKM, Pegadaian menghadirkan pembiayaan berbasis gadai serta ekosistem emas, sementara PNM menjadi pintu masuk ultra mikro dengan kekuatan pendampingan kelompok usaha. “Selama lima tahun, kekuatan Holding UMi ditopang oleh integrasi keunggulan masing-masing entitas,” ujar Group CEO BRI, Hery Gunardi. Dari sinilah jalur mobilitas dibangun: nasabah ultra mikro memulai dengan pembiayaan kecil plus pendampingan, kemudian dipetakan menuju layanan simpanan, transaksi, hingga investasi emas. Integrasi ini tidak netral; ia memaksa lembaga keuangan berhenti berdiri sendiri dan memastikan tiap tahapan usaha punya produk yang relevan. Dalam konteks keuangan formal UMKM, ini adalah bentuk ‘rantai nilai’ finansial yang jarang terjadi di level mikro.
2,35 Juta Nasabah PNM Naik Kelas: Angka yang Mengubah Narasi
Angka 2,35 juta nasabah PNM yang tercatat naik kelas ke layanan keuangan formal hingga Juni 2026 adalah titik balik yang tidak bisa dianggap sekadar statistik. Mayoritas mereka adalah perempuan prasejahtera peserta program Mekaar, yang bukan hanya menerima pembiayaan, tetapi juga pendampingan intensif untuk memperkuat kapasitas usaha dan kemandirian ekonomi. Di sisi ekosistem, Holding UMi mengklaim sekitar 2,3 juta debitur telah naik kelas hingga akhir triwulan II 2026, mencerminkan perjalanan dari segmen lebih kecil menuju akses pembiayaan yang lebih luas. Ini penting karena naik kelas di sini berarti perubahan status ekonomi yang terukur: dari sekadar bisa meminjam, menjadi mampu menabung, bertransaksi, dan mengakses produk keuangan formal UMKM yang lebih kompleks. Jika sebelumnya kredit mikro sering dikritik hanya memutar utang, data ini menunjukkan adanya eskalasi kapasitas, bukan sekadar rotasi pinjaman.
Dampak ke Akar Rumput: Akses Modal, Pendampingan, dan Aset
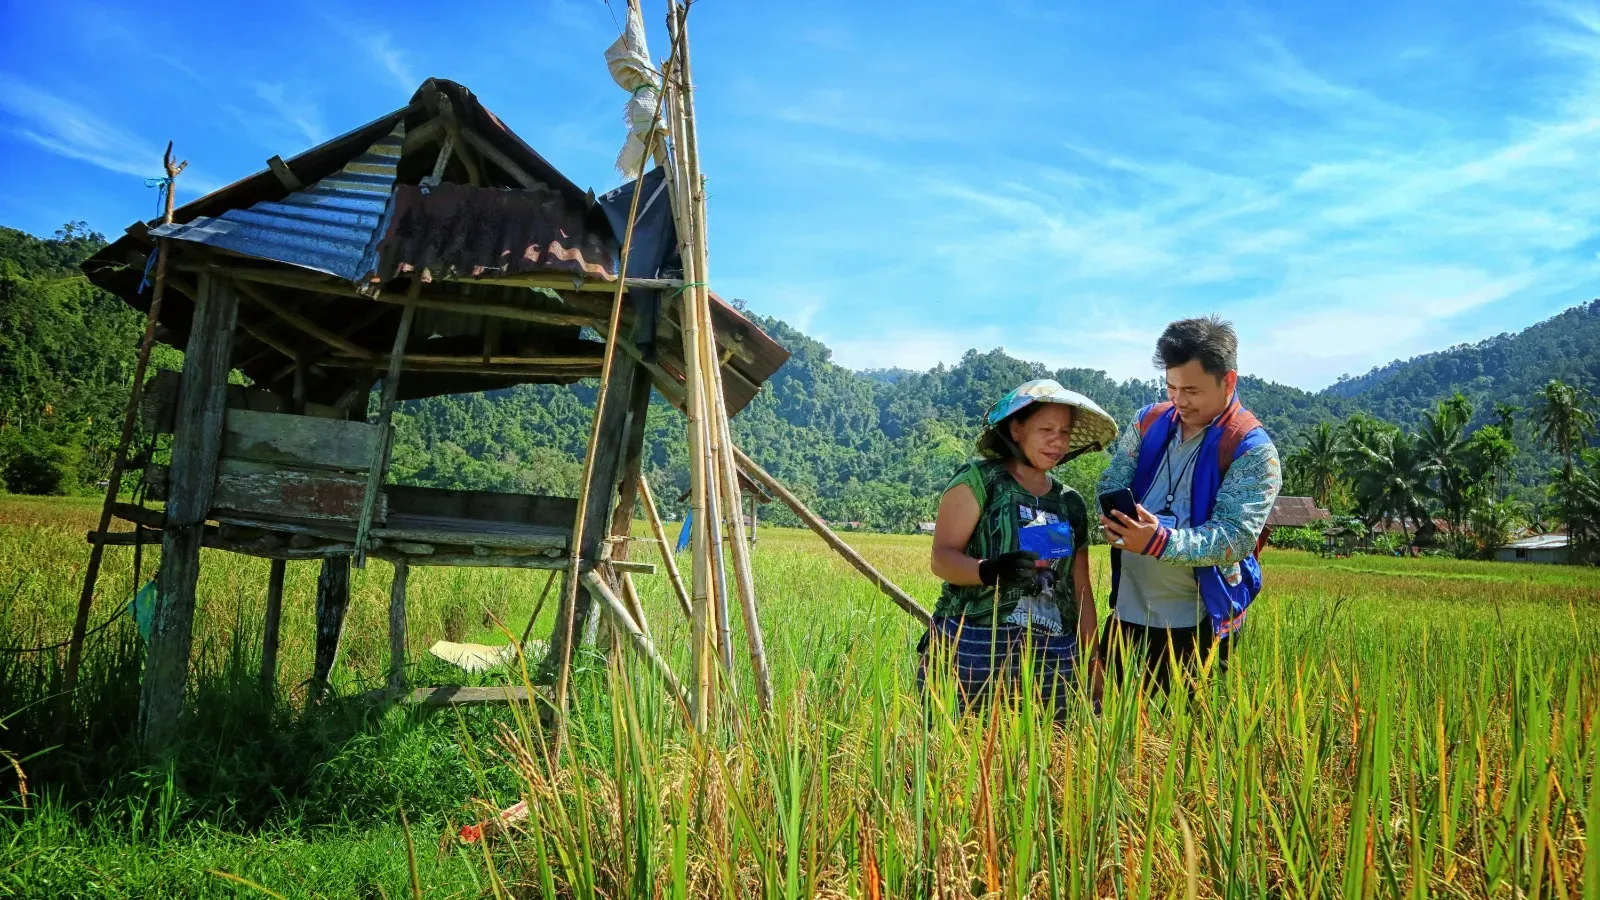
Efek paling terasa dari Holding Ultra Mikro justru muncul di titik paling bawah: akses. Pembentukan Holding UMi berangkat dari tantangan menjangkau usaha ultra mikro yang belum optimal tersentuh layanan keuangan formal. Melalui integrasi BRI, Pegadaian, dan PNM, skala dan jangkauan layanan diperluas sehingga masyarakat tidak hanya memperoleh modal, tetapi juga kesempatan meningkatkan kapasitas usaha dan ketahanan ekonomi keluarga. Nasabah Mekaar, misalnya, mendapatkan pembiayaan yang diikuti pelatihan pengelolaan usaha dan keuangan rumah tangga. Di saat yang sama, keberadaan lebih dari 15.100 kantor dan lebih dari 74 ribu tenaga pemasar membuat layanan tidak berhenti di kota, melainkan masuk ke komunitas. Kombinasi pembiayaan, pendampingan, dan akses aset—termasuk ekosistem emas yang sudah mencapai sekitar 153 ton—membuka ruang bagi rumah tangga mikro untuk mulai membangun tabungan dan aset jangka panjang.
Lima Tahun Integrasi: Efektif, Tapi Tantangan Gelombang Kedua Menanti
Lima tahun pertama Holding UMi jelas menunjukkan bahwa strategi konsolidasi lembaga mikro di tingkat nasional bukan sekadar wacana; ia menghasilkan ekosistem pemberdayaan ekonomi rakyat terbesar dengan jutaan UMKM naik kelas. Capaian 33,8 juta debitur aktif, 166 juta rekening mikro, dan jutaan nasabah naik kelas adalah bukti bahwa integrasi bukan hanya efisien bagi institusi, tetapi efektif untuk mobilitas ekonomi. Namun fase berikutnya jauh lebih menantang. Transformasi Holding Ultra Mikro kini bergerak ke perluasan inklusi dan literasi keuangan, dengan tolok ukur baru: perubahan kondisi ekonomi nasabah, bukan sekadar jumlah pinjaman. Seperti diakui Hery, keberhasilan sesungguhnya adalah ketika pendapatan naik, kemampuan menabung membaik, dan akses layanan semakin luas. Direktur Utama PNM, Kindaris, menegaskan bahwa pembiayaan dan pemberdayaan tidak bisa dipisahkan dalam mendorong nasabah berkembang. Gelombang kedua keberhasilan akan ditentukan oleh seberapa konsisten agenda “naik kelas” dijaga, bukan seberapa cepat portofolio tumbuh.