
Pertumbuhan Kredit 16,2%: Sinyal Serius pada Segmen UMKM
Pertumbuhan layanan mikro BRI adalah strategi terarah perbankan untuk memperkuat akses kredit UMKM dan debitur mikro melalui kombinasi pembiayaan, jaringan cabang, serta ekosistem holding ultra mikro yang saling terintegrasi dan menyasar pelaku usaha kecil yang sebelumnya sulit mengakses lembaga keuangan formal.
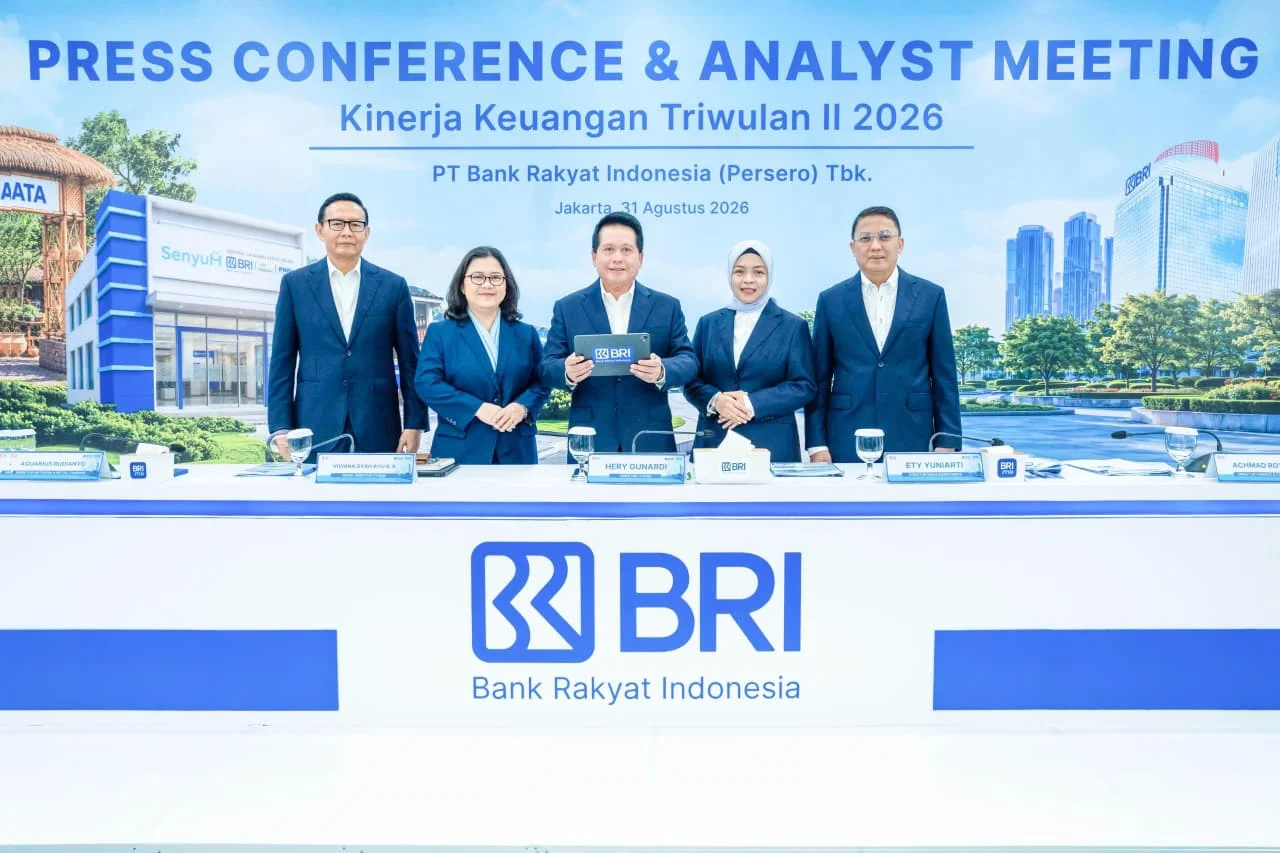
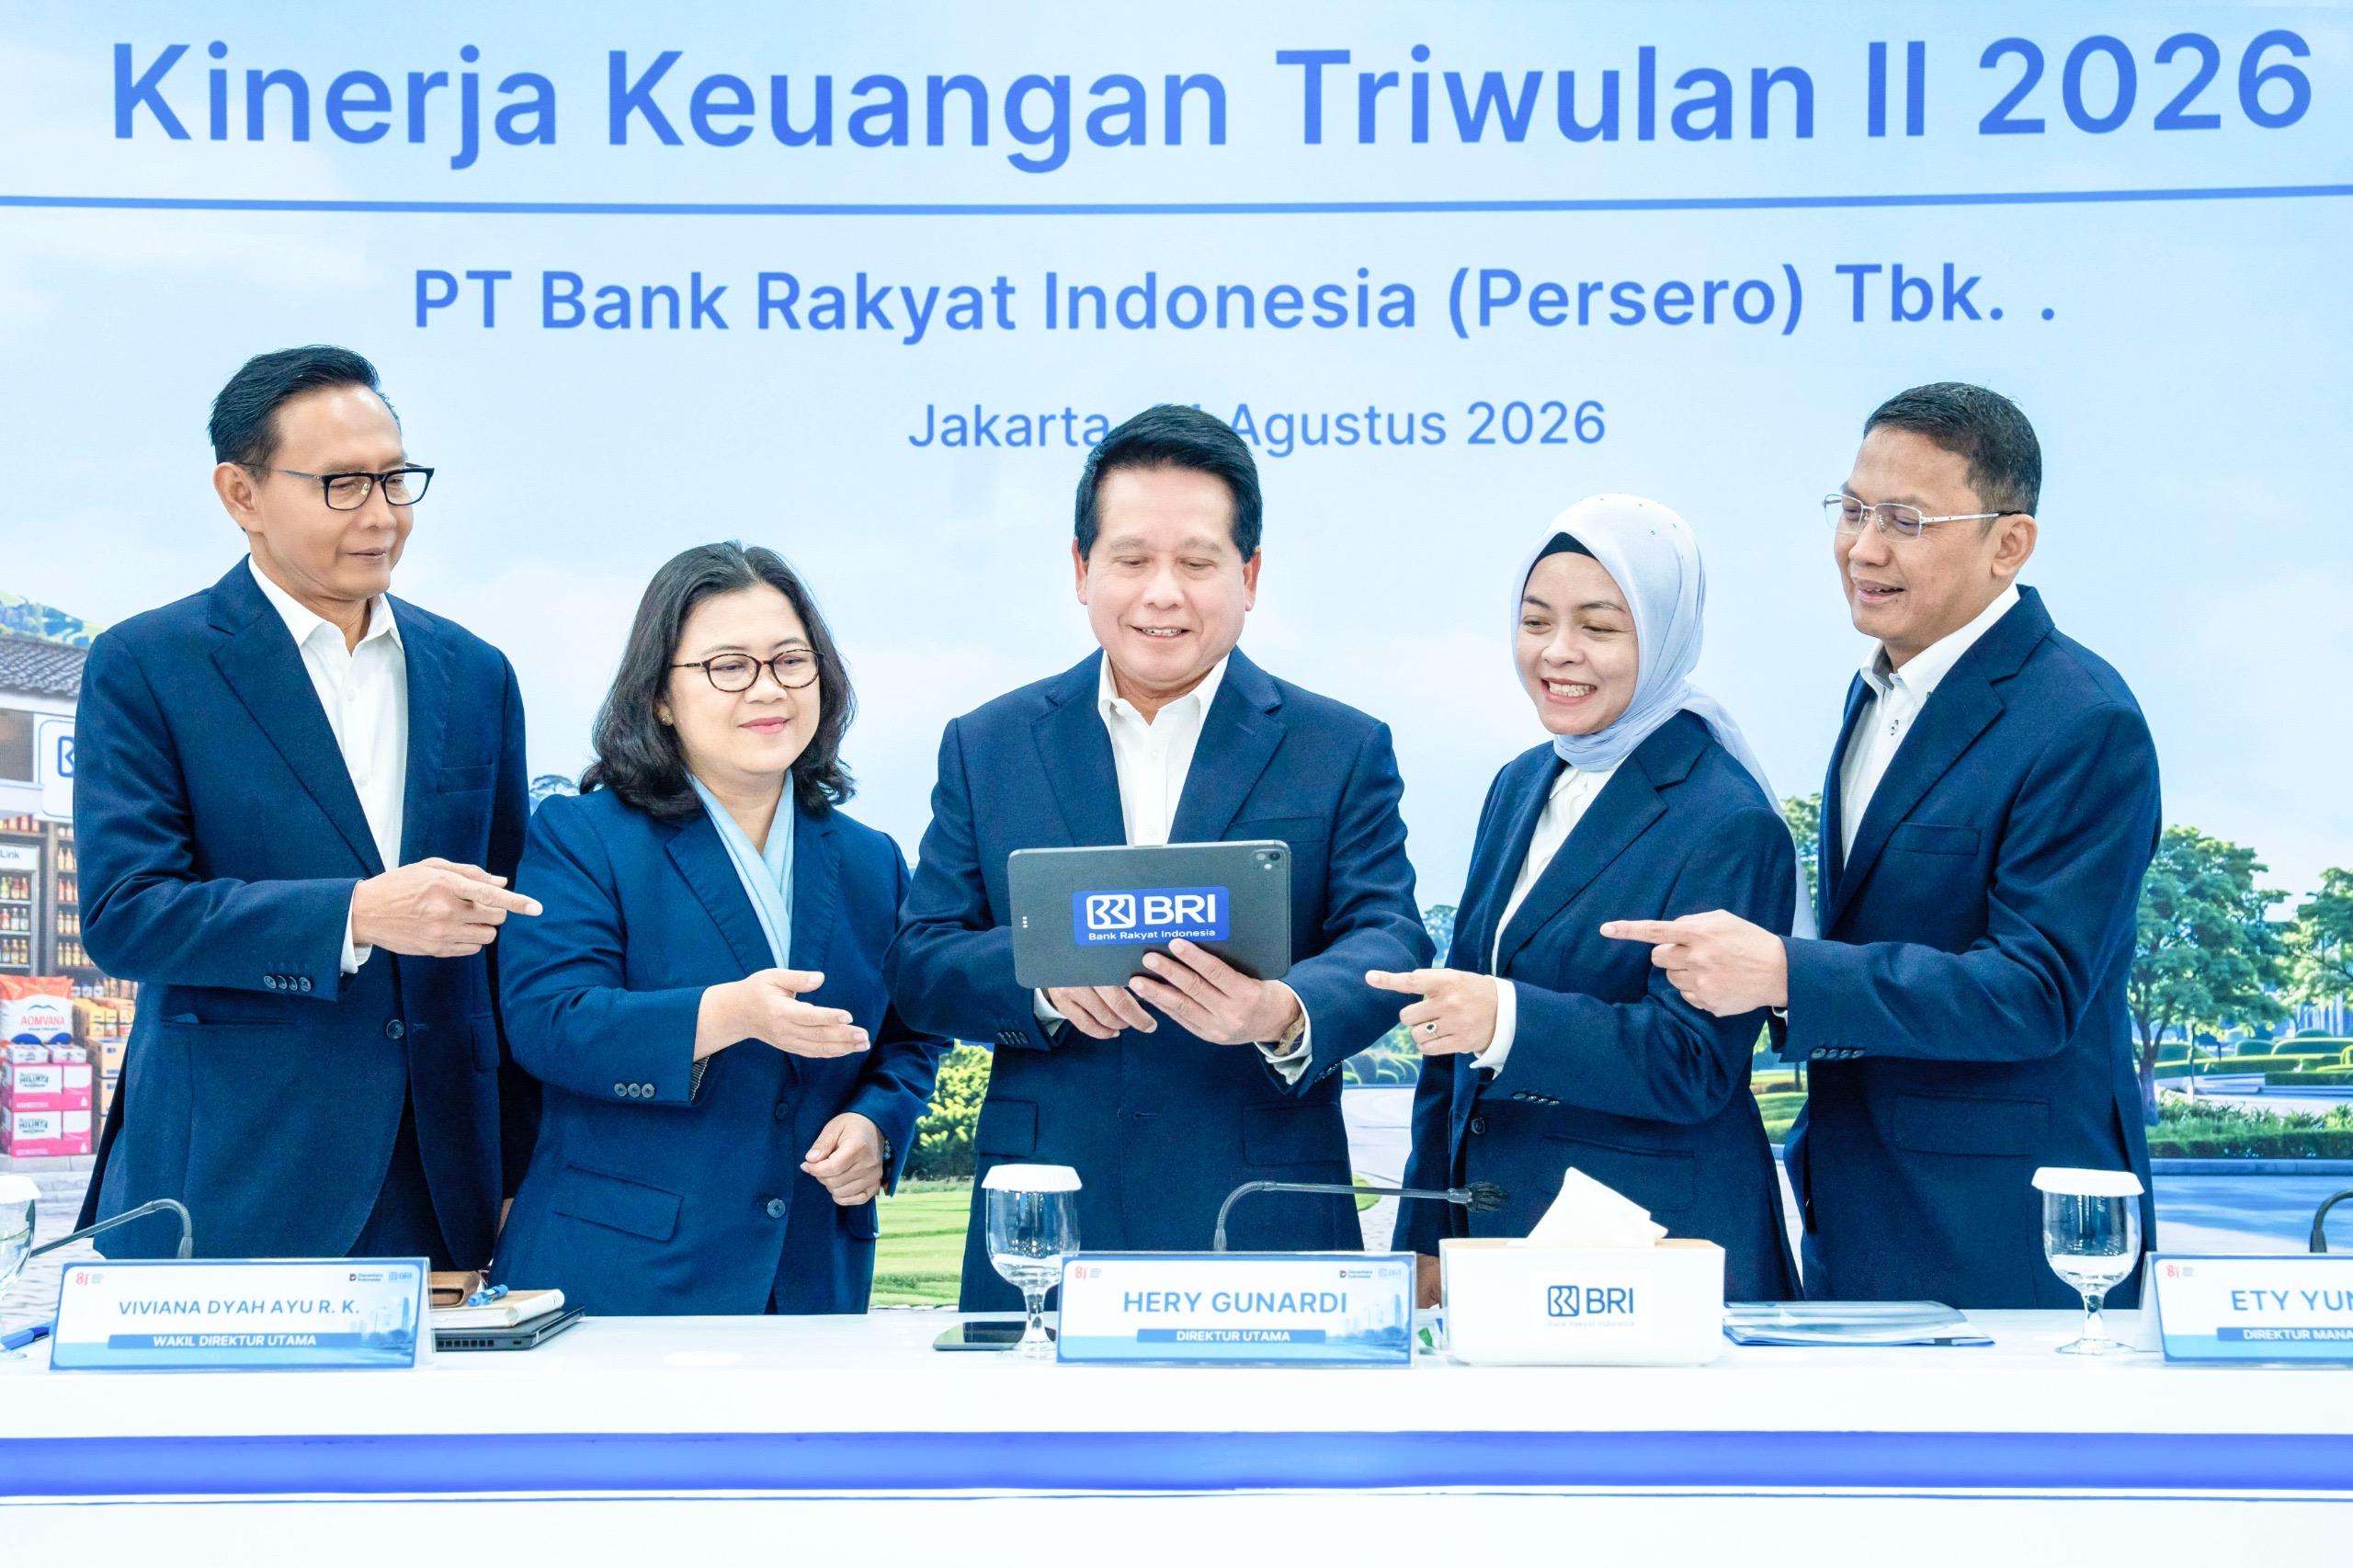
Data sampai triwulan II menunjukkan BRI mencatat penyaluran kredit Rp1.646 triliun dengan pertumbuhan 16,2% year-on-year, menjadi motor utama kenaikan total aset menjadi Rp2.352 triliun dan laba bersih Rp31,2 triliun. Angka ini bukan hanya cerita keberhasilan bank besar; ini adalah bukti bahwa layanan kredit UMKM bukan lagi pelengkap, melainkan inti strategi pertumbuhan BRI. Dengan Loan to Deposit Ratio 90,8% dan Capital Adequacy Ratio 21,5%, manajemen menunjukkan mereka berani ekspansi tanpa mengorbankan kehati-hatian.
Kombinasi likuiditas yang memadai, Dana Pihak Ketiga Rp1.581 triliun yang tumbuh 6,7% yoy, serta peningkatan porsi CASA menjadi 67,6% memberi ruang bunga yang lebih bersahabat bagi pelaku usaha kecil. Inilah fondasi struktural yang memungkinkan pertumbuhan BRI 2026 tetap sehat sekaligus lebih inklusif bagi debitur mikro Indonesia.
BRI Pagaralam: Bukti Inklusi Keuangan Dimulai dari Daerah
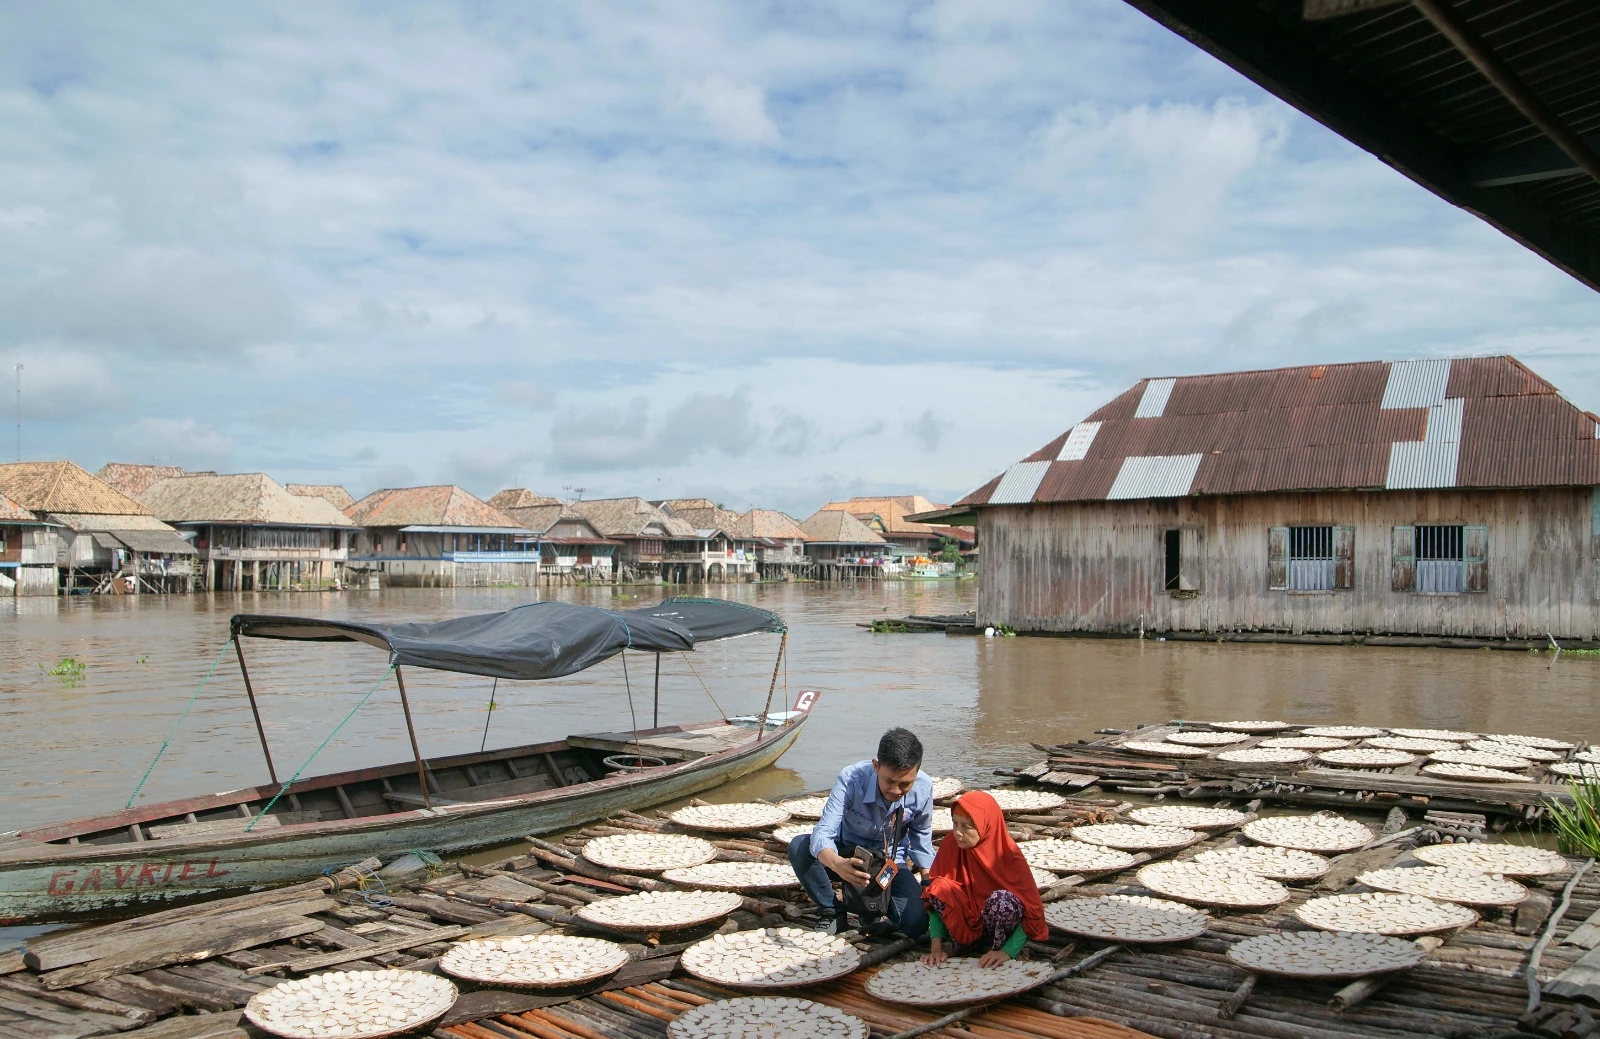
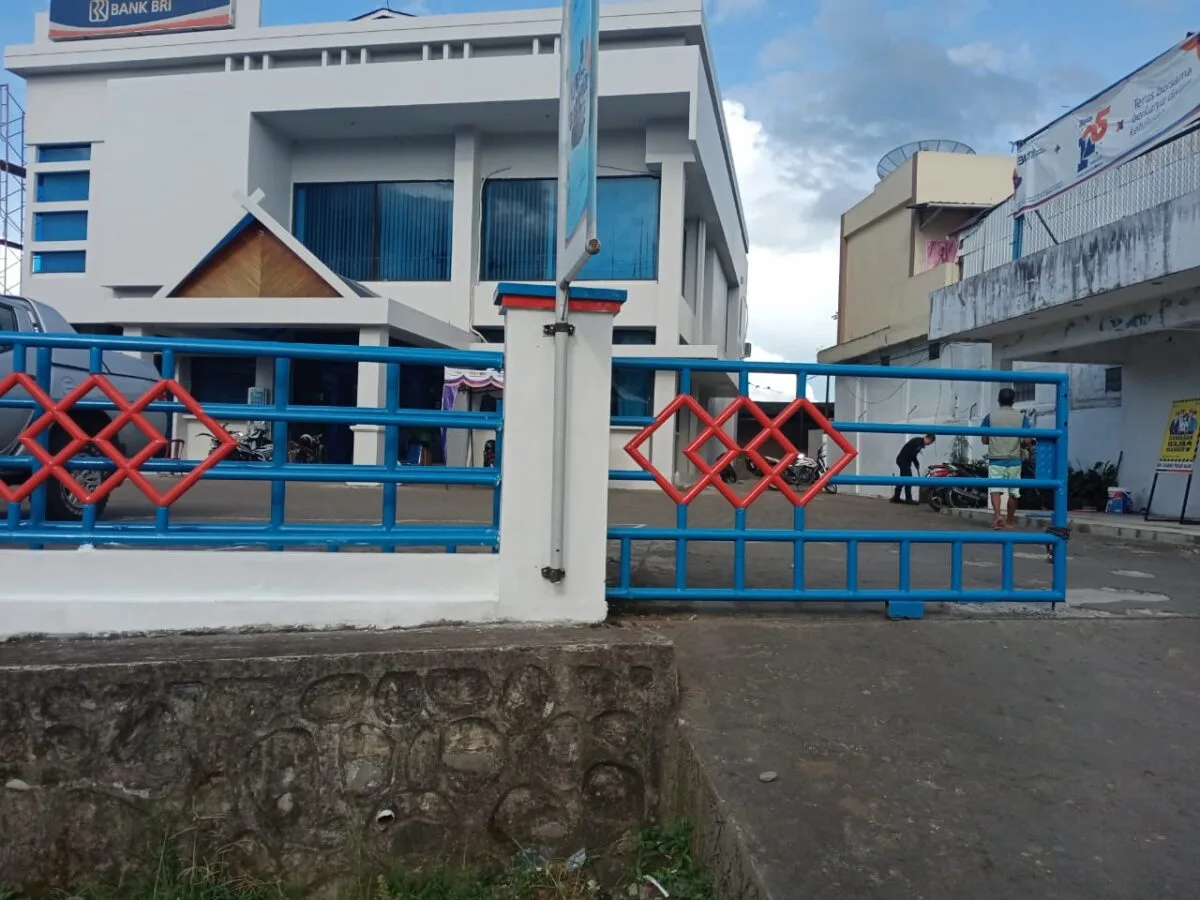
Pertumbuhan di kantor pusat tidak berarti apa-apa jika tidak terasa sampai ke kota-kota kecil, dan di sinilah peran BRI Pagaralam menjadi penting. Pimpinan cabang menegaskan bahwa kinerja nasional menjadi tekanan positif untuk memperkuat layanan perbankan yang dekat dengan kebutuhan pelaku UMKM lokal, bukan sekadar mengejar target angka.
Penguatan layanan di tingkat cabang ini adalah jantung dari strategi inklusif keuangan BRI. Segmen UMKM disebut sebagai core business dan pilar perluasan inklusi, yang artinya setiap cabang wajib memprioritaskan layanan kredit UMKM ketimbang hanya mengejar segmen korporasi. Penguatan layanan perbankan daerah memperluas akses masyarakat terhadap tabungan, pembayaran, hingga pembiayaan, dan ini langsung menyasar kelompok yang selama ini underserved.
Bagi pelaku usaha di Pagaralam dan kota sejenis, akses yang lebih mudah ke kredit formal adalah cara paling praktis keluar dari jeratan pinjaman informal berbunga tinggi. Ketika cabang menjaga kedekatan dengan nasabah, melakukan pendampingan, dan mempermudah proses, maka pertumbuhan BRI 2026 tidak berhenti sebagai statistik, tetapi menjelma menjadi lapangan kerja dan omzet baru di pasar-pasar tradisional.
Holding Ultra Mikro: 33,8 Juta Debitur dan Tantangan Kualitas
Holding ultra mikro yang menghimpun BRI, Pegadaian, dan PNM kini menjadi salah satu eksperimen paling ambisius untuk merangkul debitur mikro Indonesia yang tersebar di kota hingga desa. Lima tahun setelah dibentuk, holding ini tidak sekadar bertahan; ia berkembang menjadi mesin integrasi layanan keuangan ultra mikro.
Hingga akhir kuartal II, holding ultra mikro melayani 33,8 juta debitur aktif dan mengelola lebih dari 166 juta rekening simpanan mikro. Sekitar 2,3 juta debitur sudah naik kelas ke segmen pembiayaan yang lebih besar, sebuah indikator bahwa mereka tidak berhenti pada pembiayaan pertama. Kutipan yang patut digarisbawahi: “Keberhasilan yang sesungguhnya adalah ketika usahanya tumbuh, pendapatannya meningkat, kemampuan menabungnya semakin baik,” ujar pimpinan grup BRI.
Namun, skala besar ini juga menimbulkan pertanyaan: apakah 33,8 juta debitur ini benar-benar mendapatkan pendampingan yang cukup, atau sekadar menjadi angka di laporan kinerja? Jawabannya akan ditentukan oleh konsistensi pendampingan PNM, kedisiplinan penyaluran di BRI, dan kemampuan Pegadaian mengarahkan nasabah ke produk tabungan dan emas yang membangun aset, bukan hanya gadai jangka pendek.
Model Ekosistem: Integrasi Jaringan, Kredit, dan Emas
Keunggulan utama holding ultra mikro bukan hanya pada jumlah debitur, melainkan pada model ekosistem yang menggabungkan pembiayaan, simpanan, dan instrumen aset seperti emas. BRI membawa jaringan dan kapabilitas pembiayaan UMKM, Pegadaian menyumbang keahlian gadai dan ekosistem emas, sementara PNM fokus pada pemberdayaan kelompok usaha ultra mikro.
Secara infrastruktur, holding ini mengoperasikan lebih dari 15.100 jaringan kantor dan didukung lebih dari 74.000 tenaga pemasar yang menjangkau nasabah hingga tingkat komunitas. Ini menjelaskan mengapa model holding ultra mikro mampu menembus daerah berkembang yang kerap diabaikan bank umum. Integrasi ini membuat nasabah bisa memulai dari pembiayaan ultra mikro, lalu naik ke kredit UMKM yang lebih besar ketika usaha membesar.
Pengembangan ekosistem emas yang mencapai sekitar 153 ton memperluas pilihan instrumen pembentukan aset bagi masyarakat. Artinya, nasabah tidak hanya ditawari utang, tetapi juga diajak membangun tabungan dan aset produktif. Dari sisi kebijakan, ini langkah tepat: akses kredit tanpa budaya menabung hanya memindahkan risiko; akses kredit yang diimbangi aset menciptakan ketahanan keuangan rumah tangga.
Dari Akses ke Pemberdayaan: Apa yang Harus Dijaga Berikutnya
BRI menyatakan siap melanjutkan fungsi intermediasi dengan memanfaatkan fundamental yang kuat, kualitas aset membaik, dan pertumbuhan kredit positif untuk mendukung agenda prioritas pemerintah. Di sisi lain, manajemen holding ultra mikro menegaskan fokus ke depan adalah memperluas inklusi dan literasi keuangan serta mendorong lebih banyak nasabah naik kelas.
Ambisi itu hanya akan bermakna jika dua hal dijaga ketat. Pertama, kualitas kredit: rasio NPL yang turun dari 3,07% menjadi 2,9%, LaR dari 9,6% ke 9,1%, dan Cost of Credit dari 3,4% ke 3,1% menunjukkan tren sehat, tetapi bisa cepat berbalik jika ekspansi agresif tidak diiringi seleksi dan pendampingan. Kedua, kualitas pemberdayaan: tujuan yang dinyatakan jelas, “bukan sekadar menjadi ekosistem keuangan dengan skala yang besar, tetapi membuka jalan dari akses keuangan menuju pemberdayaan, dan dari pemberdayaan menuju kesejahteraan.”
Kesimpulannya, pertumbuhan BRI 2026 dan meluasnya layanan kredit UMKM melalui holding ultra mikro adalah momentum penting untuk mengurangi ketimpangan akses finansial. Jika bank tetap disiplin pada prinsip kehati-hatian dan serius pada pendampingan, maka 33,8 juta debitur bukan hanya angka, melainkan fondasi kelas menengah baru yang tumbuh dari usaha kecil dan ultra mikro.