
BRILink Agen Keuangan: Definisi, Masalah, dan Taruhan Sosial
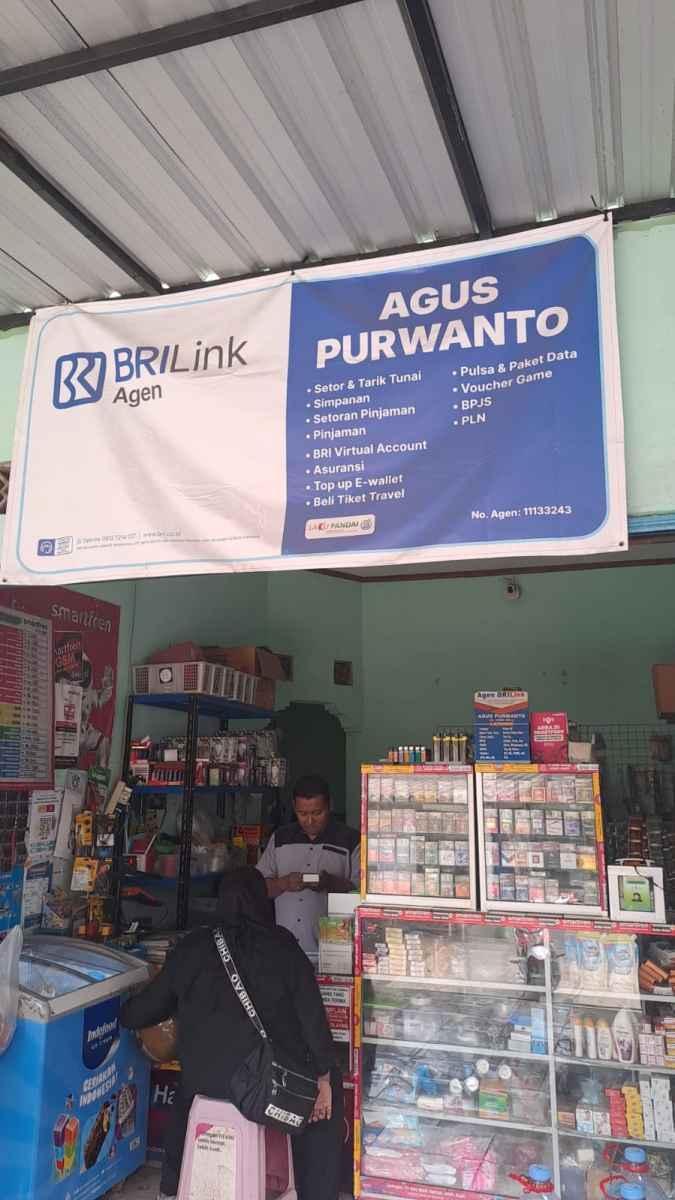
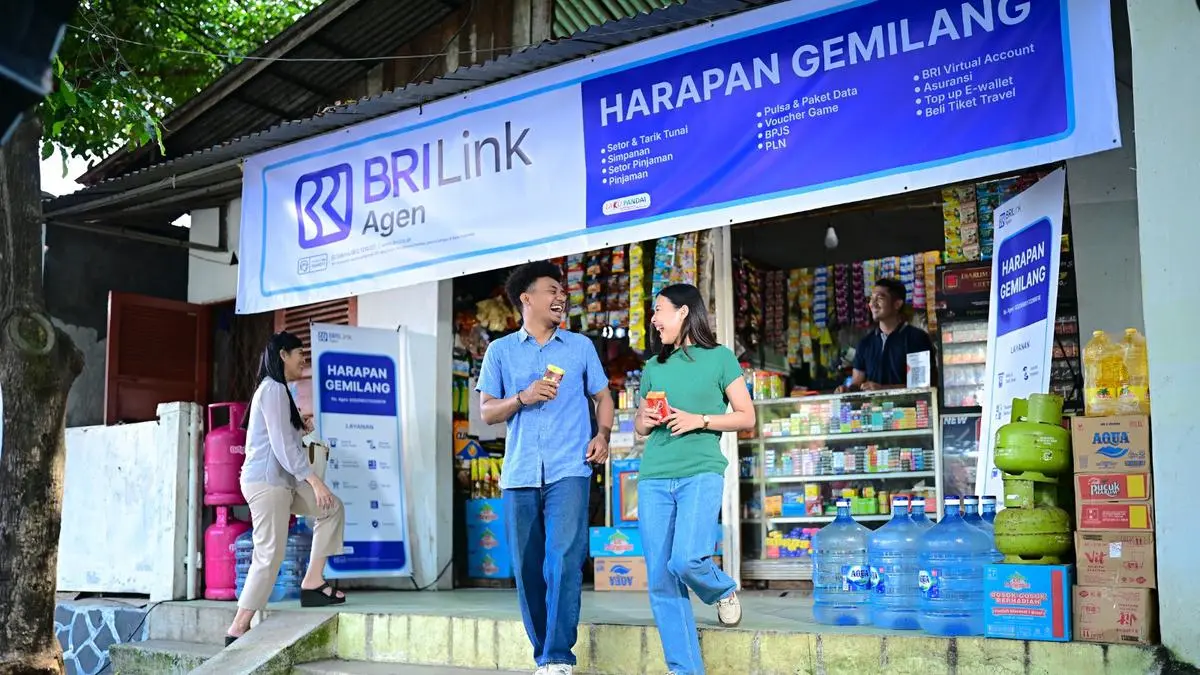
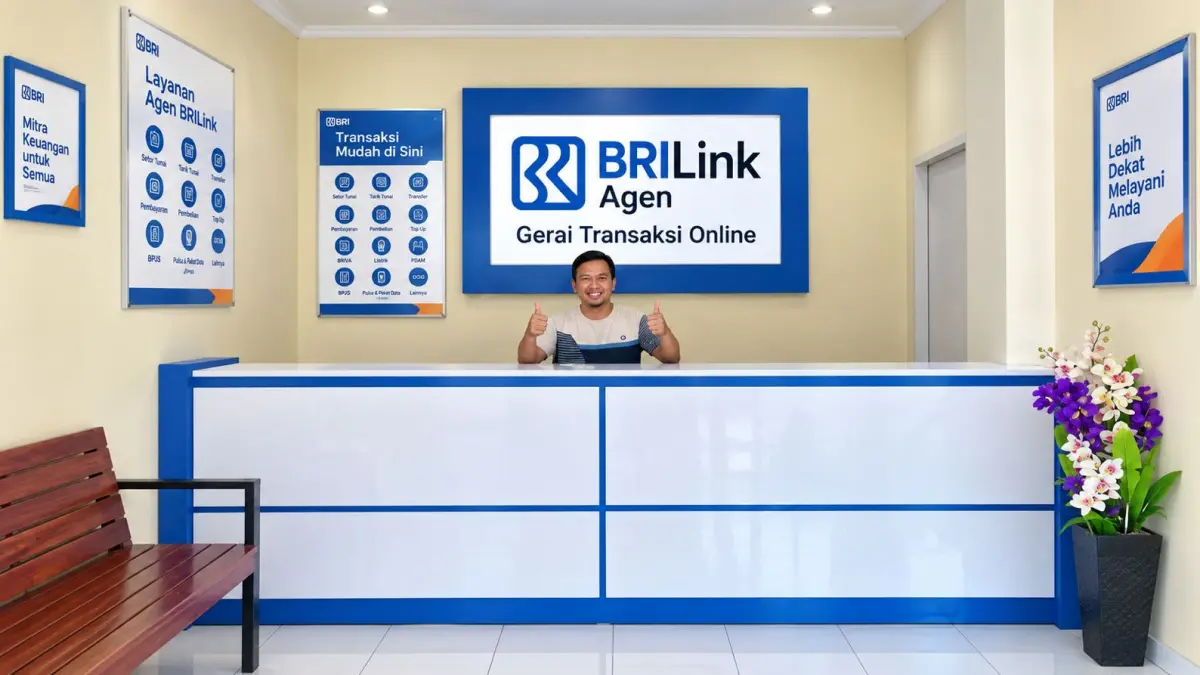
BRILink agen keuangan adalah perpanjangan tangan bank yang dioperasikan individu lokal untuk menyediakan akses layanan perbankan terpencil, terutama di wilayah perairan dan pedesaan, sehingga warga bisa melakukan transfer, tarik tunai, dan pembayaran tanpa harus datang ke kantor cabang bank yang jauh, mahal, dan memakan waktu, sekaligus menjadi pintu masuk inklusi keuangan pedesaan bagi petani dan pengusaha kecil yang sebelumnya bergantung pada rentenir dan transaksi tunai semata.
Inti persoalannya sederhana: tanpa akses layanan perbankan yang dekat, ekonomi lokal dikunci oleh ongkos transportasi, jarak, dan dominasi rentenir. Di Kecamatan Pelangiran, warga harus mengeluarkan ongkos perjalanan pergi-pulang hingga sekitar Rp100 ribu hanya untuk bertransaksi di bank. Biaya seperti ini bukan sekadar angka; ia adalah penghalang psikologis dan ekonomi. Orang menunda menabung, enggan mengambil kredit formal, dan memilih jalur paling cepat: meminjam ke rentenir meski bunganya mencekik. Di titik inilah BRILink agen keuangan bukan sekadar layanan tambahan, melainkan intervensi struktural yang menggeser keseimbangan kekuatan di desa.
Pelangiran: Saat Akses Perbankan Terpencil Mengubah Logika Ekonomi Warga
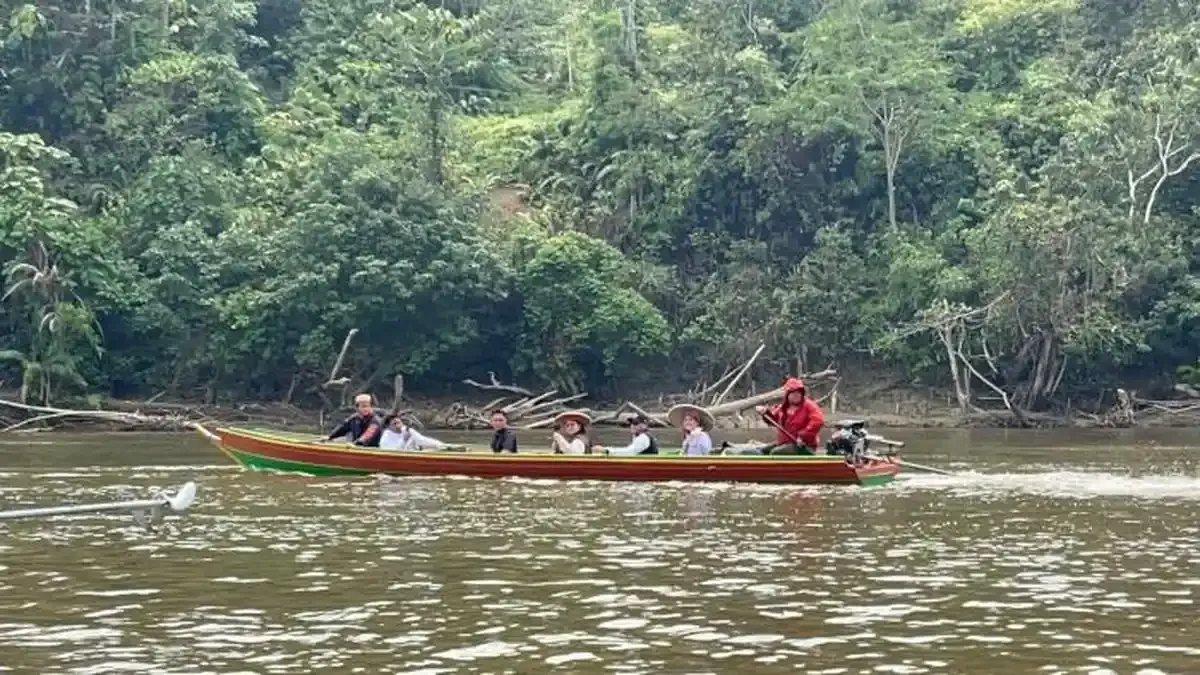
Kisah Pelangiran menunjukkan bahwa inklusi keuangan pedesaan tidak bisa diserahkan pada kantor cabang di kota. Sebagai wilayah perairan, mobilitas warga sangat bergantung pada speedboat untuk keperluan sehari-hari. Ketika buka rekening atau sekadar tarik tunai mengharuskan perjalanan sungai yang mahal, layanan keuangan formal menjadi barang mewah. Akibatnya, petani dan pengusaha kecil beroperasi dalam ekosistem tunai yang rawan kebocoran, rentan penipuan, dan minim pencatatan. Di sini, akses layanan perbankan terpencil bukan jargon kebijakan; ia menentukan apakah uang hasil panen mengalir ke tabungan atau habis untuk ongkos dan bunga pinjaman informal.
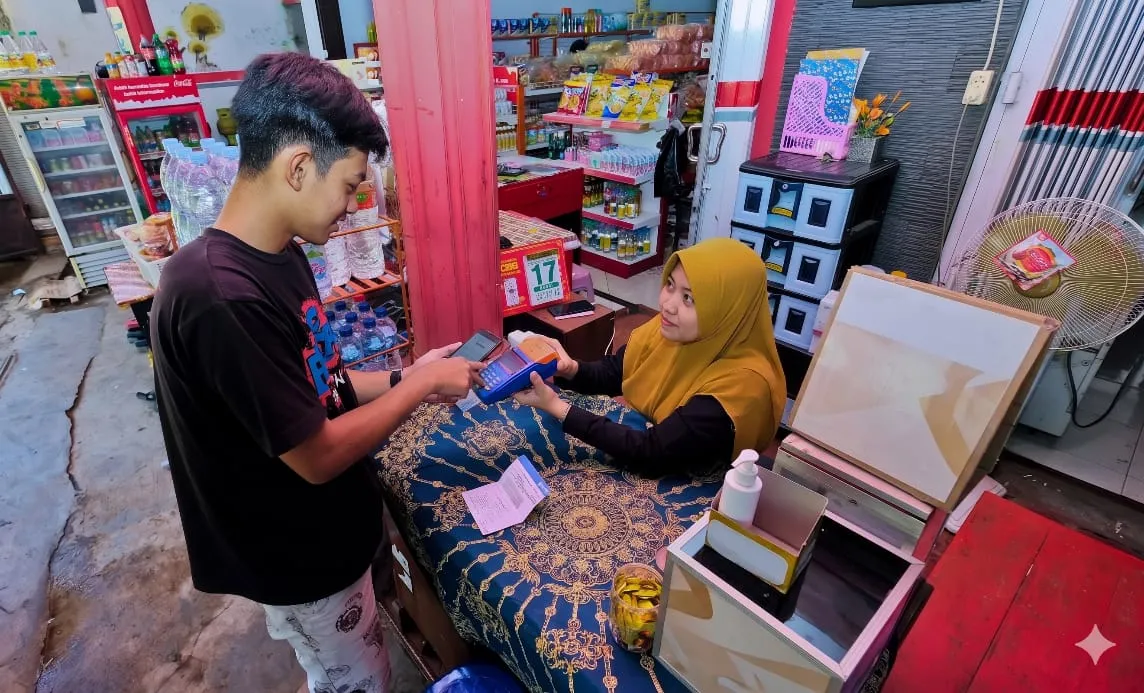
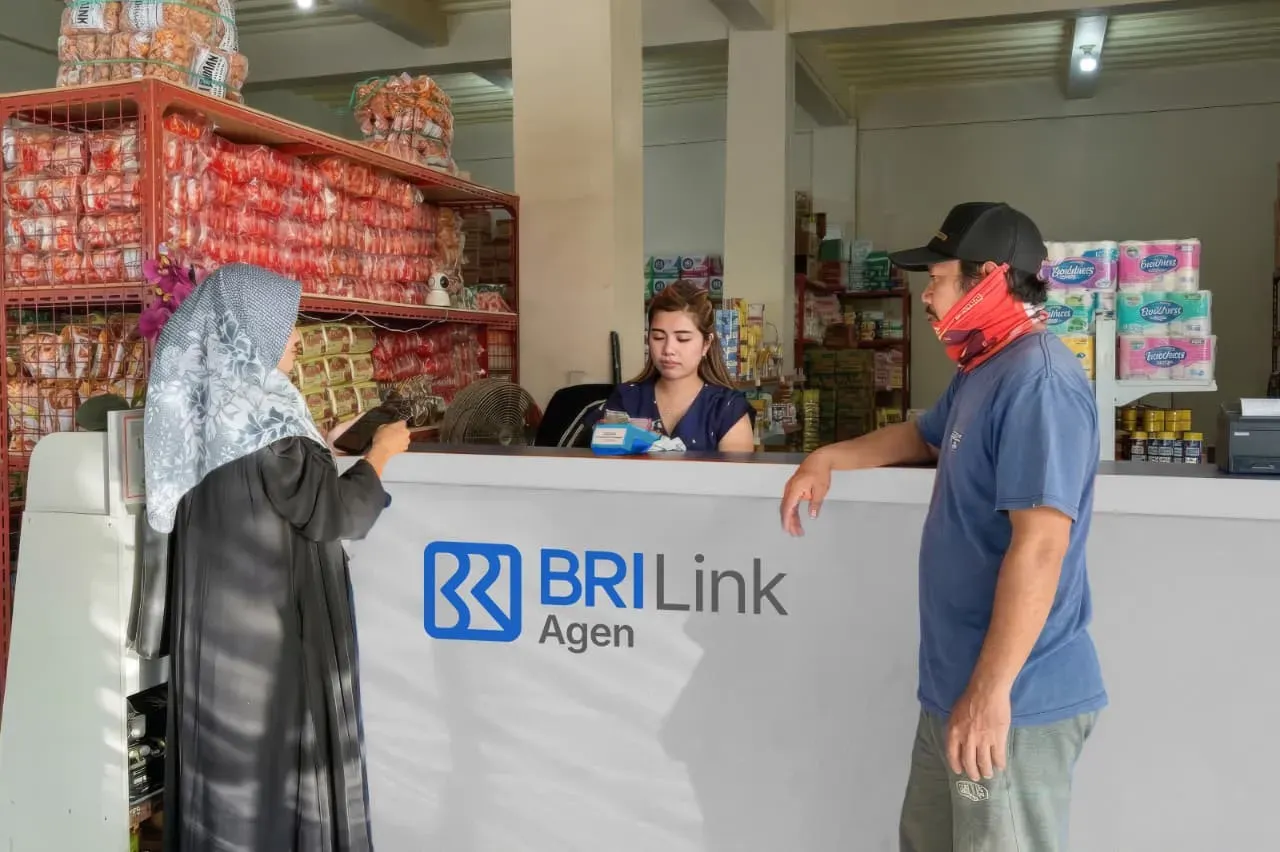
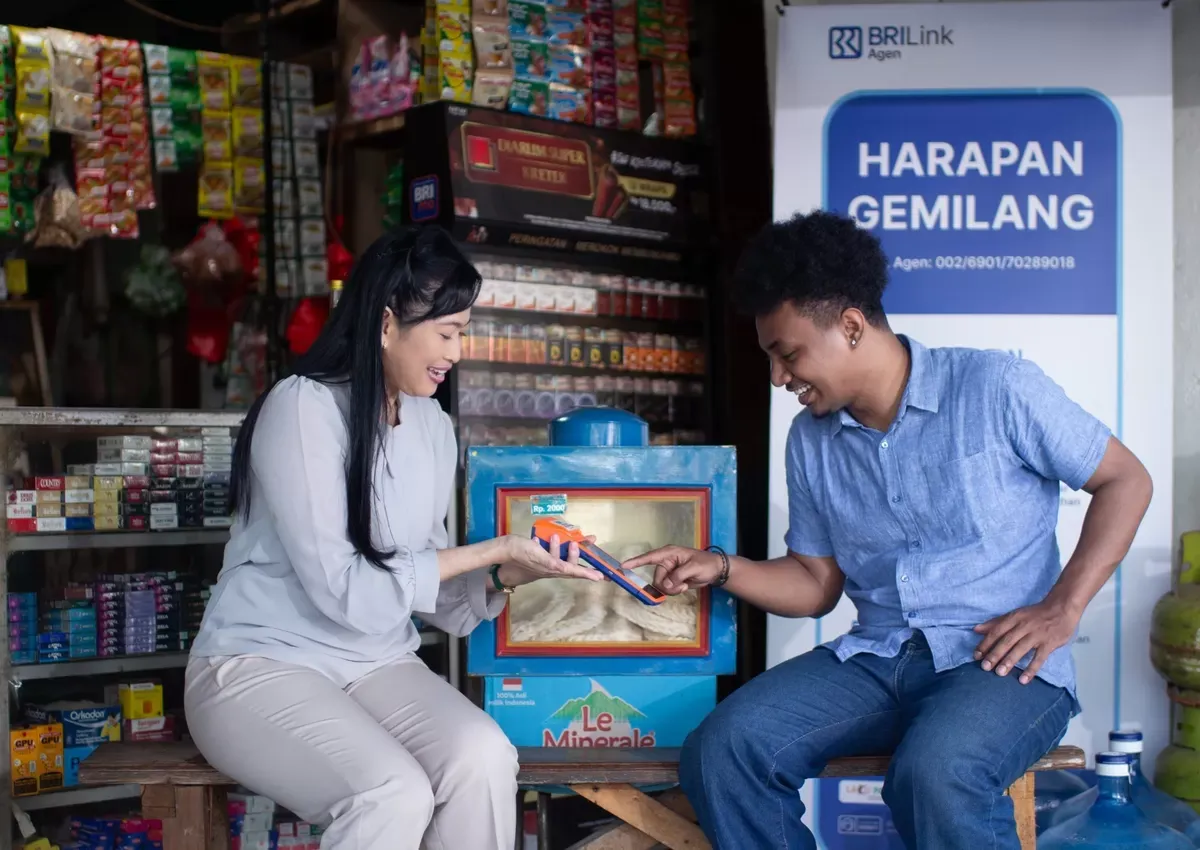
BRI membaca celah ini sebagai mandat, bukan peluang semata. Layanan BRILink Agen disebut sebagai ujung tombak inklusi keuangan masyarakat di daerah perairan terpencil, salah satunya di Pelangiran, Kabupaten Indragiri Hilir. Ketika mesin EDC MPOS hadir di warung atau rumah warga, jarak ke bank menyusut secara ekonomi meskipun secara fisik tetap jauh. Petani dapat menerima pembayaran hasil panen dalam bentuk transfer, pengusaha kelapa bisa membayar pemasok lewat BRIVA, dan uang tunai besar bisa diambil di desa, bukan di kota. Perubahan kecil ini menggeser cara warga memandang bank: dari institusi jauh di kota menjadi bagian dari kehidupan desa.
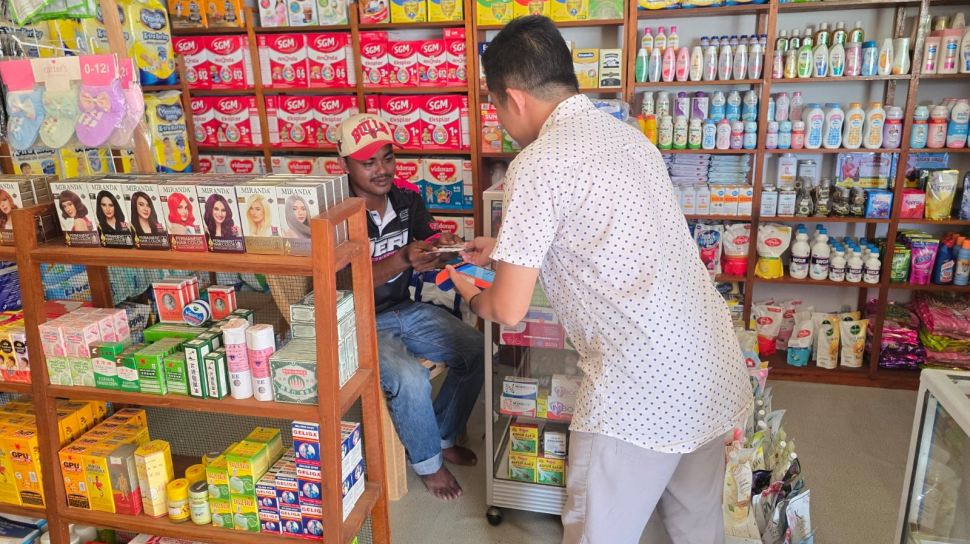
Strategi Jemput Bola Transaksi: Dari Inovasi Ria Irawan ke Inklusi Nyata
Di atas kertas, BRILink agen keuangan adalah kanal distribusi; di lapangan, keberhasilannya ditentukan oleh orang-orang seperti Ria Irawan. Berbekal modal awal Rp19 juta dari tabungan pribadi, Ria memulai profesi sebagai BRILink Agen pada 2019 di tengah aktivitasnya sebagai tenaga honorer di Puskesmas Pelangiran. Keputusan ini bukan spekulasi bisnis, melainkan respons atas realitas: aktivitas keuangan masyarakat sangat terbatas karena akses yang mahal dan sulit. Ria menyimpulkan, kalau layanan perbankan bisa hadir lebih dekat, itu akan sangat membantu warga setempat.
Namun Ria tidak menunggu warga datang; ia memilih model jemput bola transaksi. Demi memenangkan kepercayaan di tengah persaingan, ia menciptakan layanan door-to-door, membagikan jadwal via Facebook dan WhatsApp, kemudian tiga kali sehari—pukul 10.00, 14.00, dan 17.00 WIB—berkeliling dengan sepeda motor membawa mesin EDC MPOS BRILink untuk mendatangi rumah dan tempat usaha dalam radius sekitar tiga kilometer. Inovasi yang tampak sederhana ini menabrak asumsi lama bahwa warga desa pasif. Ketika layanan aktif mendatangi mereka, partisipasi ekonomi lokal naik tanpa satu pun dari mereka harus menginjakkan kaki di kantor cabang bank. Ria kini melayani rata-rata 70 hingga 80 transaksi per hari, mulai dari transfer, pembayaran belanja daring (BRIVA), hingga pencairan tunai dalam jumlah besar.
Memutus Ketergantungan pada Rentenir: Dampak Ekonomi di Tingkat Grassroots
Keberadaan BRILink agen keuangan di Pelangiran bukan hanya soal kemudahan transaksi, tetapi soal perebutan ruang yang selama ini dikuasai rentenir. Sebelum Ria beroperasi, celah antara kebutuhan modal dan akses kredit bank diisi oleh pemberi pinjaman informal dengan bunga tinggi. Ketika warga mulai rutin bertransaksi melalui BRILink, terutama untuk simpanan dan pembiayaan, praktik rentenir kehilangan daya tarik. Kehadiran BRILink Agen Ria perlahan mendorong pergeseran dari praktik rentenir di wilayahnya menuju pemanfaatan layanan keuangan formal.
Dampak ini terasa paling kuat di tingkat grassroots: petani dan pengusaha kecil yang selama ini berada di hilir kuasa modal. Ketika mereka mengenal produk simpanan dan pembiayaan BRI, posisi tawar terhadap pembeli, pemasok, dan pemodal informal ikut naik. Pengusaha lokal tidak lagi dipaksa menerima syarat berat hanya demi modal cepat, karena mereka tahu ada alternatif kredit formal yang lebih terjangkau. BRILink agen keuangan menjadi simpul informasi dan edukasi keuangan, bukan sekadar tempat tarik tunai. Di sini peran Ria sebagai agen lokal penting: kedekatannya dengan warga membuat proses mengenalkan produk bank berlangsung dengan bahasa dan ritme desa, bukan dalam istilah teknis yang asing bagi petani.
Dari Bulan Inklusi Keuangan ke Agenda Jangka Panjang Desa
Masuknya Bulan Inklusi Keuangan di Oktober hanyalah permukaan dari upaya panjang memperluas akses layanan keuangan. Program seremonial bisa datang dan pergi, tetapi kehidupan petani dan pengusaha kecil tidak berubah tanpa struktur pendukung yang konsisten. Di titik ini, jaringan BRILink agen keuangan tampak sebagai strategi jangka panjang yang lebih masuk akal: perpanjangan layanan bank yang hadir di tingkat desa dan di berbagai wilayah yang jauh dari kantor bank.
Corporate Secretary BRI, Dhanny, menegaskan bahwa BRILink Agen memiliki peran strategis bukan hanya memperluas jangkauan layanan keuangan formal, tetapi juga mendorong aktivitas ekonomi lokal dan membuka peluang pemberdayaan masyarakat. Pernyataan ini akan kosong jika tidak diikuti dukungan konkret. Di Pelangiran, dukungan teknologi dan pendampingan berkelanjutan, termasuk peran Mantri yang cepat tanggap saat ada kendala jaringan atau kebutuhan uang tunai mendadak, membantu Ria menjaga kualitas layanan. Jika pola ini dijaga dan diperluas, BRILink agen keuangan berpotensi menjadi tulang punggung inklusi keuangan pedesaan yang berkelanjutan—mengikat bank dengan ekonomi desa dalam hubungan saling menguatkan, bukan sekadar transaksi sesaat.