
Apa Itu Downgrade MSCI dan Mengapa Ini Berbahaya?
MSCI downgrade pasar saham adalah rencana penyedia indeks global MSCI menurunkan klasifikasi suatu bursa dari kategori emerging market ke standalone market, yang berarti pasar tersebut dikeluarkan dari indeks gabungan utama dan dinilai memiliki masalah struktural seperti transparansi, likuiditas, dan kewajaran perdagangan sehingga berisiko mengurangi minat investor institusional serta arus dana asing yang mengikuti indeks. Rencana standalone market Indonesia bukan sekadar perubahan label; ini adalah sinyal keras bahwa kualitas fungsi pasar sedang dipertanyakan. Hingga 16 Oktober, status masih emerging market karena MSCI membuka masa konsultasi dengan keputusan final paling lambat 30 Juni 2027. Jika otoritas gagal menunjukkan perbaikan nyata sebelum tenggat, downgrade hampir pasti terjadi dan konsekuensinya akan terasa di portofolio investor ritel maupun institusi.
Mengapa MSCI Mengancam Reklasifikasi: Masalah Transparansi dan Perdagangan
Inti persoalan emerging market reklasifikasi adalah ketidakpercayaan terhadap cara pasar bekerja. MSCI secara terang menyoroti masalah transparansi kepemilikan saham, kualitas free float, dan dugaan coordinated trading yang membuat suatu saham tampak aktif padahal perdagangannya terkoordinasi dalam satu kendali. Ketika kepemilikan terlihat tersebar tetapi sesungguhnya dikuasai pihak terafiliasi tanpa kejelasan pemilik manfaat akhir, investor global kesulitan menilai risiko riil. Menurut ekonom UGM, investor ingin tahu siapa pemilik sebenarnya, berapa banyak saham yang benar-benar tersedia untuk publik, dan apakah harga terbentuk melalui transaksi wajar. Fakta bahwa MSCI mempertimbangkan downgrade menunjukkan reformasi yang sudah diumumkan belum cukup meyakinkan dalam praktik. Ini bukan masalah teknis, melainkan krisis kredibilitas pasar.
Risiko Konkret: Arus Dana Asing, Valuasi Saham, dan Volatilitas
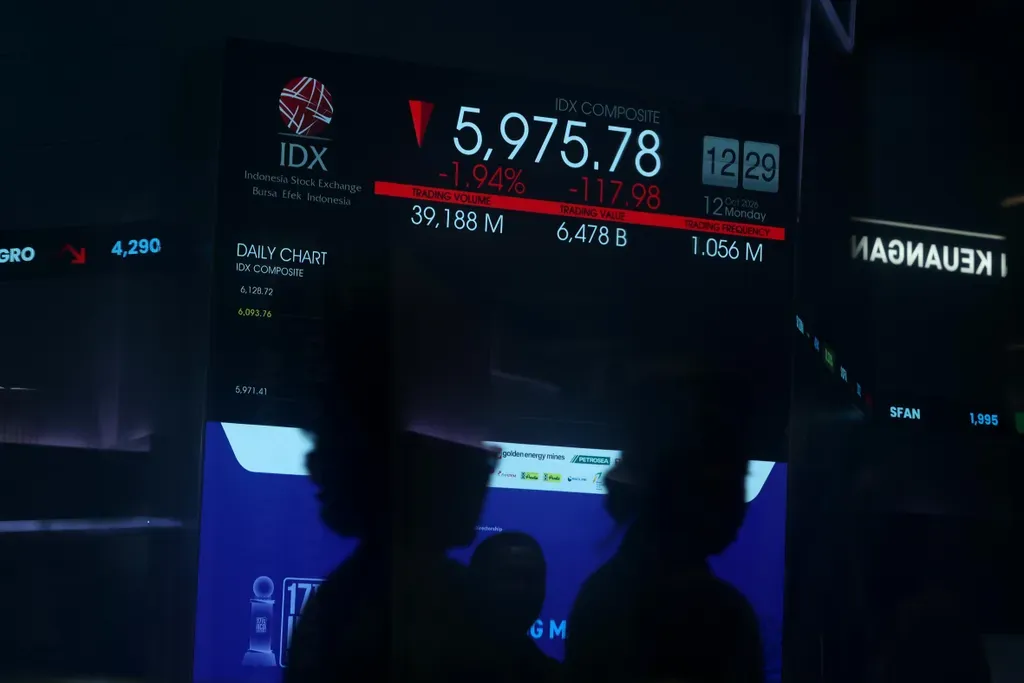
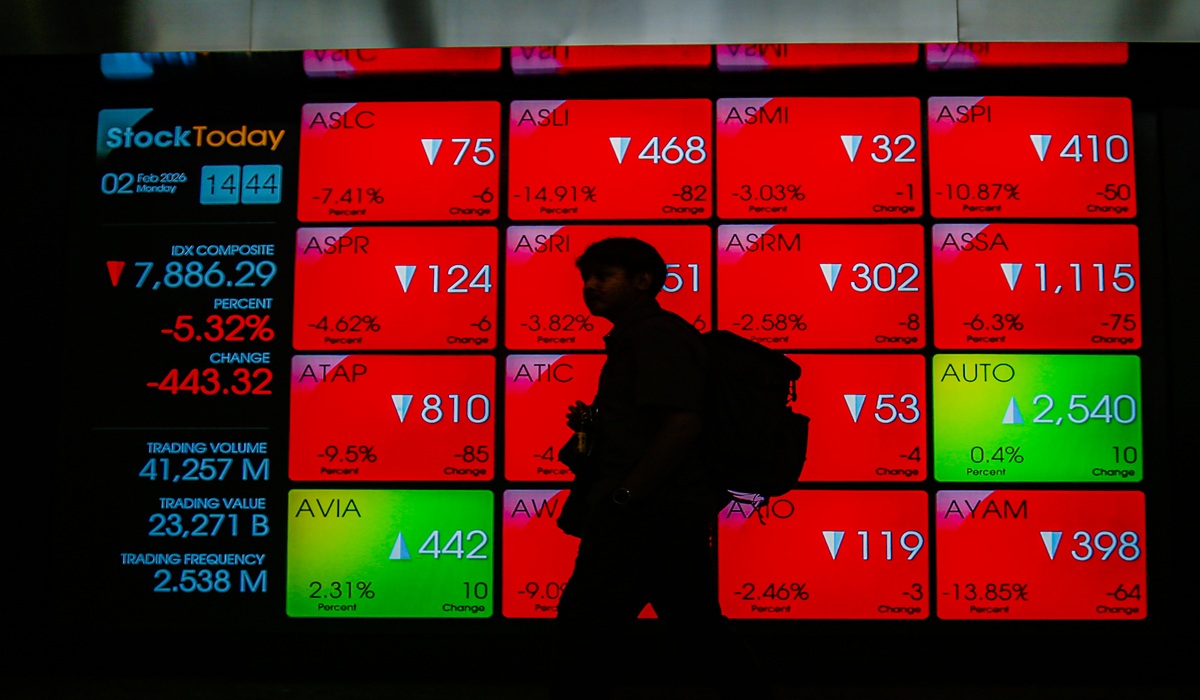
Jika status berubah menjadi standalone market Indonesia, dampak paling cepat terasa adalah arus dana asing pasar modal yang menyusut. Dana pasif yang mengikuti indeks MSCI wajib mengeluarkan saham terkait dari portofolio, sementara banyak dana aktif akan menurunkan eksposur sesuai mandat investasinya. Guru besar UGM menilai ketidakpastian ini sudah cukup untuk menekan valuasi saham dan menaikkan biaya modal korporasi, bahkan sebelum keputusan final diambil. Tekanan tersebut sudah terlihat ketika IHSG jatuh sekitar 11,57 persen ke level 5.185,11, disertai jual bersih asing sekitar Rp3,34 triliun pada satu hari perdagangan. Gejolak harga berpotensi memicu volatilitas tajam, membuat pasar lebih sensitif terhadap sentimen negatif dan memperlebar gap antara nilai fundamental dan harga di layar.
Dampak Sistemik: Rupiah, Obligasi, dan Dunia Usaha
Downgrade MSCI tidak berhenti di lantai bursa; efek rambatannya mengancam stabilitas sistem keuangan. Penetapan status standalone market akan mengeluarkan saham dari indeks MSCI Emerging Markets dan berpotensi melemahkan nilai tukar rupiah serta pasar obligasi. Ketika investor asing menjual saham lalu mengonversi hasilnya ke valuta asing, tekanan terhadap rupiah meningkat dan biaya impor serta pembayaran utang valas bisa naik. Pelemahan kepercayaan investor juga dapat menaikkan biaya pendanaan perusahaan dan mengganggu rencana ekspansi dunia usaha. Meski ekonom menilai kondisi ini belum otomatis memicu krisis sistemik selama cadangan devisa kuat dan investor domestik mampu menyerap tekanan, mengandalkan daya tahan semata adalah sikap pasif yang berbahaya. Tanpa perbaikan struktural, setiap guncangan eksternal akan terasa lebih menyakitkan.
Strategi Respons: Reformasi Pasar dan Sikap Investor
Periode konsultasi hingga April dan keputusan paling lambat 30 Juni 2027 adalah jendela sempit untuk membuktikan bahwa pasar layak mempertahankan status emerging market. Otoritas telah menaikkan batas minimum free float menjadi 15 persen dan mempublikasikan data kepemilikan di atas 1 persen, tetapi kebijakan di atas kertas tidak cukup. Kuncinya adalah verifikasi faktual pemilik manfaat akhir, penindakan tegas terhadap coordinated trading, dan konsistensi pelaksanaan sehingga MSCI melihat perubahan perilaku, bukan sekadar regulasi baru. Bagi investor, ancaman downgrade memaksa penyesuaian strategi: lebih selektif pada saham dengan tata kelola kuat, siap menghadapi volatilitas, dan memanfaatkan potensi mispricing ketika dana indeks keluar. Jika reformasi berhasil, pasar bisa keluar dari krisis kredibilitas ini dengan struktur yang lebih sehat dan basis investor domestik yang lebih kuat.