
Laba Rekor dan Pesan di Balik Kinerja BRI Q2 2026
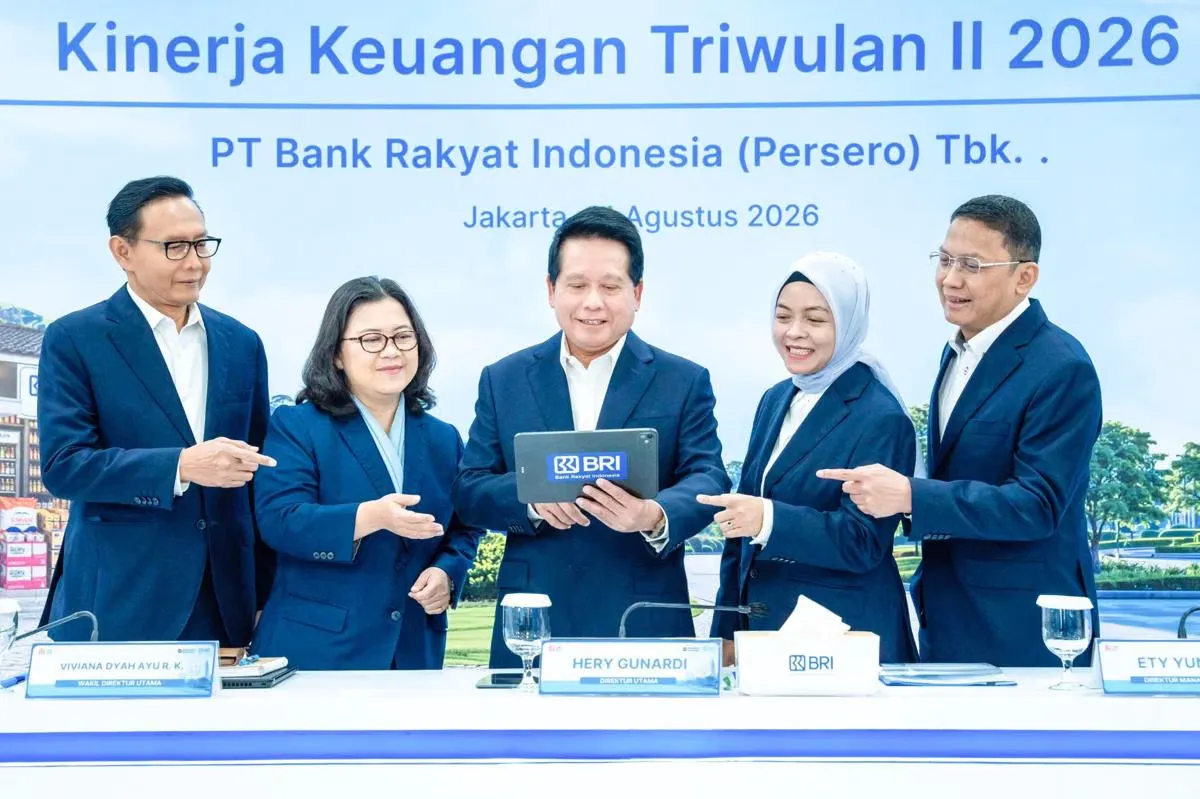
Kinerja BRI Q2 2026 adalah gambaran menyeluruh tentang bagaimana sebuah bank besar membangun keuntungan tinggi sambil menjaga likuiditas, memperkuat permodalan, menumbuhkan Dana Pihak Ketiga, dan memperluas kredit UMKM, sehingga menghasilkan pertumbuhan bisnis perbankan yang berkelanjutan dan tetap berpihak pada ekonomi lokal. BRI membukukan laba bersih konsolidasian Rp31,2 triliun sepanjang Januari–Juni, naik 17,5% secara tahunan. Ini bukan sekadar angka besar di laporan keuangan; ini sinyal bahwa mesin bisnis BRI sudah memasuki fase kedewasaan baru. Total aset mencapai Rp2.352 triliun dengan pertumbuhan 11,7%, ditopang penyaluran kredit Rp1.646 triliun yang meningkat 16,2% yoy. Di tengah tekanan ekonomi, kombinasi pertumbuhan laba, aset, dan kredit seperti ini menunjukkan BRI tidak hanya mengejar ekspansi, tetapi mengklaim peran sebagai pilar utama perbankan nasional yang stabil.
Likuiditas dan Permodalan: Fondasi yang Membuat Bank Berani Menyalur Kredit
Likuiditas permodalan bank menjadi penentu seberapa jauh bank berani menyalurkan kredit tanpa mengorbankan stabilitas. Di sini BRI tampil menonjol: LDR konsolidasi berada di 90,8%, masih dalam koridor ideal untuk intermediasi yang agresif namun terkendali. CAR sebesar 21,5% menunjukkan bantalan modal yang tebal, memberi ruang aman untuk menyerap risiko kredit sekaligus mendukung ekspansi jangka panjang. Perbaikan kualitas aset juga bukan kosmetik; NPL turun ke 2,9%, LaR 9,1%, dan Cost of Credit 3,1%. Kombinasi ini menjawab skeptisisme bahwa pertumbuhan cepat pasti berujung rapuh. Justru sebaliknya, data menunjukkan BRI membangun pertumbuhan di atas struktur risiko yang semakin terkendali. Ini penting bukan hanya bagi pemegang saham, tetapi juga bagi nasabah dan UMKM yang mengandalkan ketersediaan kredit di masa depan.
DPK Bank Rakyat dan Dominasi CASA: Kenapa Dana Murah Sangat Menentukan
DPK bank rakyat menjadi indikator kepercayaan publik dan bahan bakar utama mesin kredit. BRI berhasil menghimpun DPK Rp1.580,7 triliun, tumbuh 6,7% yoy dari Rp1.482,1 triliun. Rasio dana murah (CASA) naik dari 65,5% menjadi 67,6%, memperkuat struktur pendanaan berbasis giro dan tabungan yang berbiaya lebih rendah. Menurut Direktur Network & Retail Funding BRI, salah satu fokus transformasi adalah memperkuat funding franchise melalui CASA, dengan menjadikan BRI semakin relevan dalam aktivitas keuangan sehari-hari nasabah. Pengguna aktif BRImo sudah 22,3 juta dengan 3,3 miliar transaksi dan volume Rp4.166 triliun, yang mulai menyumbang funding dan pendapatan. Khusus jaringan BRILink Agen, CASA meningkat 28,6% menjadi Rp30,7 triliun, sementara fee income naik 16,3% menjadi sekitar Rp915,7 miliar. Strategi ini jelas: ubah transaksi menjadi hubungan, hubungan menjadi CASA, dan CASA menjadi bahan bakar pertumbuhan.
Kredit UMKM BRI: Dari Laporan Keuangan ke Denyut Ekonomi Lokal
Kredit UMKM BRI bukan sekadar portofolio; ia adalah strategi identitas. Penyaluran kredit ke UMKM mencapai Rp1.235 triliun, menunjukkan keberpihakan nyata ke sektor produktif kecil dan menengah. Di tengah kenaikan total kredit Rp1.646 triliun, porsi UMKM ini menjadi bukti bahwa pertumbuhan BRI tidak tersedot hanya ke korporasi besar. Transformasi yang disebut manajemen BRI sebagai upaya membangun ‘mesin pertumbuhan yang terdiversifikasi, sehat, dan berkelanjutan’ mulai nyata tercermin pada angka-angka ini. Bagi pelaku usaha, akses ke kredit dengan dukungan likuiditas kuat dan dana murah berarti bunga yang lebih kompetitif dan peluang ekspansi yang lebih besar. Perkembangan BRImo, QRIS, dan BRILink juga memberi alternatif transaksi tanpa harus selalu datang ke kantor, sehingga usaha kecil bisa mengelola arus kas lebih efisien dan aman. Ini adalah bentuk intermediasi yang langsung menyentuh ekonomi lokal, bukan hanya mempercantik rasio.
Digitalisasi, Nasabah, dan Masa Depan Pertumbuhan Bisnis Perbankan BRI
Pertumbuhan bisnis perbankan BRI ke depan akan semakin ditentukan oleh ekosistem digital. Integrasi BRImo, merchant, QRIS, BRILink Agen, payroll, dan transaction banking ditargetkan menjadikan BRI primary transaction bank bagi semua segmen nasabah. Penguatan ekosistem ini diharapkan menghubungkan lebih banyak aktivitas ekonomi masyarakat ke dalam jaringan BRI, memperkuat hubungan dengan nasabah dan mendorong pertumbuhan yang berkelanjutan. Perluasan layanan hingga BRImo Taiwan, dengan fitur pengiriman uang, transfer lokal, pembayaran QR, dan konversi valas, menunjukkan bahwa ambisi BRI melampaui batas geografis tanpa meninggalkan akar sebagai bank rakyat. Dengan laba Rp31,2 triliun, DPK di atas Rp1.580 triliun, CASA dominan, dan kredit UMKM di atas Rp1.200 triliun, posisi BRI saat ini adalah titik awal, bukan puncak. Tantangannya: mempertahankan disiplin risiko sambil terus memperdalam inklusi finansial, sehingga pertumbuhan BRI dan kesejahteraan nasabah berjalan seiring.