
Menjaga rupiah tanpa menekan rumah tangga
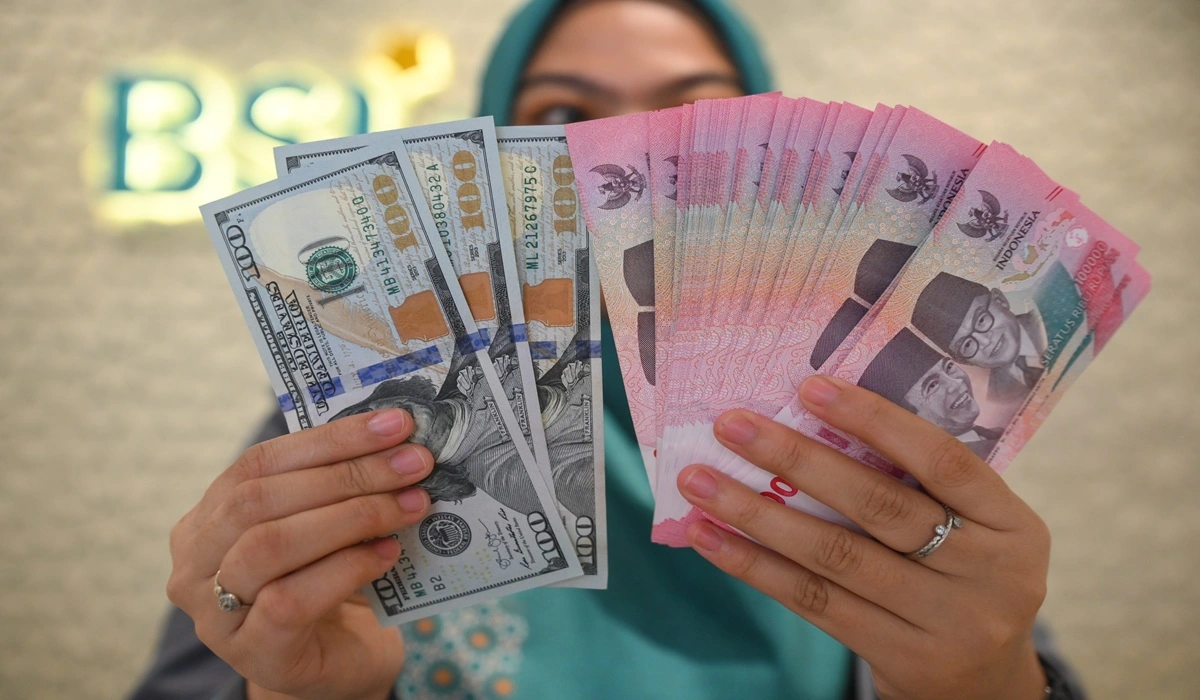
Kebijakan suku bunga adalah alat bank sentral untuk memengaruhi biaya pinjaman dan menjaga nilai mata uang, tetapi penggunaannya dapat mengubah beban kredit serta ruang belanja rumah tangga. Itulah dilema Bank Indonesia (BI) ketika rupiah melemah hingga mendekati Rp18.300 per dolar AS: menaikkan bunga bisa membantu menopang mata uang, sementara menahannya memberi ruang bagi ekonomi dan daya beli. Kurs referensi JISDOR mencapai Rp18.264 pada Selasa, 17 November 2026. Pada Rabu, 18 November, keputusan Rapat Dewan Gubernur BI dijadwalkan diumumkan pukul 14.00 WIB. Menurut saya, keputusan ini tidak seharusnya dibaca sebagai ujian keberanian BI menaikkan bunga. Yang dipertaruhkan ialah apakah tekanan eksternal cukup besar untuk membenarkan biaya domestik yang ikut naik.
Pilihan BI nyata: mempertahankan suku bunga acuan di 5,75% atau menaikkannya 25 basis poin menjadi 6%. Hans Kwee memperkirakan BI mempertahankan bunga demi mendukung kredit, pertumbuhan, dan pemulihan daya beli. Sebaliknya, Adam Ahmad Samdin dari Oxford Economics memperkirakan kenaikan 25 basis poin diperlukan untuk menahan tekanan. Kedua pandangan itu memperlihatkan biaya dari tiap opsi. Bunga lebih tinggi berpotensi menaikkan biaya kredit, menahan ekspansi usaha, dan membebani warga yang daya belinya belum pulih. Namun, menahan bunga bukan tanpa risiko: rupiah yang tertekan dapat mempermahal barang impor dan bahan baku, lalu merembet ke harga yang dibayar konsumen.
Dolar kuat, arus modal rapuh
Tekanan ini bukan semata persoalan domestik. Penguatan dolar didorong inflasi Amerika Serikat yang lebih tinggi dari perkiraan, sinyal hawkish pejabat bank sentralnya, serta ekspektasi kenaikan suku bunga pada Desember. Indeks dolar menembus 103 dan menguat sekitar 3,5% sejak kenaikan bunga bank sentral AS pada September. Di saat yang sama, arus modal asing menjadi sumber kerentanan: Oxford Economics mencatat arus keluar bersih dari pasar saham domestik sejak awal tahun mendekati Rp100 triliun. Penyesuaian indeks MSCI dan FTSE pada akhir November turut menambah tekanan. Meski ada pembelian bersih investor asing sekitar Rp6 triliun pada pekan sebelumnya dan arus masuk November mencapai Rp4,7 triliun, pemulihan itu belum menghapus risiko perubahan sentimen.
Pasar obligasi menambah alasan untuk waspada, tetapi juga menunjukkan batas efektivitas bunga tinggi. Yield SUN tenor 10 tahun bertahan di sekitar 7,6%, sementara imbal hasil SBN tenor serupa tercatat 7,68% pada 13 November, di atas asumsi APBN sebesar 6,9%. Penguatan dolar dan kenaikan yield menekan pasar domestik: imbal hasil yang lebih menarik belum tentu cukup menggoda investor jika pelemahan rupiah menggerus hasil dalam mata uang asing. Artinya, menaikkan suku bunga BI mungkin membantu menjaga daya tarik aset rupiah, tetapi tidak dapat sendirian membalikkan arus modal. BI perlu memakai instrumen stabilisasi lain secara terukur, sembari menghindari kesan bahwa bunga akan dinaikkan tanpa batas.
Minyak turun, tetapi subsidi belum lega
Penurunan harga minyak memberi sedikit ruang bagi anggaran, tetapi pelemahan rupiah mengurangi manfaatnya. EBC Financial Group memperkirakan biaya minyak mentah dalam rupiah masih sekitar 68% di atas asumsi APBN 2026 meski harga minyak melandai. Sebabnya, minyak dibayar dalam dolar, sedangkan subsidi menjaga harga Pertalite dan Solar tetap terjangkau. Konsumen tidak serta-merta merasakan harga minyak dunia yang turun; selisih biaya tetap ditanggung pemerintah selama harga jual bersubsidi tidak berubah. Ini membuat nilai tukar relevan melampaui pasar keuangan: rupiah yang lemah dapat memperbesar beban fiskal dan menyempitkan ruang belanja publik. Karena itu, keputusan bunga perlu dinilai bersama dampaknya pada inflasi, kredit, dan kemampuan pemerintah mempertahankan subsidi—bukan hanya dari gerak kurs harian.
Kesimpulannya, BI tidak punya pilihan tanpa ongkos. Mempertahankan bunga berisiko membiarkan tekanan pada rupiah dan arus modal berlanjut; menaikkannya dapat memperberat cicilan serta menahan aktivitas ekonomi. Respons yang paling masuk akal ialah menimbang keputusan suku bunga bersama intervensi valuta asing dan instrumen lindung nilai, sambil memberi sinyal kebijakan yang jelas. Pelaku pasar perlu mencermati keputusan BI pada 18 November, perkembangan harga minyak resmi berikutnya, dan arah belanja subsidi. Pada akhirnya, kestabilan rupiah penting bagi harga dan anggaran, tetapi tidak seharusnya dikejar dengan mengabaikan daya beli. BI harus memilih kombinasi kebijakan yang meredam gejolak tanpa menjadikan kredit mahal sebagai beban baru bagi masyarakat.