
Kenaikan suku bunga belum mengangkat rupiah
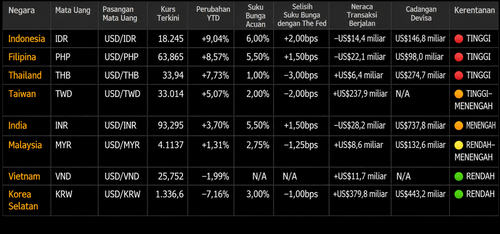
Rupiah adalah mata uang yang nilainya terhadap dolar AS dipengaruhi bukan hanya oleh suku bunga, tetapi juga risiko global, kondisi eksternal, dan kepercayaan investor. Karena itu, kenaikan BI Rate belum otomatis membuat kurs pulih: rupiah melemah 8,47 persen sepanjang 2026 dan masih termasuk mata uang paling rentan di Asia. BI telah menaikkan BI Rate 25 basis poin menjadi 6 persen, tetapi imbal hasil yang lebih tinggi tidak menghapus risiko depresiasi ataupun kekhawatiran pasar terhadap prospek ekonomi. Perbandingan regional menunjukkan bahwa daya tarik suku bunga bukan satu-satunya penentu. Ketahanan neraca eksternal dan kinerja perdagangan ikut membentuk pandangan investor terhadap mata uang. Dengan kata lain, kebijakan suku bunga dapat memberi penyangga, tetapi tidak cukup sendirian untuk membalikkan arah rupiah selama tekanan pasar dan keraguan terhadap fundamental belum mereda.
Tekanan terbesar datang pada paruh pertama
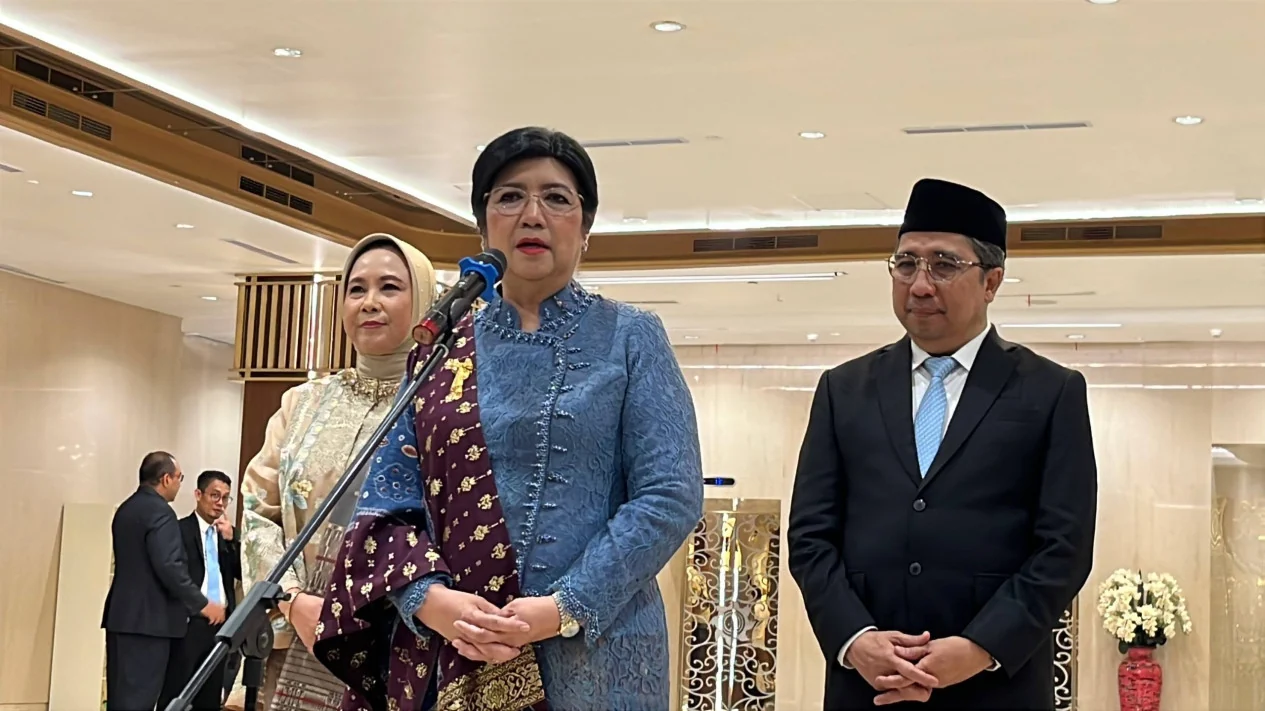
Gubernur Bank Indonesia Destry Damayanti mengatakan tekanan berat terhadap rupiah terutama terjadi pada paruh pertama 2026. Ia menyebut depresiasi pada semester I mencapai sekitar 5,7 persen, saat konflik AS Iran memanas dan mengguncang kondisi pasar global. Pelemahan pada semester II tercatat sekitar 1,6 persen, sementara total depresiasi sepanjang tahun berjalan mencapai 8,47 persen. Perbedaan antara dua semester ini penting: tekanan tidak hilang, tetapi fase paling berat, menurut Destry, terjadi lebih awal. Konflik geopolitik dapat mengubah selera risiko investor dan memicu gejolak di pasar serta harga komoditas, termasuk minyak. Dampaknya tidak berhenti pada satu mata uang; ketidakpastian global memberi tekanan lebih besar kepada mata uang negara berkembang. Maka, penjelasan BI menempatkan faktor eksternal sebagai pemicu utama, bukan sekadar dampak keputusan suku bunga domestik.
“Pelemahan terbesar rupiah terjadi pada semester I-2026, ketika konflik AS-Iran sedang intensif,” kata Destry Damayanti dalam forum pada 19 November 2026.
Selisih bunga bukan jaminan kepercayaan
BI Rate 6 persen membuat selisih suku bunga terhadap suku bunga acuan AS positif 2 poin persentase, tetapi keunggulan itu belum cukup untuk menjadikan rupiah pilihan yang lebih menarik. Investor menilai pula risiko pelemahan kurs, likuiditas pasar, dan prospek fundamental. Ketika mereka memperkirakan nilai mata uang bisa terus turun, tambahan imbal hasil dapat tertutup oleh kekhawatiran atas risiko tersebut. Ketahanan eksternal juga berperan: negara dengan surplus transaksi berjalan atau sektor perdagangan yang kuat memiliki penyangga lebih besar. Perbandingan mata uang Asia dalam bahan yang tersedia menunjukkan bahwa beberapa mata uang tetap lebih tahan meski selisih bunganya tidak menguntungkan. Ini memperjelas batas kebijakan suku bunga: BI bisa memperkuat daya tarik imbal hasil, tetapi tidak dapat sendirian mengatasi kerentanan eksternal atau memulihkan kepercayaan investor.
Pekerjaan rumah BI masih panjang
Kenaikan suku bunga layak dibaca sebagai upaya menahan gejolak, bukan sebagai jaminan rupiah segera menguat. Destry menyatakan pekerjaan rumah BI adalah menjaga stabilitas kurs di tengah ketidakpastian global. Itu menuntut kesiapan menghadapi perubahan sentimen pasar sekaligus perhatian pada inflasi, kebijakan moneter negara lain, dan daya tahan eksternal. Bank sentral juga perlu menyiapkan langkah untuk menstabilkan nilai tukar dan mengantisipasi dampaknya terhadap perekonomian. Namun, tanpa meredanya konflik dan perbaikan kepercayaan terhadap fundamental, tekanan kurs rupiah berisiko bertahan meski suku bunga sudah dinaikkan. Kesimpulannya, BI Rate 6 persen memberi penyangga, tetapi bukan obat tunggal. Pemulihan rupiah akan bergantung pada kombinasi kebijakan domestik yang kredibel dan lingkungan global yang lebih tenang.