
Data Center AI: Definisi, Momentum, dan Arah Modal Global
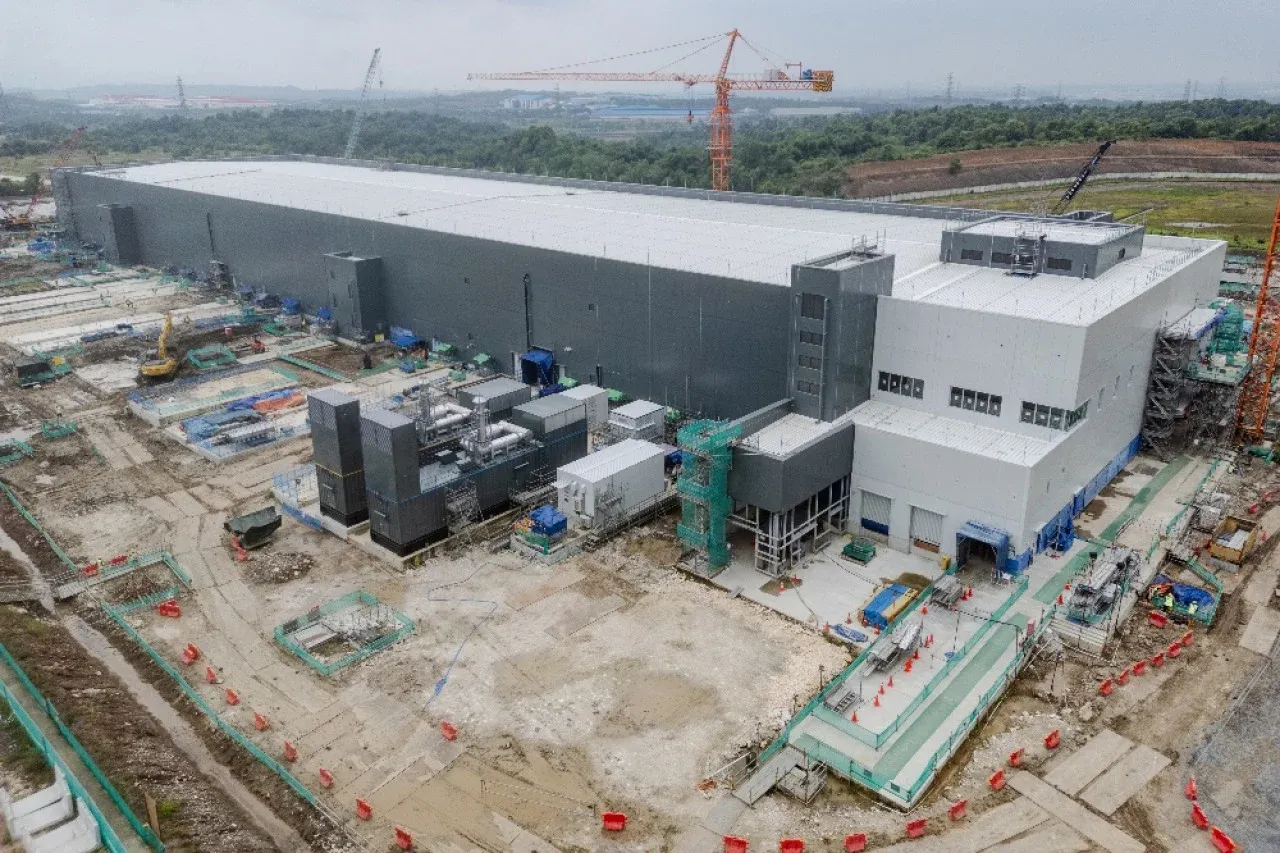
Infrastruktur data center AI adalah ekosistem pusat data, jaringan, pasokan listrik, dan layanan komputasi cloud yang dirancang khusus untuk menjalankan beban kerja kecerdasan buatan berkapasitas besar secara berkelanjutan, aman, dan efisien bagi berbagai pelaku ekonomi digital. Di balik setiap model AI yang semakin besar, terdapat investasi dalam jumlah jumbo untuk membangun data center, chip, jaringan listrik, dan berbagai infrastruktur pendukung. Arus investasi global pada paruh pertama 2026 menunjukkan pergeseran kuat menuju infrastruktur digital dan AI, dengan sektor komunikasi menjadi magnet utama modal baru. Dengan demikian, lonjakan investasi AI tidak hanya mengubah industri teknologi, tetapi juga mulai membentuk arah aliran modal global dan mendorong pembangunan infrastruktur energi serta digital dalam skala yang belum pernah terjadi sebelumnya. Ini konteks penting sebelum menilai peluang emiten data center di pasar lokal.
FDI Digital Mengalir Deras: AI Mengubah Peta Investasi
Ledakan minat terhadap AI sudah tercermin jelas di angka investasi. Investasi asing langsung greenfield untuk proyek baru di seluruh dunia mencapai sekitar Rp 9.549 triliun pada paruh pertama 2026, dan sektor komunikasi menyerap porsi besar dari kue tersebut. Lebih dari Rp 2.325,25 triliun di antaranya mengalir ke proyek data center, atau lebih dari 94% dari total investasi di sektor komunikasi. Angka ini setara sekitar seperempat dari seluruh rencana belanja modal FDI greenfield global pada periode tersebut. Besarnya aliran modal menjadi salah satu faktor yang membuat pembangunan ekosistem AI berlangsung sangat cepat. Narasinya jelas: modal global sedang mencari “rumah” baru di infrastruktur data center AI, dan siapa pun yang mampu menyediakan lahan, listrik, dan konektivitas akan berada di pusat perhatian. Inilah alasan mengapa infrastruktur data center AI layak dipandang sebagai tema investasi jangka panjang, bukan sekadar siklus pendek teknologi.
Proyeksi US$ 13 Miliar dan 10 Emiten Proksi Data Center
Bisnis pusat data di pasar lokal diproyeksikan terus berkembang seiring lonjakan kebutuhan komputasi berbasis artificial intelligence. Dalam riset bertajuk “Indonesia’s Data Center Cost Edge Meets a Power Bottleneck”, seorang analis sekuritas memproyeksikan pembangunan infrastruktur data center berpotensi mencapai nilai signifikan yang dikonversi menjadi sekitar Rp 227 triliun, ditopang lonjakan permintaan AI. Riset yang sama mengidentifikasi 10 emiten sebagai proksi infrastruktur data center: DCII, EDGE, ISAT, TLKM, DSSA, DMAS, TOTL, POWR, MORA, dan KETR. DCII, EDGE, ISAT, TLKM, dan DSSA menawarkan eksposur langsung melalui bisnis operator data center, sementara DMAS, TOTL, POWR, KETR, dan MORA mendapat eksposur lewat penyediaan infrastruktur pendukung, dari lahan, konstruksi, listrik, hingga konektivitas. Menariknya, analis tersebut secara eksplisit menyatakan lebih menyukai pemasok infrastruktur sebagai pilihan eksposur langsung terhadap tema pembangunan data center.
Keunggulan Biaya dan Ekspansi AI Regional: Di Mana Posisi Lokal?
Keunggulan biaya menjadi salah satu alasan mengapa infrastruktur data center AI lokal berpotensi kompetitif. Biaya konstruksi data center di pasar ini diperkirakan sekitar US$ 8,9 juta per megawatt, lebih rendah daripada di Malaysia yang sekitar US$ 9,9 juta per megawatt. Biaya listrik juga disebut lebih murah, yakni sekitar US$ cent 6,3 per kWh dibandingkan US$ cent 10,6 per kWh di Malaysia. Keunggulan ini mendukung imbal hasil atas biaya sekitar 10%-11%. Di tingkat kawasan, kapasitas data center Asia Pasifik yang telah beroperasi mencapai 15,1 GW, dengan 4,8 GW dalam pembangunan dan 21,7 GW dalam perencanaan. Johor tercatat memiliki tingkat kekosongan hanya sekitar 0,7%, sementara kapasitas pembangunan baru di Singapura dibatasi sekitar 25 MW. Tidak mengherankan jika Johor memimpin limpahan permintaan, sementara peningkatan konektivitas dan insentif pajak memperkuat daya tarik Batam sebagai pusat alternatif. Ekspansi AI regional ini adalah peluang sekaligus tekanan bagi pelaku lokal untuk berlari lebih cepat.
Strategi Investor: Memilih Proksi Infrastruktur, Bukan Sekadar Operator
Meski narasi pertumbuhan sangat menarik, pendekatan investasi tetap perlu selektif. Tingkat kekosongan data center di Jakarta masih sekitar 20,4%, sehingga risiko membangun kapasitas terlalu cepat tanpa penyewa riil belum hilang. Di sinilah logika lebih menyukai pemasok infrastruktur ketimbang operator menjadi relevan: monetisasi konstruksi, listrik, lahan, dan konektivitas bisa terjadi bahkan sebelum utilisasi data center mencapai puncak. Contohnya, DMAS menawarkan lahan dengan pasokan daya listrik terjamin sebesar 993 MVA, TOTL memiliki sekitar 39% proyek di pusat data, POWR berpotensi menangkap permintaan listrik berulang, sementara KETR dan MORA menyediakan konektivitas dengan desain kapasitas hingga 400 Tbps. Secara global, beban kerja AI diperkirakan mengambil sekitar 65% komputasi data center pada 2027 dan meningkat menjadi sekitar 71% pada 2030. Artinya, infrastruktur data center AI bukan tema satu-dua tahun, melainkan lintasan multi-dekade. Bagi investor lokal dan korporat, strategi paling rasional adalah mengincar emiten data center dan pemasok infrastruktur yang mampu mengonversi gelombang ekspansi AI regional menjadi arus kas jangka panjang yang berkelanjutan.