
LDR menjadi penanda ruang intermediasi
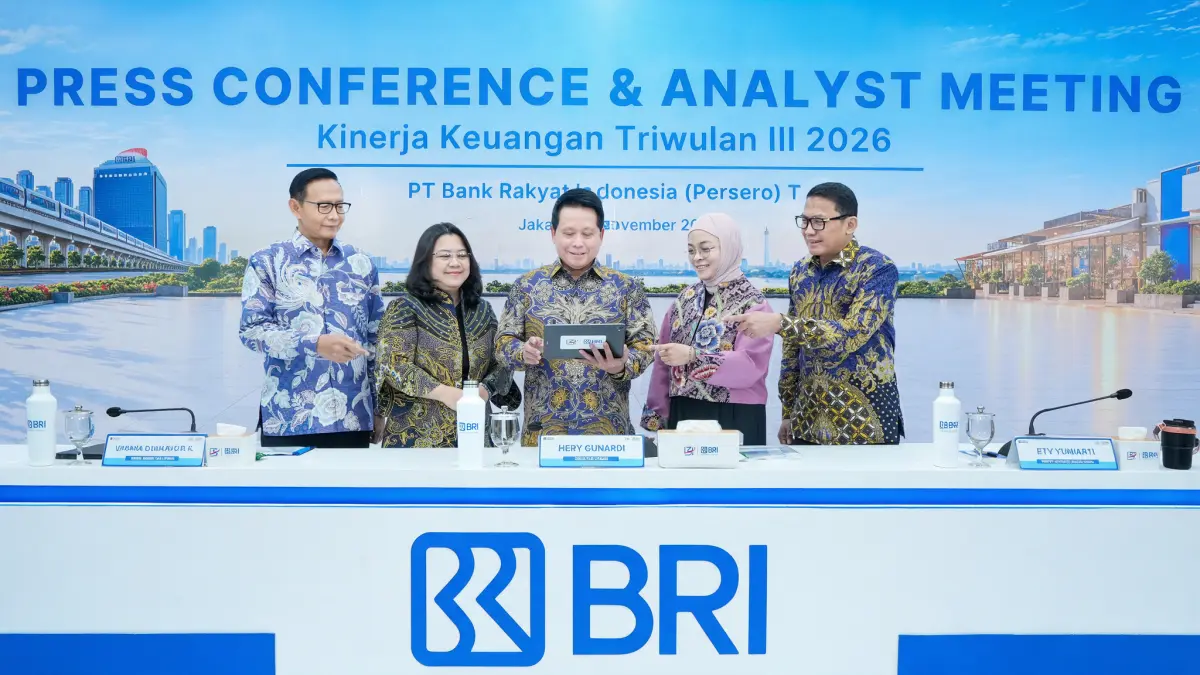
Loan-to-Deposit Ratio (LDR) adalah perbandingan antara kredit yang disalurkan bank dan dana pihak ketiga yang dihimpun, sehingga dapat memberi gambaran tentang keseimbangan intermediasi dan pendanaan. Pada triwulan III 2026, LDR BRI tercatat 87,8 persen—angka yang menunjukkan bank menyalurkan kredit dalam skala besar tanpa menghabiskan seluruh basis dana yang tersedia. Ini bukan jaminan bahwa ekspansi dapat berlangsung tanpa batas, tetapi menjadi sinyal bahwa pertumbuhan masih ditopang oleh pendanaan yang sejalan. Menurut Direktur Keuangan dan Strategi BRI Achmad Royadi, penguatan fundamental mencakup pengelolaan likuiditas, struktur pendanaan, dan permodalan, sejalan dengan arah strategis di bawah supervisi Danantara.
Makna utama angka tersebut bukan semata-mata bahwa likuiditas BRI tersedia, melainkan bahwa pertumbuhan kredit dan penghimpunan dana bergerak beriringan. Bagi rencana ekspansi, keseimbangan ini lebih penting daripada mengejar pertumbuhan penyaluran setinggi mungkin. LDR perlu dibaca bersama kualitas aset dan kecukupan modal, bukan sebagai izin untuk mengendurkan seleksi pembiayaan. Karena itu, posisi 87,8 persen memberi ruang gerak, tetapi ruang tersebut tetap bergantung pada kemampuan BRI menjaga sumber dana dan menyalurkan kredit secara sehat.
Kredit tumbuh cepat, pendanaan ikut menguat
Hingga triwulan III 2026, kredit dan pembiayaan BRI mencapai Rp1.647 triliun, tumbuh 14,5 persen secara tahunan. Pada periode yang sama, dana pihak ketiga mencapai Rp1.651 triliun atau naik 12,0 persen, sementara rasio dana murah atau CASA berada di 70 persen pada September 2026. Selisih laju pertumbuhan kredit dan dana memang patut dicermati, tetapi kenaikan penghimpunan dana serta porsi CASA yang besar memberi landasan bagi intermediasi. Angka-angka ini membuat ekspansi bisnis BRI tampak ditopang oleh kapasitas pendanaan, bukan hanya dorongan memperbesar penyaluran.
Meski demikian, pertumbuhan kredit yang lebih cepat daripada DPK membuat disiplin pengelolaan likuiditas tetap penting. LDR 87,8 persen menyediakan konteks bahwa penyaluran belum berdiri sendiri dari kemampuan menghimpun dana. CAR sebesar 23,0 persen juga menunjukkan bantalan permodalan yang kuat untuk mendukung aktivitas bank. Kombinasi ini memberi BRI pilihan untuk memperluas pembiayaan, tetapi keputusan ekspansi sebaiknya tetap mengikuti prospek sektor dan kemampuan debitur. Pertumbuhan yang sehat bukan sekadar penambahan saldo kredit; kualitas penyaluran akan menentukan apakah ruang hari ini dapat dipertahankan.
Ekspansi perlu diarahkan, bukan sekadar diperbesar
BRI menyatakan akan mengarahkan ekspansi ke bisnis berprospek sehat, termasuk UMKM, sekaligus memperluas pembiayaan bagi sektor-sektor produktif. Arah ini masuk akal: kapasitas likuiditas dan modal baru bernilai jika digunakan pada pembiayaan yang punya peluang tumbuh dan dapat dikelola risikonya. Indikator kualitas aset dalam laporan yang sama juga memberi konteks, dengan rasio kredit bermasalah turun dari 3,1 persen pada September 2025 menjadi 2,85 persen pada September 2026; rasio pinjaman berisiko turun dari 8,9 persen pada awal 2026 menjadi 8,6 persen pada triwulan III. Perbaikan tersebut mendukung ruang ekspansi, tetapi bukan alasan untuk menganggap risiko kredit telah hilang.
Kesimpulannya, LDR BRI sebesar 87,8 persen memberi sinyal ruang intermediasi yang masih terbuka, sementara pertumbuhan kredit 14,5 persen, kenaikan DPK, CASA 70 persen, dan CAR 23,0 persen memperkuat fondasinya. Namun, kekuatan angka hanya akan bertahan jika ekspansi dijalankan selektif dan kualitas aset terus dijaga. BRI memiliki landasan untuk memperluas pembiayaan, terutama pada UMKM dan sektor produktif, tetapi ukuran keberhasilan berikutnya bukan sekadar seberapa cepat kredit bertambah. Yang lebih menentukan adalah apakah pertumbuhan itu tetap seimbang dengan likuiditas, modal, dan kemampuan debitur membayar.