
Lonjakan Pembiayaan EV: Sinyal Perubahan Selera Konsumen
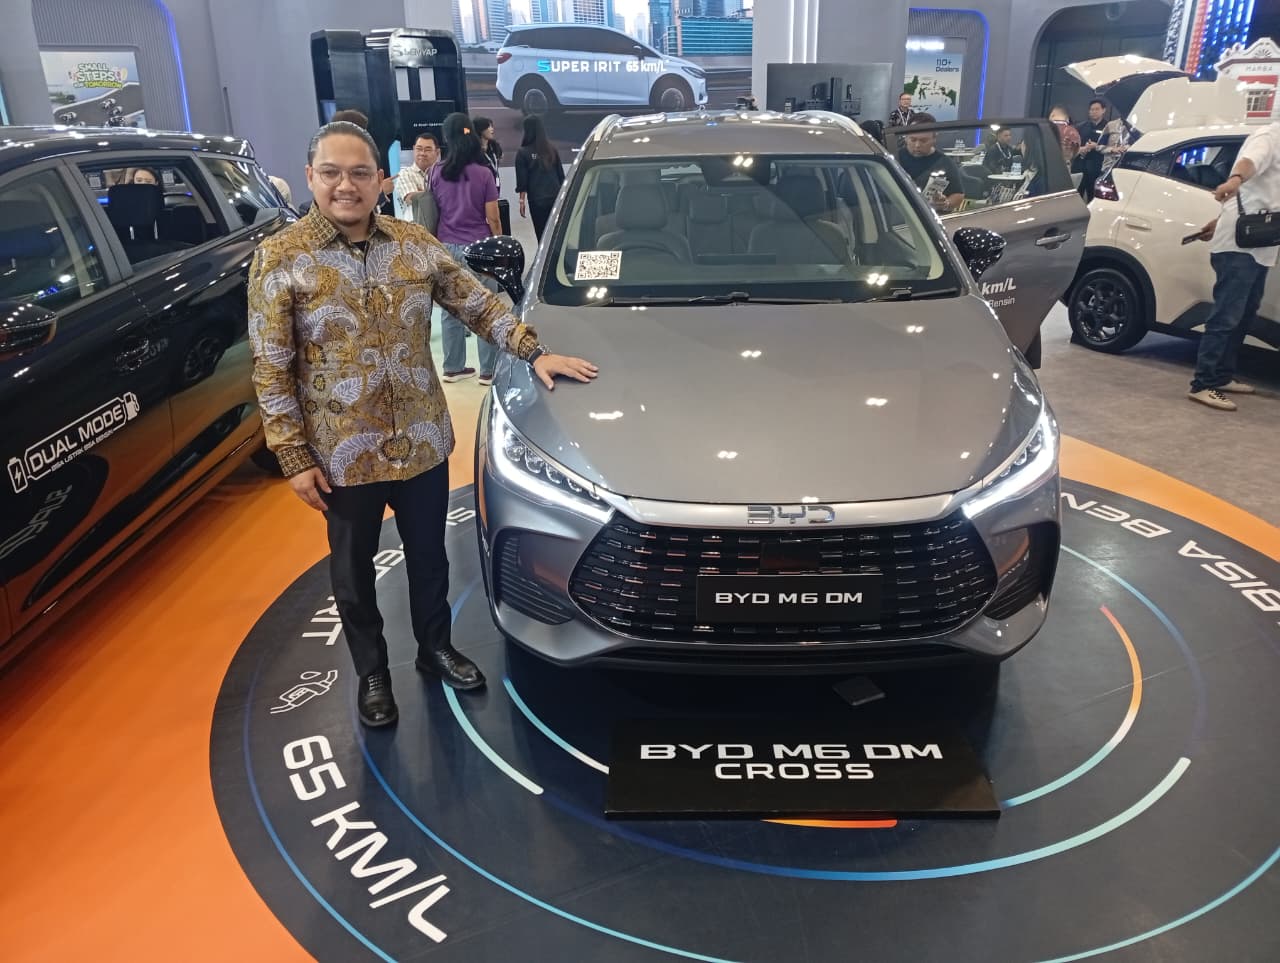
Pembiayaan kendaraan listrik adalah fasilitas kredit yang disalurkan perusahaan pembiayaan untuk membantu konsumen membeli mobil listrik dan kendaraan hybrid, sehingga biaya kepemilikan dapat dicicil dalam jangka waktu tertentu dengan skema bunga dan tenor yang disesuaikan profil risiko nasabah dan strategi ekspansi multifinance. Otoritas Jasa Keuangan (OJK) mencatat pembiayaan kendaraan listrik dan hybrid melalui multifinance mencapai Rp26,20 triliun pada Agustus 2026, melonjak 34,67% secara tahunan. Di saat yang sama, total pembiayaan kendaraan bermotor justru turun 0,68% menjadi Rp403,02 triliun. Kontras ini bukan sekadar angka; ini adalah bukti bahwa kredit mobil listrik mulai menjadi arus utama, bukan lagi produk pinggiran. Menurut OJK, pembiayaan kendaraan listrik kini menjadi salah satu area ekspansi utama multifinance, menandakan kepercayaan pasar terhadap pertumbuhan EV dan multifinance kendaraan hybrid.
Mengapa EV Tumbuh Saat Kredit Bermotor Mengecil?
Pertumbuhan EV Indonesia melalui skema pembiayaan kendaraan listrik terjadi di tengah tekanan ekonomi dan melemahnya pasar otomotif konvensional. Piutang pembiayaan perusahaan pembiayaan hanya tumbuh 1,68% yoy pada Agustus 2026, dengan penyaluran ke sektor produktif bahkan terkontraksi 1,81% menjadi Rp241,88 triliun. Daya beli belum pulih, penjualan kendaraan bermotor melambat, dan tren pembiayaan investasi ikut menurun. Dalam konteks lesu ini, lonjakan 34,67% pada kredit mobil listrik terlihat sebagai pelarian strategis: konsumen mencari efisiensi jangka panjang, sementara multifinance membaca EV sebagai ceruk pertumbuhan baru. Perbedaan kinerja antara pembiayaan EV dan kendaraan bermotor secara keseluruhan menunjukkan pergeseran preferensi konsumen ke teknologi yang dianggap lebih modern dan hemat, sekaligus sinyal bahwa pasar mulai percaya pada keberlanjutan kendaraan listrik dan hybrid.
Peluang bagi Konsumen: Akses EV Lewat Kredit yang Kian Agresif
Dari sudut pandang calon pembeli, ledakan pembiayaan kendaraan listrik adalah kabar baik: semakin banyak multifinance yang berani menggarap kredit mobil listrik dan multifinance kendaraan hybrid, semakin besar pilihan skema cicilan yang tersedia. OJK sendiri memproyeksikan kinerja industri pembiayaan tetap tumbuh positif di kisaran 2–4% hingga akhir 2026, didukung peningkatan pembiayaan modal kerja 5,40% yoy. Artinya, ruang manuver lembaga pembiayaan untuk mengembangkan produk EV masih terbuka. Namun peluang ini datang dengan konsekuensi: ekspansi agresif bisa mendorong konsumen mengambil komitmen jangka panjang di tengah daya beli yang belum pulih. Di sini, pembeli perlu lebih kritis membaca syarat kredit, bukan sekadar tergoda narasi ramah lingkungan dan teknologi baru. Lonjakan angka pembiayaan EV seharusnya dimaknai sebagai kesempatan memperluas akses, bukan ajakan konsumtif tanpa perhitungan.
Tantangan Ekosistem: Risiko di Balik Angka yang Cemerlang
Meski kinerja penyaluran pembiayaan kendaraan listrik disebut kian cemerlang, OJK mengingatkan bahwa pengembangan segmen ini harus memperhatikan perkembangan pasar dan kesiapan ekosistem pendukung. Rasio Non-Performing Financing (NPF) gross masih di level 3,04% dan net 0,83%, dengan gearing ratio 2,04 kali, jauh di bawah batas maksimum 10 kali. Angka ini memberi ruang ekspansi, tetapi bukan berarti tanpa risiko. Jika infrastruktur pengisian, layanan purna jual, dan pasar jual kembali EV belum matang, konsumen berpotensi menanggung depresiasi nilai dan ketidaknyamanan operasional, sementara multifinance menghadapi risiko kualitas portofolio. OJK sudah mendorong perusahaan pembiayaan memperkuat manajemen risiko dan tata kelola agar ekspansi pembiayaan berlangsung sehat. Tanpa disiplin ini, pertumbuhan cepat bisa berubah menjadi beban kredit macet yang pada akhirnya merugikan pembeli.
Ke Mana Arah Kredit EV: Momentum atau Hanya Tren Sesaat?
Lonjakan 34,67% pada pembiayaan kendaraan listrik dan hybrid hingga Rp26,20 triliun bukan sekadar statistik; ini adalah titik balik strategi industri pembiayaan dan preferensi konsumen. OJK jelas melihat segmen ini sebagai area ekspansi yang layak didorong, sambil tetap menekankan prinsip kehati-hatian dan pengelolaan risiko. Pertanyaannya, apakah ini momentum jangka panjang atau sekadar tren sesaat yang digerakkan promosi dan insentif? Jawabannya bergantung pada dua hal: konsistensi multifinance menjaga kualitas kredit, dan kemampuan ekosistem EV memenuhi ekspektasi pengguna. Jika keduanya berjalan seimbang, pembiayaan kendaraan listrik bisa menjadi pintu utama akses teknologi rendah emisi bagi masyarakat. Jika tidak, konsumen berisiko terjebak cicilan panjang untuk aset yang belum sepenuhnya didukung ekosistem. Pada akhirnya, pembeli perlu melihat kredit mobil listrik bukan hanya sebagai cara memiliki kendaraan baru, tetapi sebagai keputusan finansial strategis yang menuntut perhitungan matang.