
Lonjakan Pembiayaan Konsumer dan Kredit Regional: Sinyal Babak Baru
Pembiayaan konsumer tumbuh dan pertumbuhan kredit regional merujuk pada kenaikan tajam penyaluran dana oleh bank dan lembaga keuangan kepada rumah tangga serta pelaku usaha di suatu kawasan, yang didorong oleh strategi produk, efisiensi proses, dan dukungan infrastruktur pembayaran digital yang kian masif dalam mendorong aktivitas ekonomi riil.
Momentum keuangan kawasan saat ini ditandai dua fakta menonjol: pembiayaan konsumer Bank Muamalat melonjak 54,63 persen secara tahunan menjadi Rp5,3 triliun pada paruh pertama 2026, sementara penyaluran kredit di Kaltim tumbuh 22,80 persen year-on-year pada triwulan II, jauh di atas 9,46 persen pada triwulan sebelumnya. Dua angka ini bukan sekadar statistik; keduanya menggambarkan akselerasi intermediasi keuangan yang agresif di tengah ekonomi yang kian mengandalkan layanan digital. Artinya, kompetisi dan peluang dalam pembiayaan konsumer tidak lagi hanya soal bunga dan margin, tetapi soal kecepatan, relevansi produk, dan kemampuan menjadikan data serta teknologi sebagai mesin ekspansi yang berkelanjutan.
Ekspansi Bank Muamalat: Emas, Proses Cepat, dan Mesin Konsumer Baru
Ekspansi Bank Muamalat di segmen ritel jelas tidak terjadi karena keberuntungan. Bank ini membukukan pertumbuhan pembiayaan konsumer hingga 54,63 persen YoY menjadi Rp5,3 triliun pada semester pertama 2026, didorong strategi penguatan proposisi produk, perluasan target pasar, dan transformasi proses pembiayaan. Kuncinya adalah fokus pada solusi yang terasa nyata untuk nasabah, bukan sekadar menambah tipe produk di katalog.
Pendorong utama lonjakan ini datang dari produk emas. Solusi Emas Hijrah tumbuh luar biasa, 537 persen year-on-year menjadi Rp1,9 triliun hingga akhir Juni 2026, ditopang service level agreement satu hari, limit gramasi hingga 500 gram, dan tenor sampai sepuluh tahun. Ini bentuk pembiayaan berbasis aset yang menyentuh kebutuhan likuiditas tanpa mengabaikan preferensi masyarakat terhadap emas sebagai lindung nilai. Di sisi lain, penggunaan decision engine dalam pembiayaan multiguna dan Prohajj Plus mengubah proses manual yang lambat menjadi alur yang jauh lebih efisien, sekaligus membuka segmen portofolio baru. Kombinasi desain produk berbasis emas dan transformasi proses inilah yang membuat pembiayaan konsumer tumbuh, bukan hanya bertahan di tengah persaingan.
Kaltim: Pertumbuhan Kredit Regional Disangga Digitalisasi Pembayaran
Di tingkat regional, Kaltim menunjukkan bagaimana kredit bisa melesat ketika sektor riil dan infrastruktur pembayaran tumbuh beriringan. Penyaluran kredit di provinsi ini pada triwulan II 2026 naik 22,80 persen YoY, jauh lebih tinggi dibanding 9,46 persen pada triwulan sebelumnya. Peningkatan ini terutama didorong kredit modal kerja, sejalan dengan kebutuhan pembiayaan usaha di lapangan usaha pertambangan dan industri pengolahan. Dengan kata lain, bank tidak sekadar menyalurkan dana ke konsumsi, tetapi ke sektor yang menjadi tulang punggung ekonomi daerah.
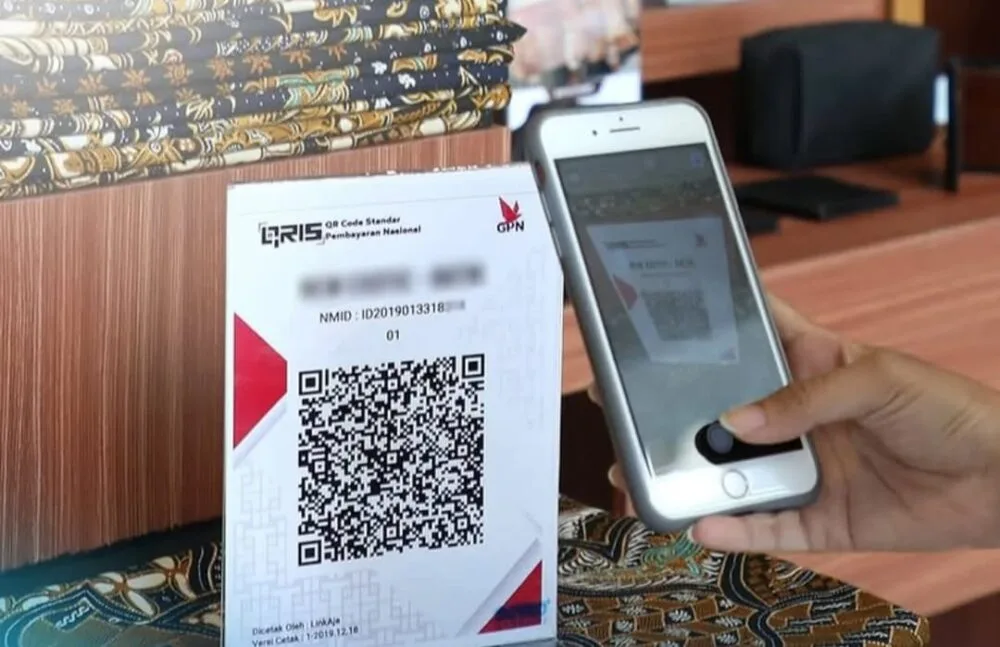
Di balik itu, sistem pembayaran nontunai memberi landasan yang kuat. Nominal transaksi melalui infrastruktur bank sentral tumbuh 49,75 persen YoY menjadi Rp159,34 triliun dengan volume 35,11 juta transaksi. Paling menarik, transaksi QRIS triliun di Kaltim menembus Rp10,02 triliun, tumbuh 87,49 persen secara tahunan dengan 103 juta transaksi. Fakta ini menandakan digitalisasi pembayaran bukan sekadar tren gaya hidup; ia mempercepat perputaran uang, menurunkan biaya transaksi, dan pada akhirnya mendukung bank dalam menilai profil risiko serta menyalurkan kredit dengan lebih tepat sasaran.
Digital, Risiko Rendah, dan Arah Strategis Berikutnya
Ada satu benang merah yang sering diabaikan: pertumbuhan pesat ini terjadi dengan risiko yang masih sehat. Rasio kredit bermasalah di Kaltim bertahan di 1,33 persen, jauh di bawah ambang 5 persen. Sementara itu, Bank Muamalat secara eksplisit menegaskan bahwa ekspansi bank Muamalat di segmen konsumer tetap diiringi pengelolaan risiko yang disiplin dan menjaga rasio pembiayaan bermasalah sesuai ketentuan regulator. Artinya, pertumbuhan kali ini bukan sekadar mengejar volume, melainkan menggabungkan data, teknologi, dan tata kelola risiko yang lebih matang.
Ke depan, arah permainan sudah jelas: institusi yang menang adalah yang mampu menggabungkan inovasi produk (seperti pembiayaan emas, haji, KPR syariah) dengan proses digital yang cepat, terukur, dan berbasis data. Bank Muamalat sendiri menyatakan akan melanjutkan pengembangan bisnis konsumer melalui pengembangan produk dan proses pembiayaan, dan melihat bisnis ini sebagai salah satu motor pertumbuhan utama di masa mendatang. Di level regional, pertumbuhan kredit Kaltim yang kuat dan lonjakan transaksi QRIS menunjukkan ruang besar bagi bank lain untuk meniru formula yang sama. Tantangannya bukan lagi apakah pembiayaan konsumer bisa tumbuh, tetapi apakah pertumbuhan itu bisa dijaga agar tetap berkualitas dan inklusif.