
Obligasi daerah perlu menjadi pilihan, bukan jalan pintas
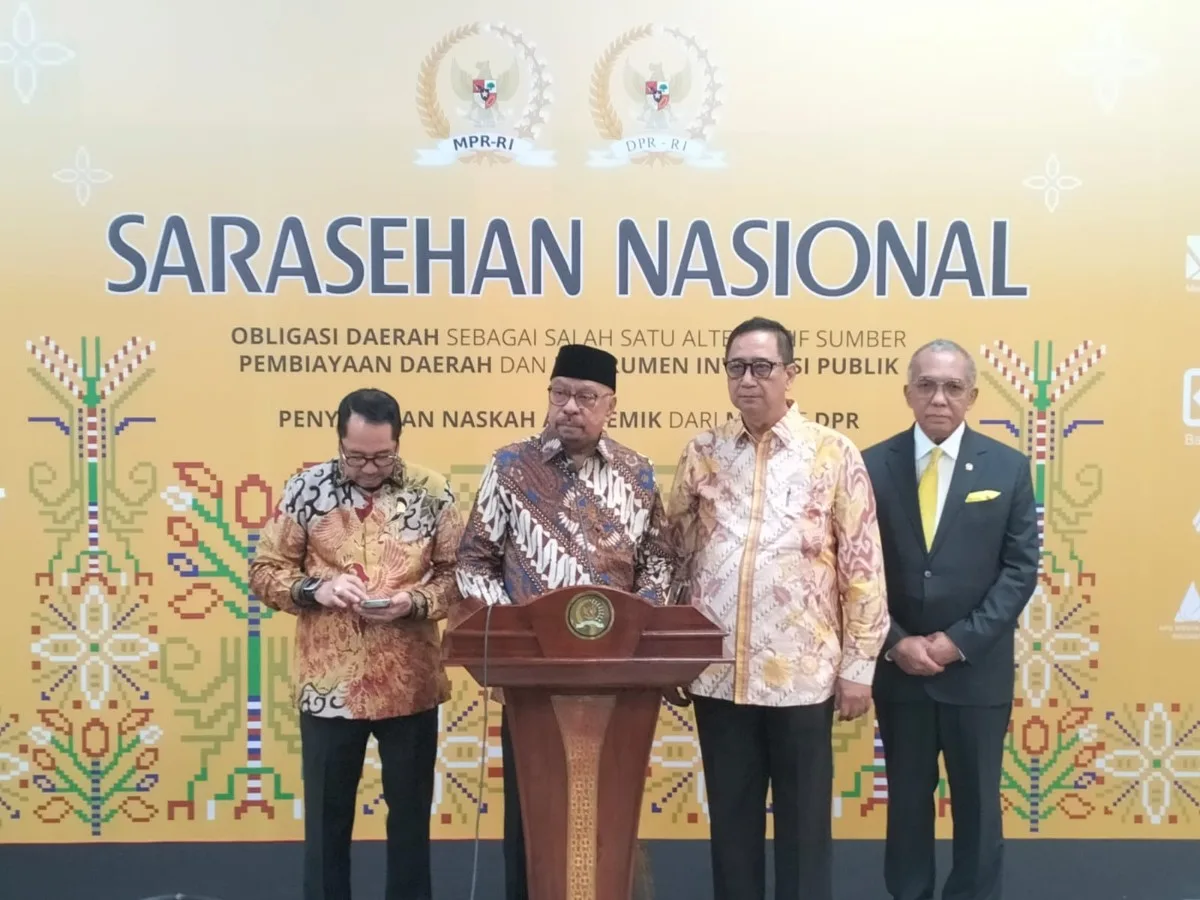
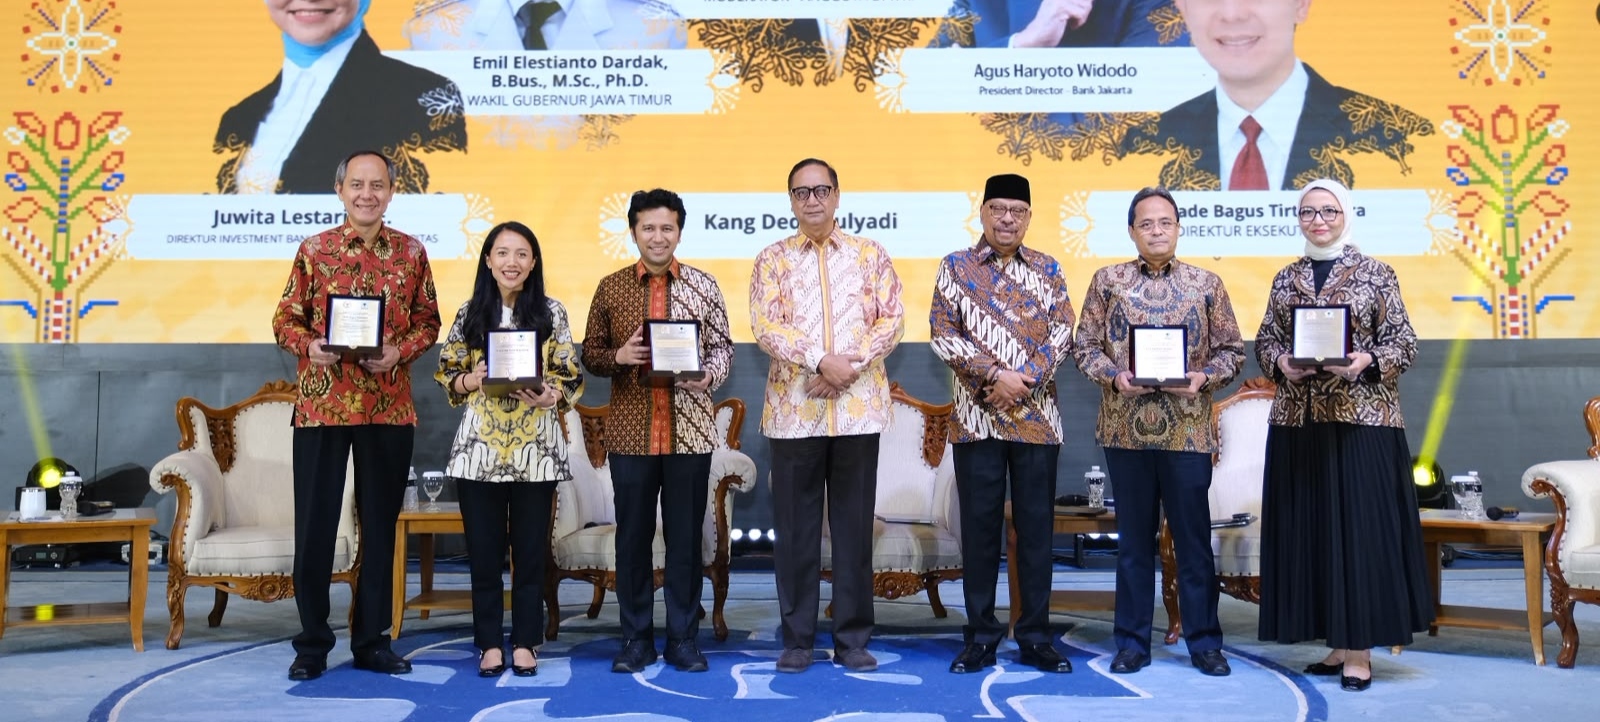
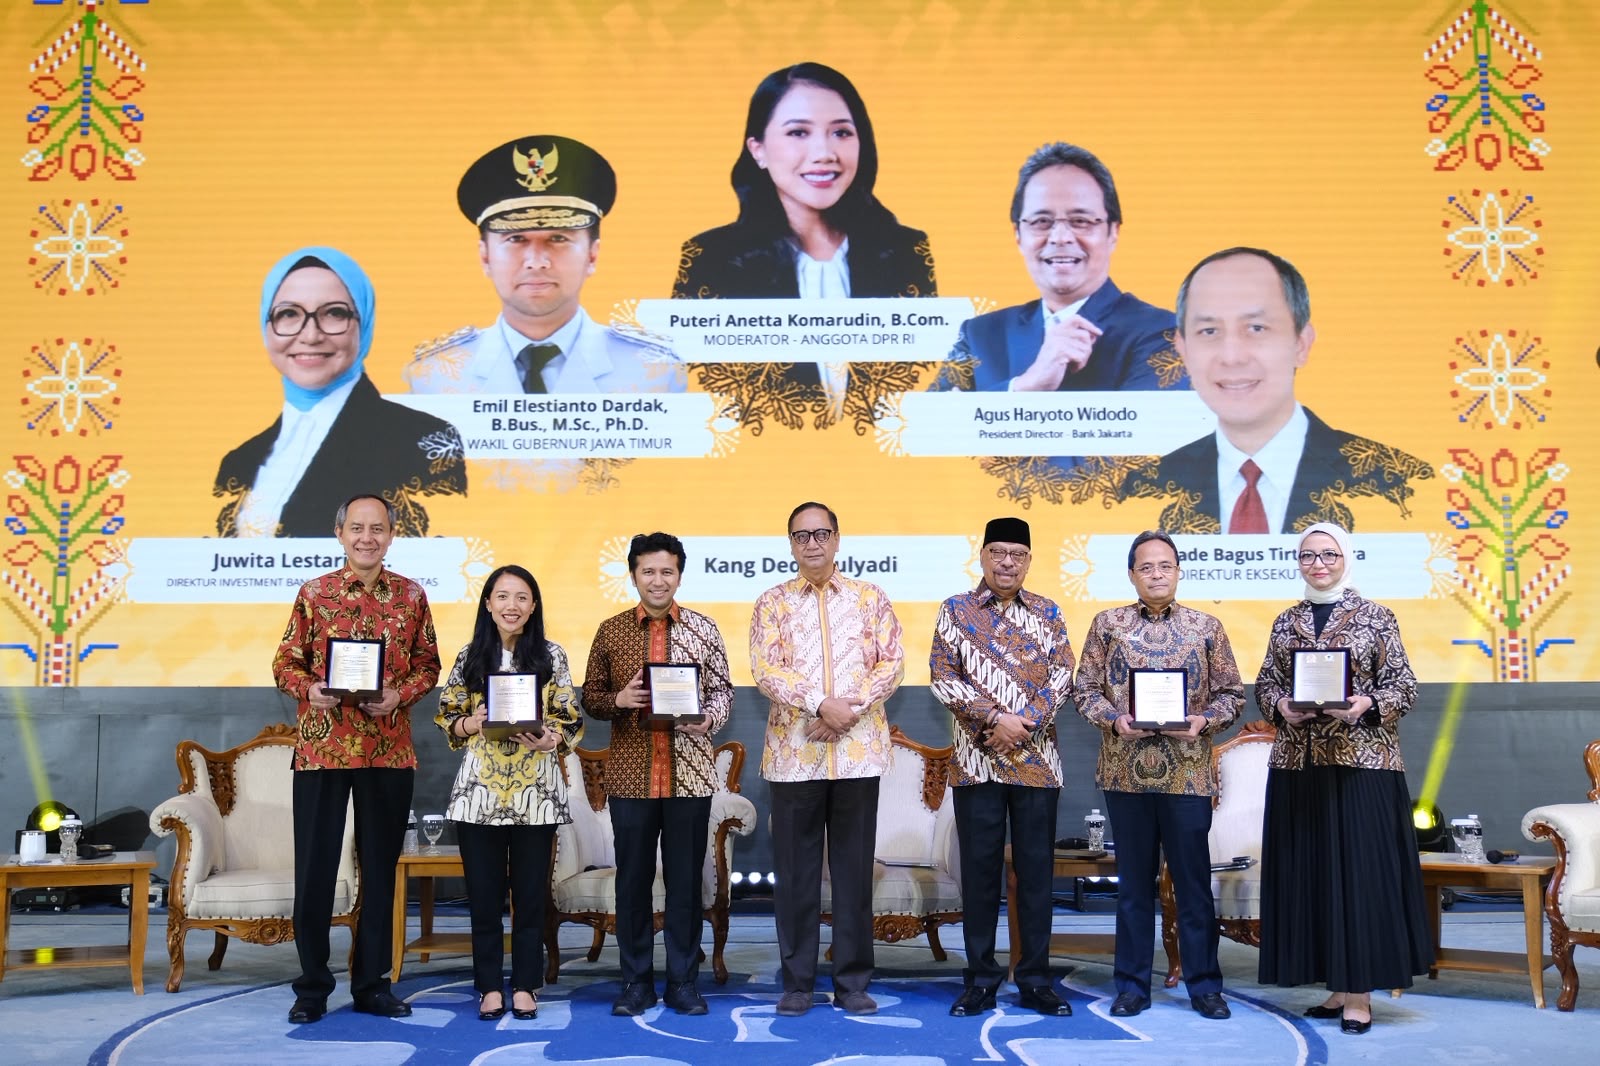
Obligasi daerah adalah surat utang yang diterbitkan pemerintah daerah untuk menghimpun dana dari pasar modal dan membiayai proyek pembangunan, dengan kewajiban pembayaran yang harus direncanakan secara disiplin. Bank Jakarta mendorong lima agenda untuk mempercepat penggunaan instrumen ini, ketika kebutuhan layanan publik terus meningkat sementara ruang fiskal daerah menghadapi tekanan. Direktur Utama Bank Jakarta sekaligus Ketua Umum Asosiasi Bank Pembangunan Daerah, Agus H. Widodo, menegaskan obligasi semestinya memperkuat kapasitas pembangunan, bukan sekadar menutup pengurangan transfer ke daerah. Sikap itu tepat: jika obligasi hanya menjadi tambalan kas, beban pembayaran akan diwariskan tanpa jaminan manfaat jangka panjang. Nilainya terletak pada kemampuan mengubah tabungan investor menjadi rumah sakit, air bersih, transportasi publik, sekolah, dan penanganan banjir yang benar-benar dibutuhkan warga.
Rencana obligasi daerah Jakarta menggambarkan peluang sekaligus hambatan tersebut. Pemprov DKI semula menargetkan penerbitan pada 2027, dengan penghimpunan awal Rp 3,5 triliun; target itu kemudian dinaikkan menjadi Rp 5,2 triliun–Rp 5,6 triliun. Namun, rencana tersebut ditunda setelah pembahasan dengan pemerintah pusat. Pemerintah pusat menawarkan pinjaman melalui PT Sarana Multi Infrastruktur dengan bunga kompetitif, dan skema alternatif yang disampaikan Gubernur DKI Pramono Anung mencakup kebutuhan sekitar Rp 7,5 triliun, terdiri atas rencana sumber dari kekurangan penyaluran DBH serta pinjaman PT SMI.
Lima agenda agar pasar percaya
Lima agenda Bank Jakarta menawarkan urutan kerja yang masuk akal: samakan pemahaman tentang fungsi obligasi; hubungkan pembayaran dengan pendapatan proyek bila memungkinkan; siapkan proyek yang layak dibiayai; pastikan kepastian hukum dan perlindungan investor; lalu uji mekanismenya lewat proyek percontohan. Ini bukan daftar administratif belaka. Tanpa kesepakatan bahwa obligasi membiayai investasi produktif, instrumen tersebut mudah dicap sebagai utang untuk menutup defisit. Tanpa proyek matang dan sumber pembayaran yang jelas, investor sulit menilai risiko. Agus mencontohkan pendapatan operasional transportasi publik atau rumah sakit sebagai salah satu sumber pembayaran, sehingga kewajiban tidak sepenuhnya bertumpu pada APBD. Pemerintah daerah sebaiknya memulai dengan satu atau dua proyek yang manfaat dan arus pendapatannya dapat diuji, sebelum memperluas skema ke proyek lain.
Agenda itu juga menuntut transparansi sejak awal: tujuan penerbitan, risiko, jadwal pembayaran, serta hasil proyek perlu dijelaskan kepada publik. Pengawasan dan seleksi proyek bukan penghalang bagi inovasi, melainkan syarat agar obligasi dipercaya dan biaya pinjaman tidak menjadi beban tanpa hasil. Jika daerah belum siap menerbitkan sendiri, sindikasi antarbank pembangunan daerah dapat menjadi alternatif untuk membiayai proyek berskala besar. Namun, pilihan pembiayaan harus mengikuti mutu proyek dan kapasitas membayar, bukan sekadar ketersediaan lembaga pemberi pinjaman.
Kehati-hatian pusat jangan menutup ruang daerah
Penundaan obligasi daerah Jakarta bukan sekadar pergantian sumber dana. Ia memperlihatkan ketegangan antara kehati-hatian fiskal pemerintah pusat dan ruang pemerintah daerah untuk berinovasi. Pinjaman PT SMI dapat menawarkan evaluasi proyek dan pengawasan, tetapi ketergantungan pada jalur pembiayaan dalam ekosistem pusat tidak membangun akses langsung daerah ke pasar modal. Sebaliknya, obligasi berpotensi memobilisasi dana investor sekaligus memperluas pasar keuangan domestik, dengan dampak ekonomi yang bergantung pada kualitas proyek dan produktivitas belanjanya. Ada pula risiko fiskal jangka panjang: apabila pembayaran pinjaman dilakukan dengan pemotongan DBH, penerimaan yang seharusnya tersedia bagi daerah dapat menyempitkan ruang belanja pada masa mendatang.
Kemandirian fiskal bukan berarti daerah boleh berutang tanpa kendali. Artinya, pemerintah daerah memiliki pilihan untuk menghimpun pembiayaan, mengelola kapasitas fiskal, dan mempertanggungjawabkan keputusan investasi secara kredibel. Akses langsung ke pasar dapat memperkuat kapasitas membiayai pembangunan, tetapi hanya jika disiplin anggaran, keterbukaan, dan kemampuan membayar dijaga. Kehati-hatian pusat memang penting; menjadikannya alasan untuk menutup seluruh jalur pembiayaan alternatif justru berisiko mempertahankan ketergantungan dan menunda proyek yang dibutuhkan masyarakat.
Kesimpulan: mulai kecil, bangun kepercayaan
Obligasi daerah Jakarta semestinya tidak diperlakukan sebagai pilihan antara pasar modal dan pinjaman pemerintah. Yang perlu diuji ialah sumber mana yang paling sesuai untuk setiap proyek, dengan pembagian risiko dan kewajiban yang jelas. Proyek percontohan dapat menjawab keraguan tanpa memaksa daerah langsung menerbitkan dalam skala besar: pilih investasi yang manfaatnya terukur, siapkan arus pembayaran, ungkapkan risikonya, lalu evaluasi hasilnya sebelum skema diperluas. Cara ini memberi ruang bagi pengawasan pusat sekaligus membuktikan bahwa daerah mampu mengelola pembiayaan dengan bertanggung jawab. Kemandirian fiskal akan bermakna ketika akses pendanaan menghasilkan layanan publik yang lebih baik dan tidak mengorbankan kemampuan anggaran di masa depan. Lima agenda Bank Jakarta memberi peta awal; keberanian pemerintah membuka ruang uji yang disiplin akan menentukan apakah peta itu menjadi jalan nyata.