
MSCI, Gejolak IHSG, dan Pesan Pemerintah: Masalahnya Governance, Bukan Fundamental
MSCI reklasifikasi pasar modal adalah proses penilaian ulang sebuah pasar oleh penyedia indeks global yang dapat memengaruhi status klasifikasi, alokasi portofolio institusional, hingga arus modal asing, sehingga setiap perubahan asesmen sering memicu gejolak harga aset dan perdebatan tentang kualitas governance pasar yang dinilai. Ketegangan itu terlihat ketika sentimen Morgan Stanley Capital International memicu kejatuhan Indeks Harga Saham Gabungan dan memaksa pemerintah turun tangan menjelaskan posisi resmi.
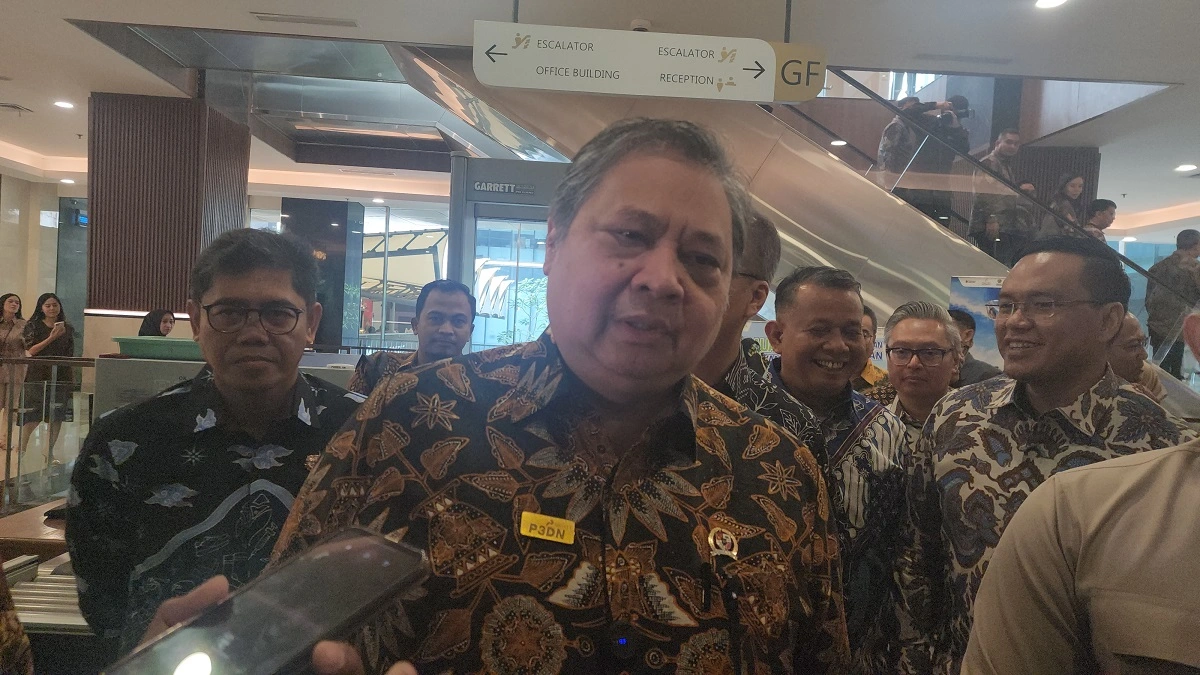
Menko Perekonomian Airlangga Hartarto menegaskan bahwa fundamental ekonomi Indonesia masih solid meski pasar modal bergejolak akibat sentimen MSCI. Ia menyampaikan hal ini usai rapat koordinasi pengembangan kawasan ekonomi khusus pada 21 Oktober 2026, menolak narasi bahwa ekonomi ibarat “bom waktu”. Menurutnya, ketidakpastian global dan gejolak pasar keuangan tidak mengubah fundamental ekonomi Indonesia yang tetap kuat. Sikap ini penting: pemerintah ingin memisahkan antara guncangan sentimen jangka pendek dan kekuatan struktur ekonomi yang lebih dalam.
Pendekatan tersebut patut diapresiasi. Di tengah kepanikan, pemerintah memilih menegaskan data, bukan ikut latah menyalahkan pasar. Namun, penegasan fundamental saja tidak cukup; pasar global menuntut langkah konkret memperbaiki tata kelola. Di sinilah perdebatan bergeser dari soal makroekonomi ke reformasi pasar modal governance yang lebih teknis, tetapi krusial bagi kepercayaan investor jangka panjang.
Fundamental Ekonomi Kuat: Data Makro Jadi Tameng Narasi Negatif
Untuk membantah kekhawatiran berlebihan, pemerintah mengandalkan sederet indikator makro. Airlangga menyebut pertumbuhan ekonomi mencapai 5,45%, lebih tinggi dari rata-rata dunia sekitar 3%, dengan inflasi terkendali di kisaran 3% atau dalam rentang 2,5 plus minus 1 persen. Ini bukan sekadar angka di atas kertas; pertumbuhan di atas rata-rata global memberi ruang fiskal dan psikologis bagi investor untuk tetap bertahan di tengah guncangan indeks.
Dari sisi eksternal, cadangan devisa rupiah tercermin pada posisi cadangan devisa yang disebut Airlangga mencapai setara pembiayaan sekitar 6,5 bulan impor. Dalam konteks gejolak pasar, pesan yang ingin disampaikan jelas: kemampuan membiayai impor dan kewajiban eksternal masih aman. Di sektor keuangan domestik, pertumbuhan kredit perbankan sekitar 13% dan rasio kredit bermasalah yang relatif rendah menunjukkan fungsi intermediasi masih berjalan.
Pemerintah juga menyoroti indikator sektor riil seperti stok beras di atas 5 juta ton dan nilai tukar petani yang meningkat hingga sekitar 130 sebagai bukti daya beli dan ketahanan pangan tetap terjaga. Jika dirangkai, semua ini membentuk narasi bahwa fundamental ekonomi Indonesia tidak sejalan dengan kepanikan pasar modal. Di titik ini, pemerintah punya argumen kuat: MSCI reklasifikasi pasar modal tidak boleh dibaca sebagai vonis atas keseluruhan ekonomi, melainkan sebagai alarm untuk aspek tata kelola yang lebih sempit.
Sorotan MSCI: Free Float 15% dan Demutualisasi sebagai PR Governance
Kunci dari sorotan MSCI bukanlah kinerja makro, melainkan reformasi pasar modal governance. Pemerintah menilai persoalan yang diangkat MSCI lebih berkaitan dengan tata kelola perdagangan saham, khususnya saham dengan porsi saham beredar di publik atau free float, ketimbang fundamental ekonomi maupun fundamental emiten. Dengan kata lain, yang dipersoalkan adalah cara pasar bekerja, bukan kesehatan perusahaan atau ekonomi secara keseluruhan.
Airlangga menegaskan bahwa program reformasi pasar modal yang disiapkan otoritas telah diterima, dan fokus berikutnya adalah implementasi, termasuk pemenuhan ketentuan free float saham Indonesia minimum 15% serta tindak lanjut terhadap saham-saham dalam daftar tunggu MSCI. Ia juga menekankan bahwa fundamental emiten, dari sisi laba-rugi dan pembagian dividen, masih baik, sehingga masalah utama ada pada governance perdagangan saham dengan porsi saham publik yang terbatas.
Salah satu agenda penting dalam peta jalan reformasi adalah demutualisasi bursa, yaitu perubahan struktur kepemilikan dan tata kelola bursa efek dari organisasi berbasis keanggotaan menjadi perusahaan dengan struktur kepemilikan berbeda. Pemerintah memiliki waktu hingga Juni 2027 untuk menindaklanjuti persoalan ini dan diminta menyampaikan kemajuan reformasi secara terbuka kepada publik. Di sini letak tantangan: tanpa eksekusi disiplin terhadap free float 15% dan demutualisasi, fundamental yang kuat akan terus dibayangi diskon kepercayaan di mata investor global.
MSCI Bukan Satu-satunya Indeks: Strategi Diversifikasi Persepsi Investor
Di tengah sorotan MSCI reklasifikasi pasar modal, pemerintah memilih strategi komunikasi yang menolak ketergantungan tunggal pada satu lembaga. Airlangga menegaskan bahwa MSCI bukan satu-satunya penyedia indeks atau rating yang menjadi rujukan investor global; ia menyebut S&P dan FTSE Russell sebagai acuan lain yang juga digunakan investor. Pesannya tegas: “MSCI bukan satu-satunya rating. Banyak rating lain, ada S&P, FTSE Russell. Jadi, yang satu tidak bisa mendikte yang lain.”
Pendekatan ini masuk akal sebagai upaya meredam kepanikan. Jika MSCI tidak merekomendasikan saham Indonesia kepada investor dari Amerika Serikat, Eropa, atau Asia, pemerintah mengingatkan bahwa masih ada acuan pasar lain yang dapat dipertimbangkan. Namun, ini bukan alasan untuk mengabaikan kritik MSCI. Diversifikasi indeks adalah strategi komunikasi, bukan pengganti reformasi struktural. Investor institusional besar tetap memperhatikan konsistensi kebijakan lintas indeks, bukan sekadar memilih label yang paling menguntungkan.
Di sisi lain, pemerintah mengapresiasi langkah otoritas jasa keuangan dalam mendorong reformasi pasar modal dan menekankan pentingnya memastikan agenda tersebut benar-benar diterapkan, terutama terkait tata kelola perdagangan saham dan pemenuhan ketentuan free float. Kombinasi antara penguatan narasi fundamental ekonomi Indonesia dan perbaikan governance adalah satu-satunya cara untuk mengubah persepsi pasar, terlepas dari indeks mana yang digunakan investor sebagai kompas.
Kesimpulan: Menjaga Kepercayaan dengan Data Kuat dan Reformasi Konsisten
Respons pemerintah terhadap asesmen MSCI menunjukkan dua pesan utama: fundamental ekonomi Indonesia kuat, dan masalah utama ada pada governance pasar modal, bukan pada makroekonomi. Pertumbuhan 5,45%, inflasi terkendali, cadangan devisa yang mampu membiayai sekitar 6,5 bulan impor, serta indikator sektor riil yang positif menjadi tameng terhadap narasi krisis yang berlebihan. Ini adalah fondasi penting untuk mempertahankan kepercayaan investor.
Namun, pasar global menilai bukan hanya angka, tetapi juga kualitas institusi. Agenda reformasi pasar modal governance—dari pemenuhan free float 15% hingga demutualisasi bursa—harus bergerak dari kertas ke eksekusi nyata sebelum tenggat Juni 2027. Menunjuk S&P dan FTSE Russell sebagai alternatif MSCI membantu meredam kepanikan, tetapi tidak menggantikan kebutuhan akan tata kelola yang transparan dan modern.
Kesimpulannya, pemerintah berada di jalur argumentasi yang tepat, tetapi ujian sesungguhnya ada pada konsistensi implementasi. Jika reformasi pasar modal governance dijalankan disiplin, free float saham Indonesia diperluas, dan komunikasi kebijakan dijaga terbuka, maka sorotan MSCI bisa berubah dari ancaman menjadi katalis perbaikan struktural yang pada akhirnya menguatkan posisi pasar di mata investor global.