
Akuisisi Jumbo Siloam: Bukan Sekadar Perpindahan Saham
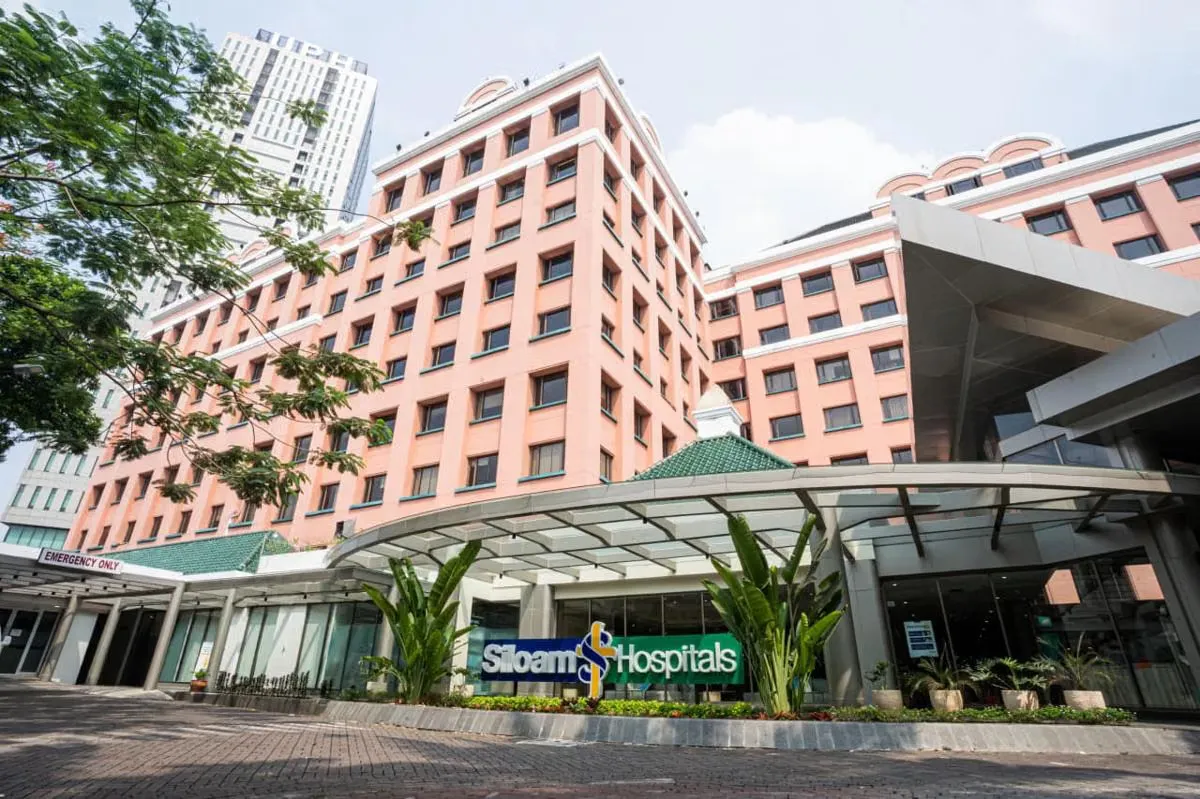
Akuisisi rumah sakit oleh PT Siloam International Hospitals Tbk atas 14 perusahaan pemilik portofolio rumah sakit dari First REIT senilai sekitar Rp 6,9 triliun adalah aksi korporasi material dua tahap yang mengubah struktur kepemilikan properti kesehatan dan memperkuat posisi Siloam sebagai jaringan rumah sakit terbesar di Asia Tenggara. Langkah ini jauh lebih strategis daripada sekadar membeli aset: Siloam sedang memindahkan kendali penuh atas rumah sakit yang selama ini dioperasikannya, dari model “operator tanpa tanah” menjadi pemilik sekaligus pengelola. Dengan nilai transaksi yang setara sekitar 67% ekuitas perseroan, manajemen menempatkan taruhan besar bahwa kepemilikan langsung aset akan mengangkat daya saing jangka panjang, bahkan jika dalam jangka pendek neraca menjadi lebih berat dan eksposur utang meningkat.
Struktur Transaksi: Dua Tahap, Satu Agenda Konsolidasi
Transaksi Siloam International ini dibagi dalam dua tahap yang terstruktur rapi dan jelas berorientasi konsolidasi. Tahap pertama mencakup akuisisi delapan perusahaan seperti pemilik Siloam Sriwijaya Palembang, Purwakarta, Lippo Village, Kebon Jeruk, Denpasar (Bali), Kupang, Baubau, dan Manado, dengan estimasi nilai Rp 4,08 triliun. Tahap kedua menargetkan enam perusahaan pemilik Siloam Labuan Bajo, TB Simatupang, Makassar, MRCCC (pusat kanker), Lippo Cikarang, dan Yogyakarta, bernilai Rp 2,83 triliun, dan akan berjalan jika pemegang opsi melaksanakan Perjanjian Opsi Jual tanggal 1 April 2026. Kedua tahap ini dikategorikan sebagai transaksi material karena totalnya sekitar 67,5% dari ekuitas Siloam, menandakan kesediaan pemegang saham menerima transformasi struktur aset yang sangat besar setelah persetujuan RUPSLB.
Pendanaan dan Risiko: Kredit Sindikasi Mengganti Sewa Jangka Panjang
Aksi akuisisi Rp 6,91 triliun ini tidak didanai penuh dari kas internal, melainkan disokong fasilitas kredit sindikasi yang menggeser beban dari biaya sewa jangka panjang menjadi kewajiban utang berbunga. Dengan ekuitas per 31 Maret 2026 sekitar Rp 10,23 triliun, manajemen memilih memaksimalkan neraca untuk mengunci kendali atas aset rumah sakit yang sebelumnya dimiliki entitas First REIT properti. Pernyataan manajemen bahwa transaksi “tidak akan memberikan dampak material terhadap arus kas dalam jangka pendek” patut dibaca sebagai keyakinan bahwa pola operasional dan tarif layanan cukup kuat menutup biaya keuangan baru tanpa mengganggu operasi sehari-hari. Namun, investor tidak boleh menutup mata atas risiko: siklus suku bunga, kebutuhan belanja modal tambahan, dan potensi ketidaksesuaian antara valuasi properti yang disepakati dengan kinerja operasional masing-masing rumah sakit dapat menguji asumsi manajemen.
Dampak Strategis: Integrasi Aset dan Layanan dalam Peta M&A Healthcare Asia
First REIT berfokus pada fasilitas kesehatan dan properti terkait di Asia, sementara Siloam selama ini menjadi operator sejumlah aset trust tersebut. Dengan akuisisi ini, Siloam mengubah relasi menjadi penguasa penuh atas sebagian besar portofolio yang dioperasikannya: tidak hanya mengelola rumah sakit, tetapi juga memiliki tanah dan bangunannya. Ini mencerminkan tren M&A healthcare Asia di mana operator besar berusaha mengintegrasikan aset fisik dan layanan klinis demi skala ekonomi, keseragaman standar, dan kekuatan tawar terhadap pemasok dan pembayar. Jika integrasi berjalan mulus, jaringan 14 rumah sakit ini dapat menjadi tulang punggung ekspansi regional, memperkuat reputasi pusat kanker MRCCC, dan menambah kapasitas layanan di kota-kota sekunder yang sebelumnya bergantung pada investasi pihak ketiga. "Jika seluruh transaksi terealisasi, aksi korporasi tersebut akan memperbesar kepemilikan langsung SILO atas aset-aset rumah sakit," tulis manajemen.
Kesimpulan: Konsolidasi Besar yang Dapat Mengubah Layanan Kesehatan Kawasan
Pada intinya, akuisisi rumah sakit oleh Siloam International dari First REIT bukan sekadar berita besar di pasar modal, tetapi sinyal bahwa sektor kesehatan memasuki fase konsolidasi aset yang agresif. Dengan memperkuat kepemilikan langsung atas 14 rumah sakit, Siloam menyiapkan fondasi untuk integrasi vertikal: satu grup mengendalikan klinik, manajemen, dan properti. Strategi ini bisa meningkatkan stabilitas operasional, mempercepat standardisasi layanan, dan membuka ruang inovasi layanan terpadu—dari pusat rujukan kanker hingga jaringan rumah sakit di kota-kota berkembang. Namun, keberhasilan jangka panjang bergantung pada disiplin eksekusi: kemampuan mengelola utang sindikasi, menjaga arus kas, dan memastikan bahwa konsolidasi aset benar-benar diterjemahkan menjadi layanan kesehatan yang lebih kuat, bukan hanya neraca yang lebih besar. Dalam lanskap M&A healthcare Asia, langkah ini menempatkan Siloam di garis depan, tetapi juga di bawah sorotan tajam investor dan pemangku kepentingan.