
Santunan 24 Jam: Definisi Standar Respons Cepat
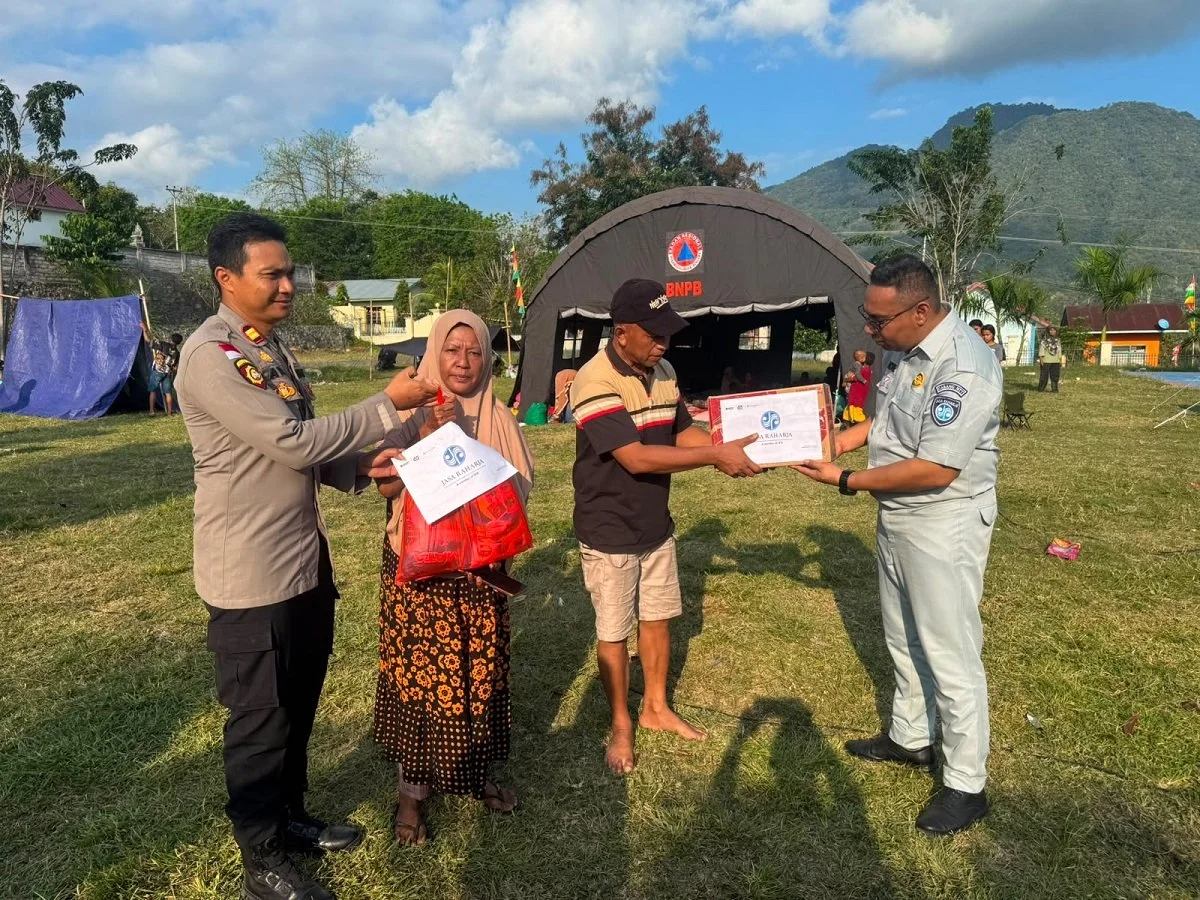
Asuransi maritim Indonesia adalah sistem perlindungan keuangan yang dirancang untuk menanggung risiko kecelakaan kapal, meliputi penumpang, awak, dan pihak terkait, melalui skema santunan wajib dan tambahan yang terkoordinasi dengan operator angkutan umum, rumah sakit, dan otoritas transportasi, sehingga klaim korban kapal dapat dibayar secepat mungkin demi menjamin keberlanjutan keselamatan penumpang kapal dan kehadiran negara dalam setiap musibah. Dalam insiden kebakaran KMP Putri Yasmin di perairan Bangko-Bangko, Lombok Barat, Direktur Utama Jasa Raharja, Muhammad Awaluddin, menyerahkan santunan kepada ahli waris korban meninggal dunia hanya sekitar 24 jam setelah kejadian, yang berlangsung pada 12 Agustus dan diserahkan pada 13 Agustus di Asrama Brimob Ampenan, Mataram. Kecepatan ini bukan sekadar angka; ini adalah pernyataan politik bahwa korban tidak boleh menunggu lama untuk hak dasar mereka. Di tengah sorotan terhadap keselamatan maritim, momentum 24 jam ini layak dijadikan tolok ukur baru.
Angka-angka yang Menguji Efektivitas Asuransi Maritim
Respons cepat kepada korban KMP Putri Yasmin bukan kasus tunggal, melainkan bagian dari pola layanan Jasa Raharja santunan yang semakin agresif mempercepat proses klaim. Hingga Juli, perusahaan telah menyalurkan santunan sebesar Rp1,948 triliun kepada 91.836 korban kecelakaan di seluruh jaringan transportasi, bekerja sama dengan 2.857 rumah sakit untuk memperlancar penjaminan medis dan administrasi. Rata-rata kecepatan pembayaran santunan meninggal dunia tercatat 1 hari 00 jam 35 menit, sementara klaim luka-luka diproses sekitar 4 hari 11 jam 09 menit. Angka-angka ini menunjukkan bahwa dalam sistem asuransi maritim Indonesia, waktu menjadi indikator keadilan. Santunan yang cepat mengurangi beban psikologis dan finansial keluarga korban, sekaligus menekan ruang abu-abu yang kerap dimanfaatkan praktik birokrasi lambat.
Koordinasi Lapangan: Dari Basarnas hingga Rumah Sakit
Kecepatan klaim korban kapal seperti pada kasus Putri Yasmin bertumpu pada koordinasi lapangan yang intensif. Begitu kebakaran terjadi sekitar pukul 04.15 WITA di perairan Bangko-Bangko, kapal yang berlayar dari Padangbai menuju Lembar langsung memicu respons berlapis: kantor wilayah Jasa Raharja di Nusa Tenggara Barat berkoordinasi dengan Basarnas, ASDP, Polair, dan instansi lain, serta menempatkan petugas di rumah sakit untuk mempercepat penjaminan korban. Di sini terlihat bahwa asuransi maritim bukan hanya soal polis, tetapi jaringan operasional yang harus aktif dari laut hingga darat. Tanpa koordinasi semacam ini, klaim cepat hanyalah slogan. Komitmen perusahaan “memastikan setiap korban maupun ahli waris memperoleh haknya secara cepat, tepat, dan tanpa hambatan administratif” berubah menjadi ukuran kinerja yang bisa dipantau publik.
Tanggung Jawab Negara dan Batas Perlindungan
Insiden kebakaran kapal memaksa kita meninjau kembali peran negara dalam ekosistem asuransi maritim Indonesia. Jasa Raharja menegaskan bahwa seluruh penumpang sah KMP Putri Yasmin dijamin sesuai Undang-undang Nomor 33 Tahun 1964 dan Peraturan Pemerintah Nomor 17 Tahun 1965 tentang dana pertanggungan wajib kecelakaan penumpang. Santunan yang disalurkan disebut sebagai bentuk tanggung jawab negara kepada masyarakat korban kecelakaan angkutan umum. Selain perlindungan dasar, ada lapisan tambahan dari PT Jasaraharja Putera dalam skema kerja sama angkutan umum. Namun, perlindungan finansial tidak boleh menutupi fakta bahwa kebijakan publik sering lebih reaktif daripada preventif. Negara terlihat hadir ketika musibah terjadi, tetapi seberapa kuat ia mendorong standar keselamatan penumpang kapal sebelum kecelakaan? Di titik ini, asuransi maritim perlu dipandang sebagai instrumen kebijakan, bukan sekadar kompensasi.
Dari Santunan ke Pencegahan: Standar Baru yang Harus Ditetapkan
Masa depan asuransi maritim Indonesia tidak cukup diukur dari seberapa cepat klaim korban kapal dibayar, tetapi dari seberapa jarang klaim itu perlu diajukan. Jasa Raharja mencatat telah menjalankan 4.872 kegiatan action plan keselamatan transportasi hingga Juli, mencakup edukasi, kampanye keselamatan, pelatihan, kolaborasi pemangku kepentingan, dan pemetaan wilayah rawan kecelakaan. Ini sinyal bahwa perlindungan finansial sedang dipadukan dengan upaya pencegahan. Ke depan, standar “24 jam santunan” harus diiringi standar baru: transparansi data kecelakaan kapal, kewajiban audit keselamatan operator, dan keterlibatan otoritas transportasi dalam mengawal hak penumpang sejak tiket dibeli, bukan setelah musibah. Kesimpulannya, kebakaran KMP Putri Yasmin menjadi pengingat: asuransi maritim yang efektif adalah yang membuat penumpang merasa aman, bukan hanya cepat dibayar saat segalanya sudah terlambat.