
Pembiayaan pangan perlu menjangkau seluruh rantai
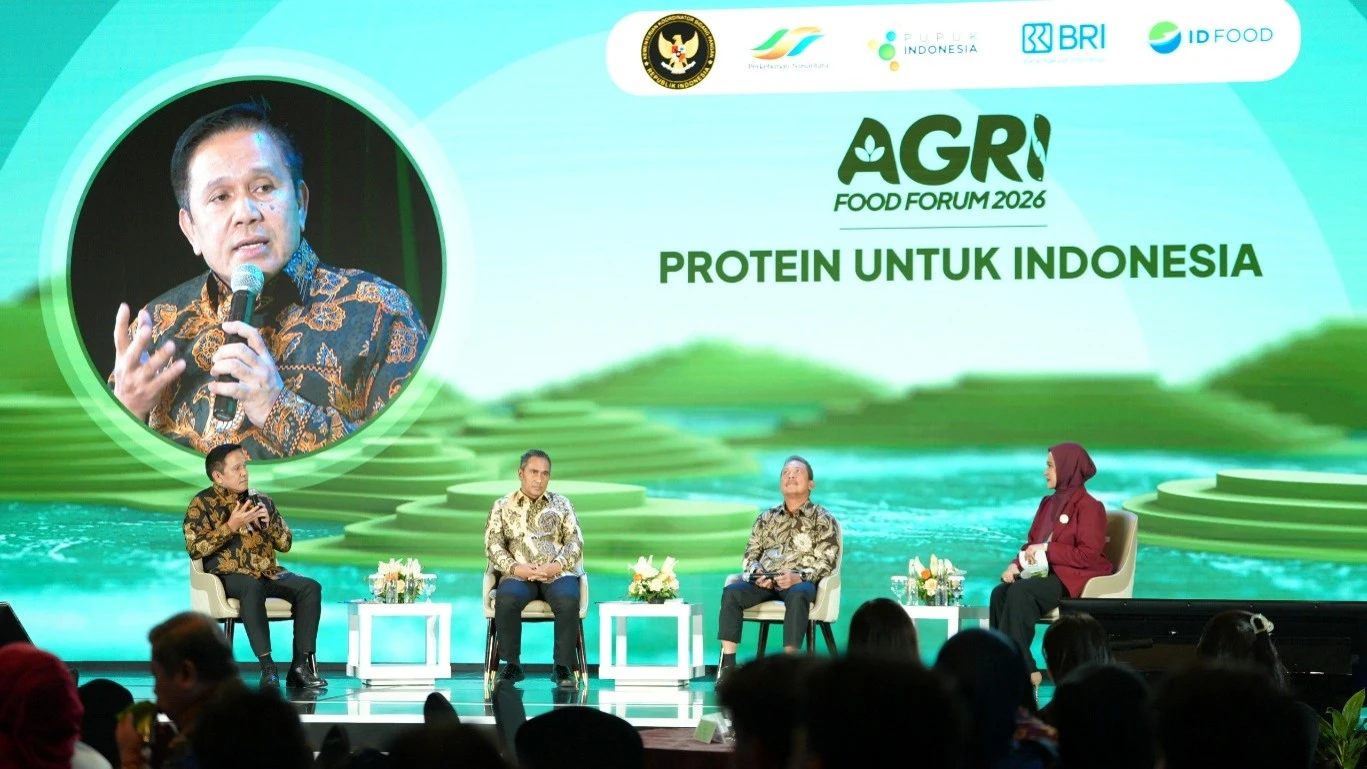
Pembiayaan UMKM pangan adalah dukungan modal bagi usaha kecil di sepanjang proses produksi dan distribusi pangan, dari penyediaan sarana produksi hingga pengolahan dan penjualan. Jangkauan seperti ini lebih berguna daripada kredit yang hanya berhenti di satu tahap: hasil panen atau tangkapan perlu diolah, disimpan, dan disalurkan agar sampai kepada konsumen. BRI menyatakan memperluas pembiayaan untuk ekosistem pangan dari hulu ke hilir, sejalan dengan agenda swasembada protein pemerintah. Komitmen itu disampaikan dalam CNN Indonesia Agrifood Forum 2026 di Jakarta pada 19 Oktober 2026. Pilihan untuk melihat pelaku sebagai mata rantai yang saling terkait adalah langkah yang tepat. Namun, ukuran keberhasilan bukan semata berapa banyak kredit disalurkan; yang lebih penting ialah apakah pembiayaan membantu produsen kecil menjaga usaha dan menghubungkan hasilnya dengan pasar.
Porsi KUR menempatkan pertanian dan perikanan di depan
Angka penyaluran memberi gambaran jelas tentang prioritas tersebut. Hingga akhir Triwulan II 2026, portofolio kredit BRI mencapai Rp1.645 triliun, dengan sekitar 75,1 persen disalurkan kepada segmen UMKM. Pada periode yang sama, sekitar 44 persen penyaluran Kredit Usaha Rakyat (KUR) mengarah ke sektor pertanian dan perikanan. Porsi itu menempatkan KUR pertanian perikanan sebagai saluran penting untuk mendukung produsen pangan, bukan sekadar angka dalam laporan kredit. Arah ini juga selaras dengan pandangan bahwa ketahanan pangan terkait dengan kedaulatan dan kesejahteraan pelaku di tingkat akar rumput. Menteri Koordinator Bidang Pangan Zulkifli Hasan menyoroti perlunya memikirkan nelayan dan mendukung kebutuhan seperti akses pembiayaan serta cold storage. Tanpa dukungan pada titik-titik tersebut, dorongan produksi berisiko tidak berujung pada pasokan yang stabil.
Modal harus mengikuti pangan dari hulu ke hilir
Pembiayaan yang efektif mesti mengikuti kebutuhan usaha, bukan berhenti pada saat produksi dimulai. Di hulu, pelaku memerlukan benih, pakan, dan dukungan untuk meningkatkan kapasitas. Tahap pengolahan membutuhkan investasi, kemasan, serta modal kerja; sementara distributor dan pedagang perlu pembiayaan untuk persediaan. Itulah sebabnya penguatan rantai pasok pangan layak dinilai dari keterhubungan antarpelaku, bukan hanya dari jumlah pinjaman yang tersebar. BRI menggambarkan pendekatan ini melalui ekosistem sapi perah di Malang: peternak sebagai produsen terhubung dengan koperasi yang memiliki cold storage dan industri atau offtaker yang menyerap hasilnya. Model tersebut masuk akal karena mengurangi risiko setiap pihak bekerja sendiri. Bagi usaha kecil, akses ke pembeli dan penyimpanan sama pentingnya dengan modal untuk menghasilkan produk.
Swasembada protein juga bergantung pada nilai tambah
Swasembada protein tidak cukup ditopang oleh peningkatan produksi pertanian, perikanan, atau peternakan. Hasil pangan harus bisa diolah menjadi produk yang terjangkau dan mudah dijangkau konsumen. Menteri Kelautan dan Perikanan Sakti Wahyu Trenggono menekankan potensi hasil laut serta pentingnya inovasi pengolahan agar sumber protein ikan dapat dimanfaatkan lebih luas. Karena itu, dukungan kepada UMKM pengolah, koperasi, dan pelaku distribusi bukan pelengkap kebijakan produksi, melainkan bagian dari jalur menuju akses pangan yang lebih baik. BRI menyatakan kredit UMKM mencapai sekitar 75,1 persen dari portofolio kreditnya, sementara KUR untuk pertanian dan perikanan mencapai sekitar 44 persen pada Triwulan II 2026. Arah pembiayaan ini menjanjikan bila koneksi pasar, kapasitas penyimpanan, dan pengolahan ikut diperkuat. Kesimpulannya, pembiayaan pangan paling bernilai ketika modal menghubungkan petani, nelayan, pengolah, dan pembeli dalam satu rantai yang berkelanjutan.