
Apa Artinya 29 Saham Keluar dari Indeks Global?
Saham keluar indeks global adalah kondisi ketika suatu saham dihapus dari daftar konstituen indeks acuan internasional, sehingga dana pasif dan investor yang mengikuti indeks tersebut perlu menjual atau menyesuaikan kepemilikannya, yang pada akhirnya mempengaruhi aliran dana asing, likuiditas, dan valuasi saham terkait secara signifikan.
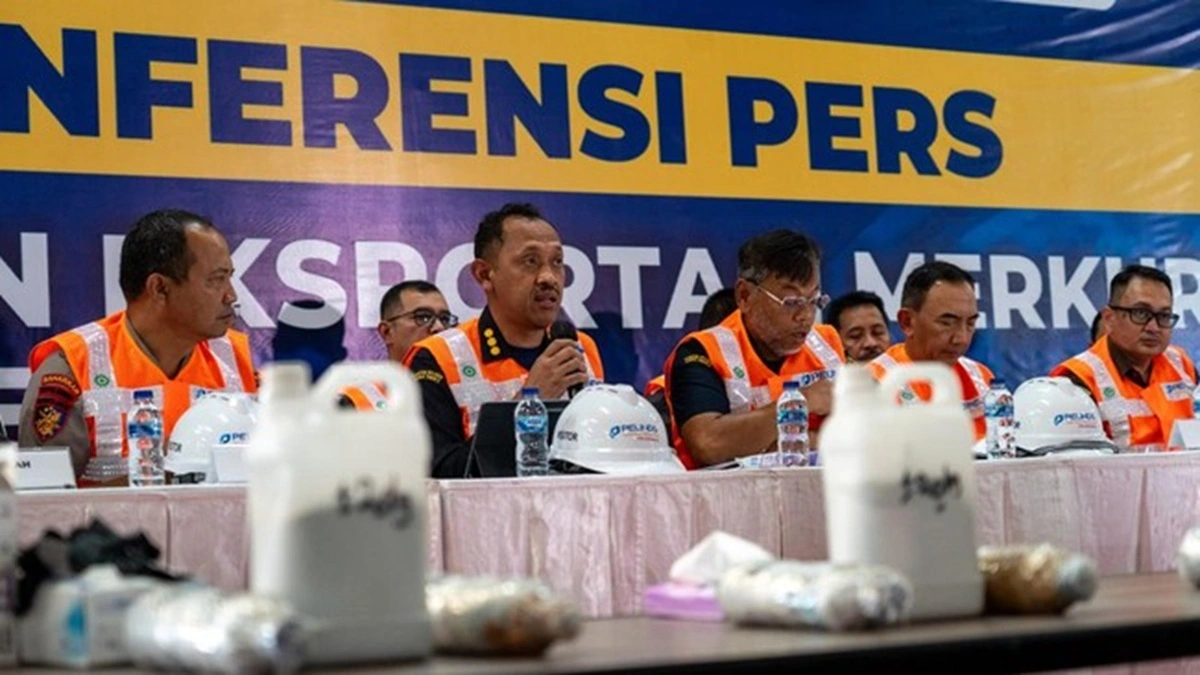
Kasus terbaru: 29 saham keluar dari indeks global FTSE Russell dalam reviu semesteran periode FTSE Russell September 2026. Di saat yang hampir bersamaan, MSCI menghapus 10 saham, termasuk GOTO, dari indeks mereka. Ini bukan sekadar berita teknis, tetapi sinyal keras bahwa kualitas likuiditas dan tata kelola pasar sedang dipertanyakan. FTSE Russell mempertahankan status freeze terhadap saham lokal sejak Juni dan menunda penambahan, upgrade, serta kenaikan bobot hingga setidaknya review Desember saat mengevaluasi reformasi pasar. Dalam satu kalimat: ini teguran terbuka dari penyedia indeks global bahwa market kita belum memenuhi standar yang mereka mau.
FTSE Russell September 2026: Ketidakseimbangan Inflow–Outflow Dana Asing
Hasil Semi-Annual Review FTSE Russell September 2026 menjadi sorotan karena menampilkan “one way traffic”: tidak ada saham yang naik kelas, tidak ada konstituen baru, yang ada hanya demosi dan penghapusan. Di kategori Large Cap memang tidak ada perubahan, tapi Mid Cap, Small Cap, hingga Micro Cap mengalami tekanan berat. BSDE diturunkan dari Mid Cap langsung ke Micro Cap, melewati Small Cap. Di Small Cap, 10 saham seperti BBYB, BJBR, BTPS, LPKR, LPPF, MNCN, PNLF, SILO, SMRA, dan SCMA dicoret; sembilan turun ke Micro Cap, sementara SILO keluar dari FTSE All-Cap Indonesia. Tekanan terbesar muncul di Micro Cap dengan 28 saham dikeluarkan dari semesta indeks FTSE global, mulai dari ADHI, ASSA, AGRO hingga RALS dan TPMA.
Review ini menciptakan ketidakseimbangan antara potensi inflow dan outflow dana asing. Tidak ada katalis masuknya dana baru dari kenaikan kelas, sementara penghapusan dan penurunan kelas mendorong investor pasif untuk melakukan rebalancing. Penyedia indeks pun memperpanjang masa observasi terhadap reformasi pasar modal dan menunda full re-ranking, kenaikan free float, penyesuaian Weight Adjustment Factor, serta penambahan saham baru dan IPO setidaknya hingga review Desember.
Rp36 Triliun Dana Pasif: Seberapa Serius Ancaman ke Pasar?
Isu utama bukan sekadar jumlah saham yang keluar, tetapi skala dana yang bergerak. Judul riset menyebut: "Passive AUM Indeks FTSE Capai Rp36 Triliun, Puluhan Saham Berisiko Kehilangan Dana Asing". Berdasarkan riset CGS International Sekuritas Indonesia, aset kelolaan pasif yang melacak indeks FTSE mencapai sekitar Rp26,99 triliun–Rp35,99 triliun. Besarnya dana yang mengikuti indeks FTSE membuat setiap perubahan konstituen maupun bobot saham berpotensi memicu penyesuaian portofolio oleh investor pasif.
Implikasinya jelas: investor pasif yang mereplikasi indeks akan menjual posisi pada saham-saham yang dihapus, menciptakan tekanan penjualan di pasar modal. Kondisi tersebut berpotensi memberikan tekanan terhadap arus dana pasif yang mengikuti indeks FTSE dan menciptakan ketidakseimbangan antara inflow dan outflow. Namun, penting dicatat bahwa besarnya passive AUM FTSE tidak berarti seluruh Rp36 triliun akan keluar; dampak aktual bergantung pada bobot masing-masing saham, perubahan kapitalisasi pasar, dan mandat pengelola dana. Semakin besar perubahan bobot atau status, semakin besar kebutuhan rebalancing oleh dana pasif.
Risiko Likuiditas, Valuasi, dan Tata Kelola Emiten yang Dikeluarkan
Bagi emiten, keluar dari indeks global bukan sekadar kehilangan “prestise”. Ini langsung menyentuh likuiditas dan valuasi. Sebagian pencoretan dikaitkan dengan masalah kualitas likuiditas dan kesulitan perdagangan akibat harga saham yang terlalu rendah. Tekanan terbesar dialami saham Micro Cap yang dikeluarkan dari semesta indeks FTSE global, sehingga eksposur terhadap aliran investor internasional menurun drastis. Tanpa dukungan dana pasif, perusahaan harus bekerja lebih keras menarik investor baru, baik institusi aktif maupun investor ritel, untuk mengimbangi potensi keluarnya dana asing pasar modal.
Ada faktor struktural lain: sebagian saham terkena aturan Free Float Restrictions FTSE; saham dengan konsentrasi kepemilikan tinggi (High Shareholding Concentration/HSC) berpotensi dihapus di review berikutnya. Artinya, struktur kepemilikan yang terlalu terkonsentrasi dan free float kecil bukan lagi sekadar masalah estetika, tetapi ancaman langsung terhadap status di indeks global. Jika perusahaan tidak segera memperbaiki free float, transparansi, dan governance, risiko penurunan likuiditas dan valuasi akan memburuk, karena pasar akan memberi diskon pada saham yang dianggap sulit diperdagangkan dan kurang ramah investor.
Strategi Investor Lokal: Menghindar dari Arus atau Menyambut Diskon?
Pertanyaannya: bagaimana sebaiknya investor lokal merespons? Dalam jangka pendek, keluarnya saham dari indeks global hampir pasti memicu tekanan jual dari investor pasif dan menekan harga. Bagi trader jangka pendek, ini sinyal waspada terhadap volatilitas dan potensi tekanan jual beruntun. Namun bagi investor jangka panjang yang fokus pada fundamental, koreksi karena faktor teknis dapat menjadi kesempatan membeli saham berkualitas dengan diskon, selama bisnis inti dan tata kelolanya solid.
Strategi yang masuk akal antara lain: pertama, memetakan saham yang keluar indeks global dan membedakan mana yang tertekan karena faktor teknis, mana yang karena masalah fundamental. Kedua, mewaspadai saham yang sudah lama mendapat peringatan terkait free float dan HSC karena risikonya belum selesai. Ketiga, menyeimbangkan portofolio antara saham yang tetap berada di indeks utama dan saham yang sementara keluar, agar tidak terseret penuh oleh arus keluar dana asing pasar modal. Pada akhirnya, review ini adalah ujian: apakah investor lokal hanya mengikuti arus aliran investor internasional, atau berani mengambil posisi berlawanan dengan kalkulasi matang.