
Literasi keuangan di wilayah terpencil: dari jargon ke perubahan nyata
Literasi keuangan daerah terpencil adalah upaya sistematis untuk membekali masyarakat di wilayah sulit dijangkau dengan pengetahuan, sikap, dan keterampilan mengelola uang, agar mereka dapat memanfaatkan layanan keuangan formal dengan aman, terhindar dari penipuan, dan mampu merencanakan masa depan ekonominya secara mandiri. Dalam konteks ini, Otoritas Jasa Keuangan (OJK) tidak lagi hanya berbicara di seminar di kota besar, tetapi turun ke desa, naik speed boat ke pulau-pulau, dan menyusun program edukasi OJK regional yang sengaja dirancang untuk menjangkau mereka yang selama ini berada di pinggiran sistem keuangan. Pertanyaannya: apakah lonjakan jangkauan peserta finansial ini sudah cukup mengubah wajah ketimpangan, atau baru berhenti di angka dan laporan kinerja?
406 kegiatan, 160 ribu peserta: angka besar yang menuntut kedalaman
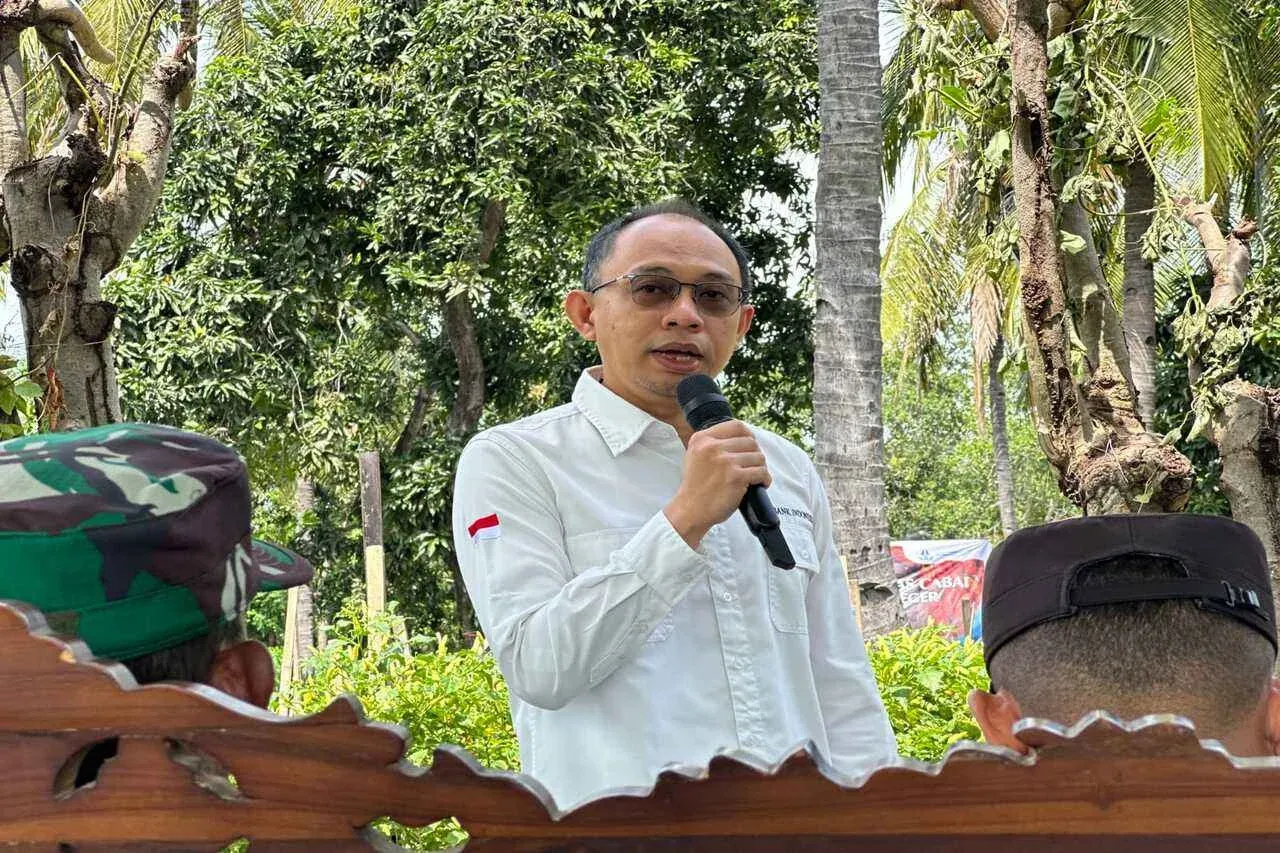
OJK Sumatera Utara menggelar 406 kegiatan literasi keuangan hanya dalam delapan bulan dan mengklaim menjangkau 160 ribu peserta dari berbagai kalangan, mulai pelajar, TNI, pelaku usaha, penyandang difabel hingga masyarakat umum. Ini adalah skala yang sulit diabaikan; sebuah "banjir informasi" yang, jika tidak disertai strategi, berisiko menjadi seremonial massal alih-alih transformasi finansial. Salah satu contoh, edukasi di Sekolah Rakyat Terintegrasi Medan yang menggabungkan 500 peserta luring dan lebih dari 2.000 peserta daring dari 31 kabupaten/kota. Di atas kertas, jangkauan peserta finansial terlihat mengesankan. Namun ukuran keberhasilan seharusnya bergeser dari berapa banyak kursi yang terisi menjadi berapa banyak kebiasaan keuangan yang berubah: apakah budaya menabung benar-benar tumbuh, apakah masyarakat lebih kritis terhadap tawaran investasi, dan apakah akses ke produk keuangan formal meningkat.
Kekuatan program edukasi OJK regional di Sumut justru ada pada diferensiasi materinya. Pelajar didorong menumbuhkan budaya menabung sejak dini, sementara masyarakat umum diperkenalkan pelindungan konsumen, strategi keuangan sehat, pasar modal, hingga pemanfaatan produk jasa keuangan formal. Satu pernyataan kunci dari kepala OJK Sumut layak dikutip: "Sepanjang Januari hingga Agustus 2026, tercatat sebanyak 406 kegiatan edukasi telah diselenggarakan dan berhasil menjangkau total 160 ribu peserta dari berbagai kalangan". Ini bukan sekadar bragging; ini janji bahwa negara tidak menyerahkan warga desa pada praktik rentenir dan pinjaman gelap. Tetapi tanpa pengukuran dampak yang jelas—misalnya penurunan kasus penipuan atau peningkatan penggunaan rekening—angka besar ini rawan menjadi kosmetik kebijakan.
Wilayah 3T Sulawesi: ketika geografi menjadi musuh literasi
Banggai Kepulauan di Sulawesi Tengah adalah ilustrasi telanjang tentang bagaimana geografi bisa menahan laju literasi keuangan. Dari daratan utama, perjalanan ke kabupaten kepulauan ini memakan waktu sekitar satu jam dengan speed boat atau empat jam dengan kapal feri. Lebih ekstrem lagi, luas wilayah sekitar 6.700 km² dengan dua pertiganya berupa lautan, sementara jarak antardesa berjauhan. Dalam kondisi seperti ini, layanan keuangan formal tidak sekadar jauh; ia terasa abstrak. Bupati bahkan mengakui bahwa kondisi geografis ini memengaruhi tingkat literasi dan cara masyarakat mengelola keuangan. Di sinilah istilah wilayah 3T Sulawesi berhenti menjadi label administratif dan berubah menjadi realitas sosial: masyarakat yang sulit mengakses bank, ATM, apalagi edukasi keuangan yang terstruktur.
Langkah OJK memperkuat literasi dan edukasi keuangan di Banggai Kepulauan, sebagai bagian dari mendorong akses layanan keuangan di wilayah tertinggal, terdepan, dan terluar (3T), adalah pilihan politik yang tepat. Namun pendekatan di wilayah seperti ini tidak bisa sama dengan kota besar. Tanpa strategi yang peka konteks—memperhitungkan cuaca laut, jadwal kapal, hingga kebiasaan kerja nelayan—program literasi keuangan daerah terpencil akan berakhir sebagai brosur yang tertinggal di balai desa. Karena itu, keberanian OJK untuk menyasar wilayah 3T Sulawesi harus diikuti keberanian mengubah cara kerja: mengurangi ketergantungan pada pertemuan formal dan mengintegrasikan edukasi ke dalam aktivitas harian masyarakat, dari pasar ikan sampai posyandu.
Desa EKI di Luk Panenteng: laboratorium keuangan inklusif
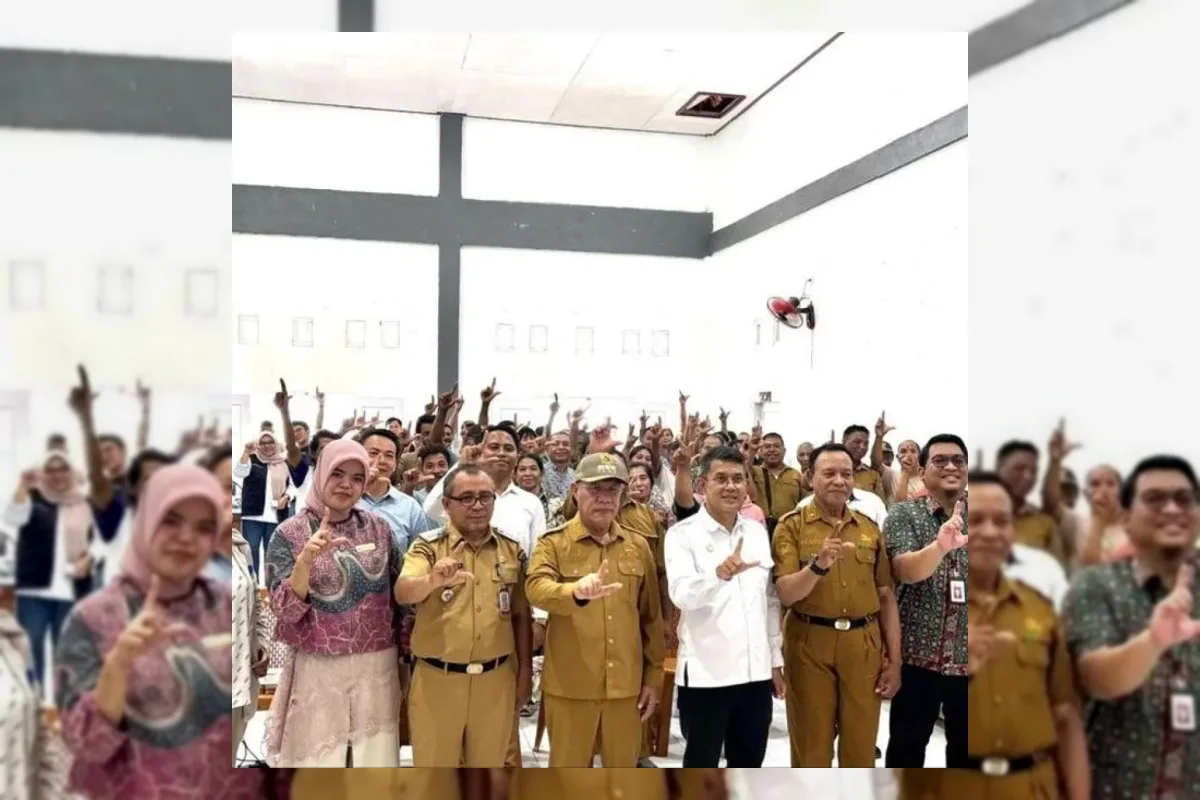
Desa Luk Panenteng di Banggai Kepulauan bukan sekadar lokasi kegiatan, melainkan eksperimen besar bernama Desa Ekosistem Keuangan Inklusif (EKI). Pemerintah kabupaten bersama OJK Provinsi Sulawesi Tengah menggelar Edukasi Keuangan dan Prainkubasi Keuangan Masyarakat Desa EKI di desa ini untuk meningkatkan literasi keuangan. Konsepnya jelas: desa dijadikan ekosistem lengkap, dari edukasi, fasilitas transaksi, hingga pendampingan usaha, agar warga tidak hanya paham teori tapi juga mempraktikkan layanan keuangan. Pemerintah menegaskan bahwa sosialisasi dan edukasi dilakukan berulang, terutama di desa yang jauh dari ibu kota, dan disertai penyediaan fasilitas untuk memudahkan transaksi dan akses layanan keuangan. Intinya, literasi tidak berdiri sendiri; ia ditemani infrastruktur, supaya ilmu yang ditanam tidak mati karena ketiadaan kanal praktik.
Model Desa EKI adalah kritik diam terhadap pendekatan satu kali datang, ceramah, lalu pulang. Dengan prainkubasi keuangan, warga didorong mengembangkan usaha sambil belajar menghitung arus kas, memahami produk tabungan, dan menimbang risiko pinjaman. Di sini, kolaborasi OJK dengan pemerintah daerah menjadi kunci: tanpa otoritas lokal yang paham medan, program edukasi OJK regional akan kehabisan tenaga di tengah laut. Namun eksperimen ini juga ujian konsistensi. Rusli Moidady menegaskan bahwa kegiatan edukasi dilakukan berulang, tapi keberlanjutan yang sesungguhnya baru bisa diukur beberapa tahun lagi: apakah Desa EKI melahirkan pelaku usaha yang bankable atau sekadar menambah daftar desa "percontohan" di dokumen resmi.
Dari IASC hingga prinsip 2L: perlindungan sebagai wajah lain literasi
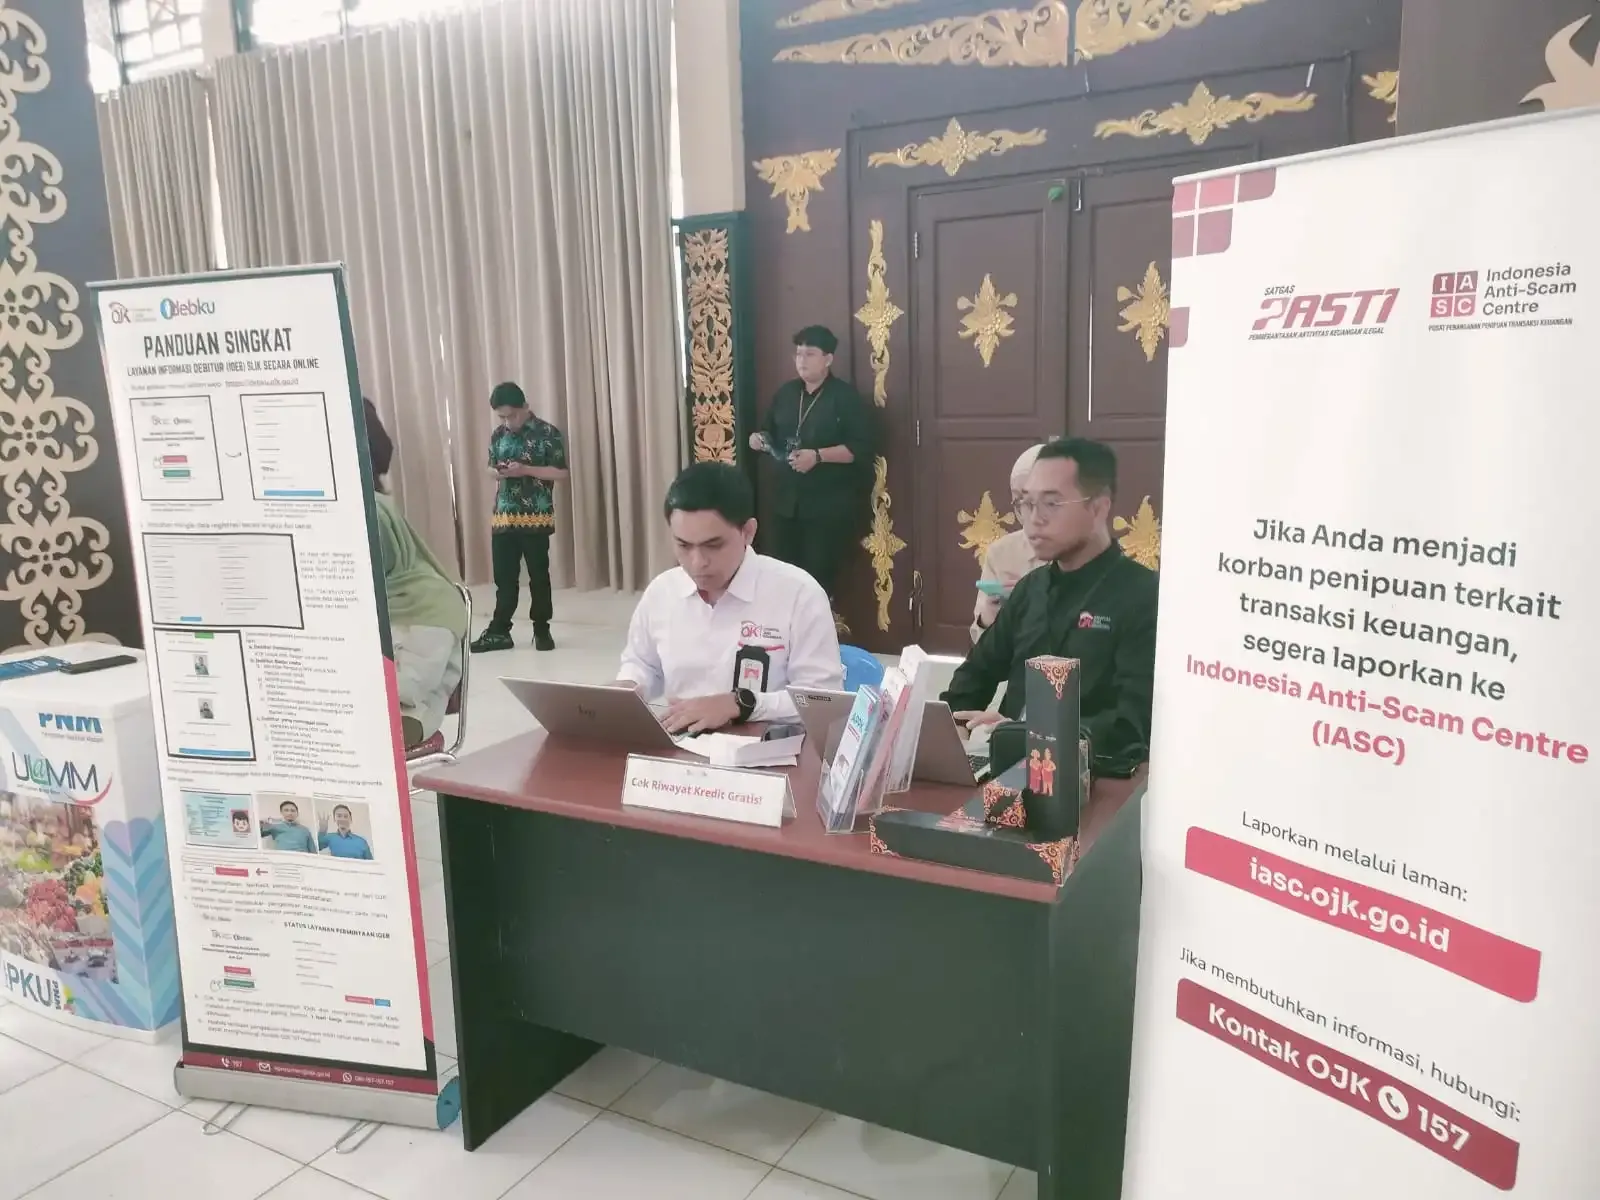
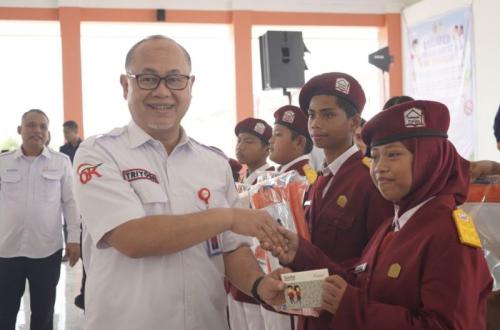
Satu aspek yang sering luput dalam diskusi literasi keuangan daerah terpencil adalah perlindungan dari penipuan. OJK Sumut tidak berhenti pada edukasi; mereka mendorong masyarakat memegang prinsip 2L: Legal dan Logis. Masyarakat diajak memastikan legalitas lembaga atau produk keuangan melalui kanal resmi OJK, tidak tergiur iming-iming imbal hasil tinggi dalam waktu singkat, dan menjaga kerahasiaan data pribadi dan data keuangan. Triyoga juga menyoroti dibentuknya Indonesia Anti-Scam Center (IASC) bersama anggota Satgas PASTI, yang bertugas menindaklanjuti setiap laporan penipuan transaksi keuangan dari masyarakat. Dalam konteks maraknya penawaran investasi dan pinjaman ilegal, ini bukan pelengkap; ini garis pertahanan terakhir bagi warga yang baru pertama kali bersentuhan dengan produk keuangan formal.
Namun di wilayah 3T Sulawesi seperti Banggai Kepulauan, perlindungan ini tidak otomatis terasa. Kanal pelaporan sering bergantung pada internet dan telepon, sementara banyak desa masih berjuang dengan konektivitas. Itu artinya, koordinasi dengan institusi lokal dan pemerintah daerah harus diterjemahkan ke dalam mekanisme nyata: pos pengaduan di kecamatan, integrasi dengan kegiatan desa, hingga pelatihan bagi aparat lokal untuk mengenali skema penipuan. Pusat penanganan penipuan di tingkat nasional hanya efektif sejauh informasi dan kepercayaan mengalir dari desa ke pusat. Literasi dan perlindungan tidak boleh dipisah; keduanya adalah satu paket yang menentukan apakah warga desa menjadi nasabah yang berdaya atau korban berikutnya dari skema keuangan palsu.
Kesimpulan: angka besar butuh keberanian mengubah cara kerja
Program edukasi OJK regional yang menjangkau 160 ribu peserta dengan 406 kegiatan, serta penguatan literasi di wilayah 3T Sulawesi seperti Banggai Kepulauan melalui Desa EKI, menunjukkan satu pesan: negara mulai menyadari bahwa ketertinggalan finansial bukan nasib, tetapi akibat dari absennya kehadiran. Namun ini baru langkah awal. Tantangan geografis, budaya, dan infrastruktur menuntut pendekatan yang sabar, berulang, dan terukur. Ke depan, keberhasilan literasi keuangan daerah terpencil seharusnya tidak lagi diukur dari banyaknya sosialisasi, melainkan dari seberapa besar penurunan ketergantungan pada rentenir, peningkatan penggunaan layanan keuangan formal, dan berkurangnya kasus penipuan yang ditangani IASC. OJK dan pemerintah daerah perlu berani meninggalkan pola "proyek" dan beralih ke pola pendampingan jangka panjang. Tanpa itu, angka besar akan tetap besar—di laporan, bukan di kehidupan warga.