
Pertumbuhan AMD kini bertumpu pada pusat data
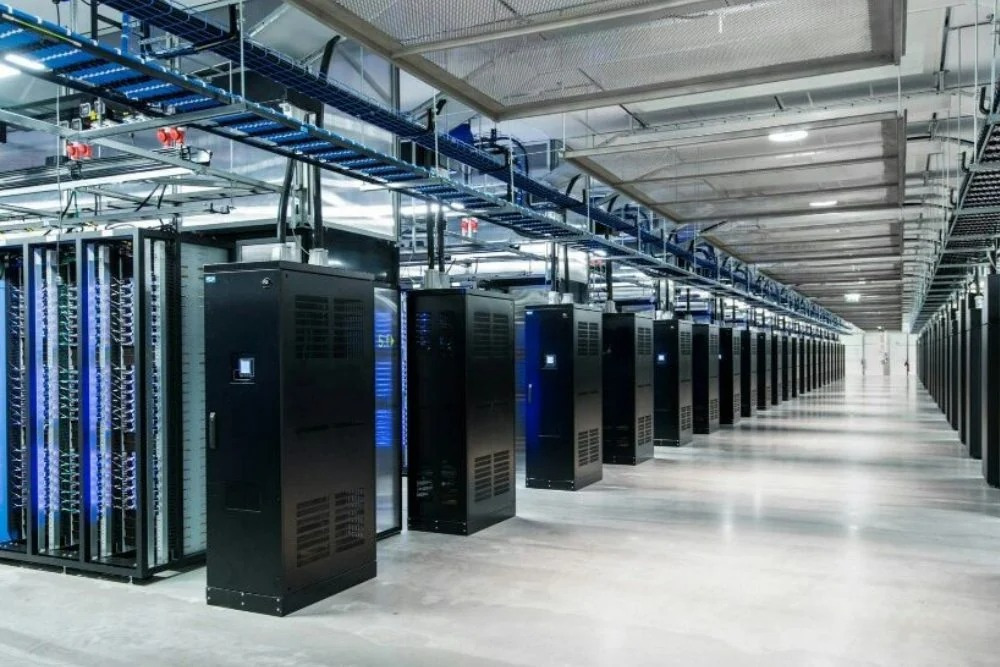
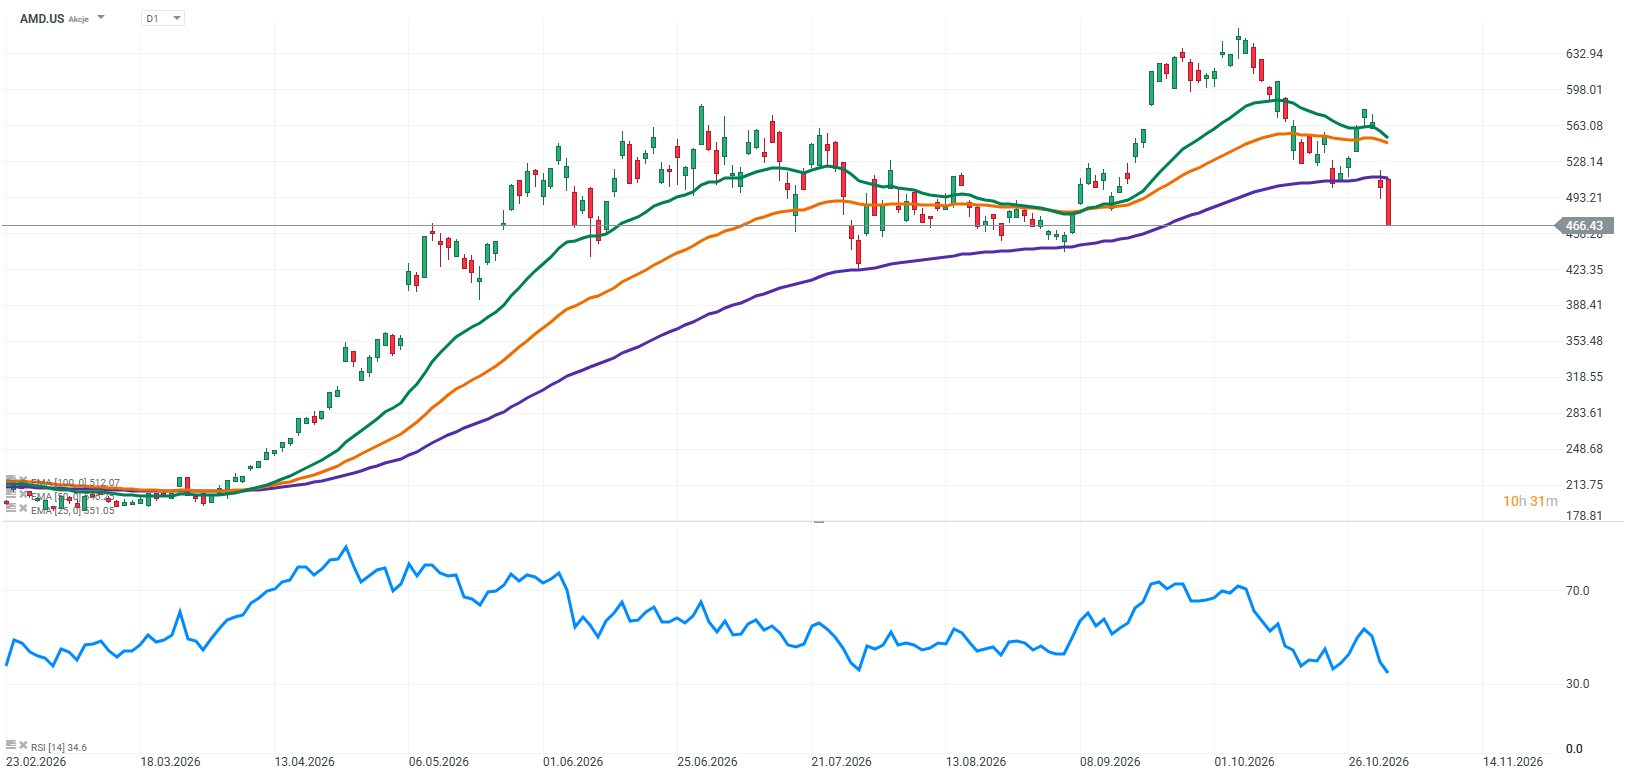
Bisnis data center AMD adalah segmen yang memasok prosesor server dan akselerator komputasi untuk pusat data, termasuk beban kerja kecerdasan buatan; hasil terbarunya menjadikannya motor utama pertumbuhan perusahaan. Pada kuartal ketiga 2026, pendapatan AMD mencapai US$13,38 miliar, melampaui estimasi analis, sedangkan laba per saham yang disesuaikan juga lebih tinggi dari perkiraan. Angka itu mengesankan, tetapi yang lebih penting ialah sumber pertumbuhannya: pendapatan Data Center naik 97% menjadi sekitar US$8,5 miliar, atau hampir dua pertiga dari total penjualan. Ini bukan sekadar hasil kuartalan yang kuat. Komposisi penjualan menunjukkan AMD makin bergantung pada belanja infrastruktur komputasi. Bagi investor, pertanyaan utamanya bukan lagi apakah permintaan AI ada, melainkan apakah permintaan tersebut dapat bertahan cukup lama untuk menopang pertumbuhan dan laba.
Instinct dan EPYC menghubungkan AI dengan server
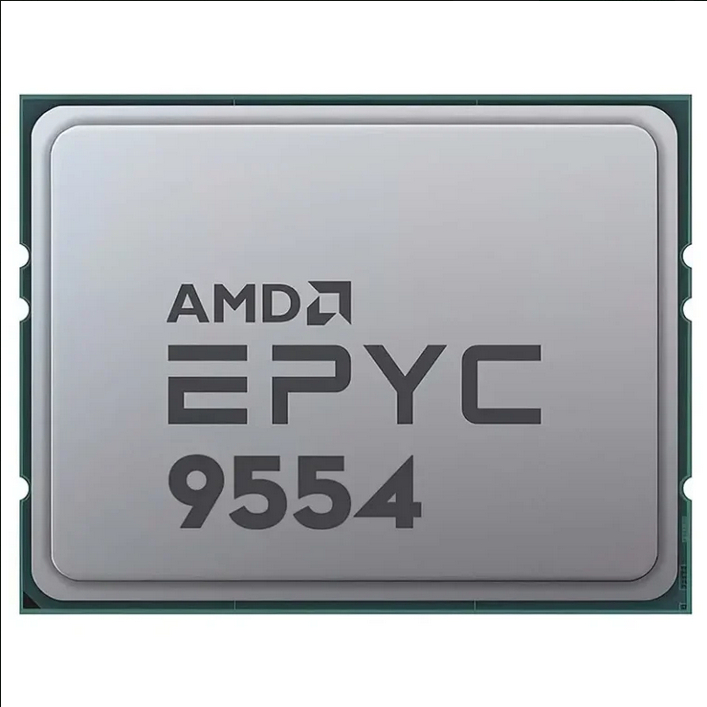
Kenaikan Data Center AMD ditopang dua lini yang melayani kebutuhan berbeda tetapi saling melengkapi. Prosesor AMD EPYC menangani komputasi server dan membantu perusahaan bersaing merebut pangsa pasar CPU pusat data, sementara chip AMD Instinct dirancang sebagai akselerator untuk melatih dan menjalankan model AI. Kombinasi ini penting: pusat data membutuhkan kapasitas komputasi umum sekaligus perangkat khusus untuk beban kerja AI. Karena itu, prospek AMD tidak semata-mata bergantung pada penjualan akselerator. Pasar server yang sehat dapat menjadi sumber pertumbuhan tambahan, sementara Instinct memberi AMD jalan masuk ke pasar akselerator AI yang lebih besar dan selama ini didominasi pesaing. Namun, pertumbuhan satu kuartal belum membuktikan posisi itu akan bertahan. Kinerja berikutnya perlu menunjukkan bahwa permintaan untuk EPYC dan Instinct berulang, bukan hanya mencerminkan gelombang belanja sementara.

Panduan kuat berhadapan dengan kelemahan gaming
Panduan pendapatan kuartal keempat sekitar US$17 miliar menjadi alasan kuat untuk memperhatikan hasil ini: manajemen mengantisipasi percepatan, didukung permintaan prosesor EPYC dan akselerator Instinct. Namun, angka proyeksi itu tidak menghapus ketimpangan antarsegmen. Pendapatan gaming turun 40% menjadi US$773 juta, sedangkan bisnis klien yang mencakup PC juga sedikit di bawah estimasi analis. Kontras tersebut menegaskan bahwa cerita AMD sekarang lebih banyak ditentukan oleh pusat data daripada pasar konsumen. Ini membuat hasil keseluruhan tampak kuat, tetapi sekaligus meningkatkan risiko konsentrasi: jika belanja infrastruktur AI melambat, segmen lain belum tentu cukup kuat untuk mengimbanginya. Jadi, panduan kuartal berikutnya patut dipandang sebagai bukti optimisme manajemen, bukan jaminan bahwa semua lini bisnis akan pulih serentak.
Kesimpulannya, lonjakan Data Center dan prospek pendapatan berikutnya memberi AMD pijakan yang meyakinkan dalam persaingan AI, dengan EPYC dan Instinct sebagai pasangan produk kunci. Namun, penurunan gaming menunjukkan pertumbuhan belum merata, sementara keberlanjutan investasi pusat data tetap menjadi ujian. Hasil kuartal ini layak disorot bukan hanya karena melampaui estimasi, tetapi karena memperlihatkan betapa kuatnya taruhan AMD pada infrastruktur AI—dan betapa pentingnya perusahaan membuktikan bahwa permintaan tersebut dapat berlanjut.