
Dari pembukaan hijau ke penutupan tajam
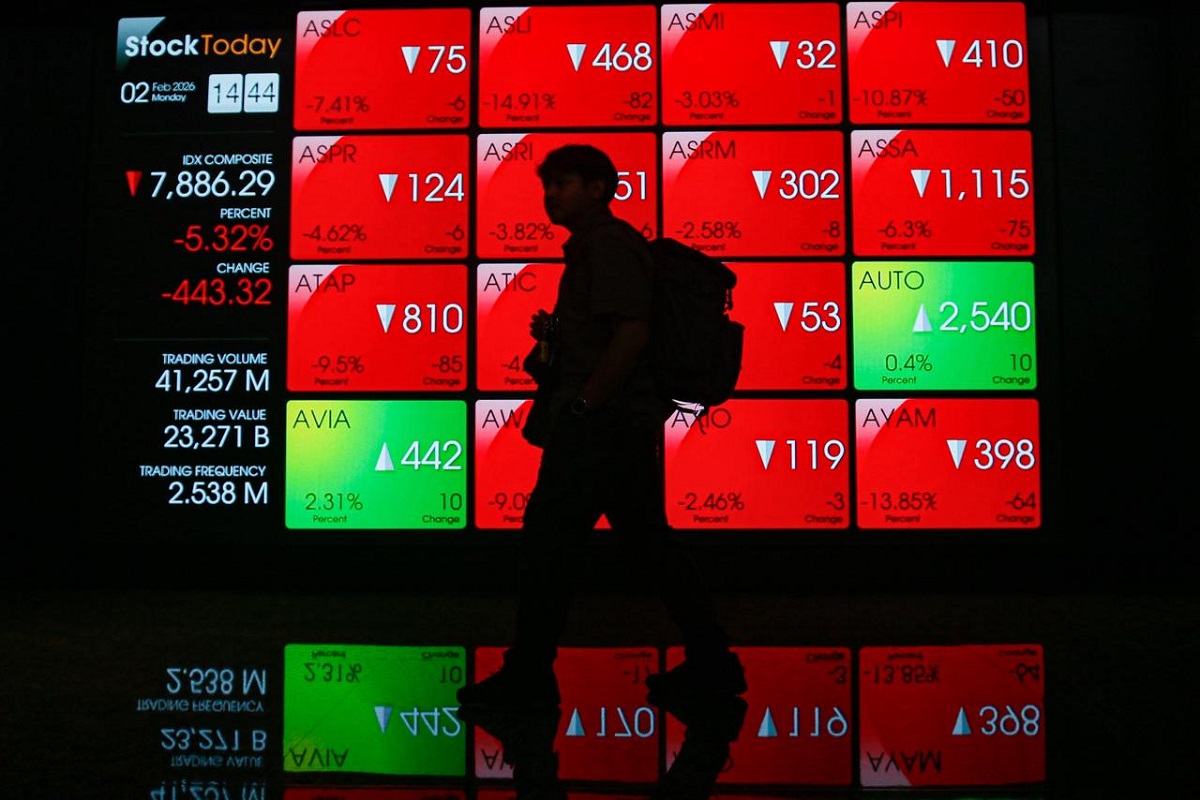
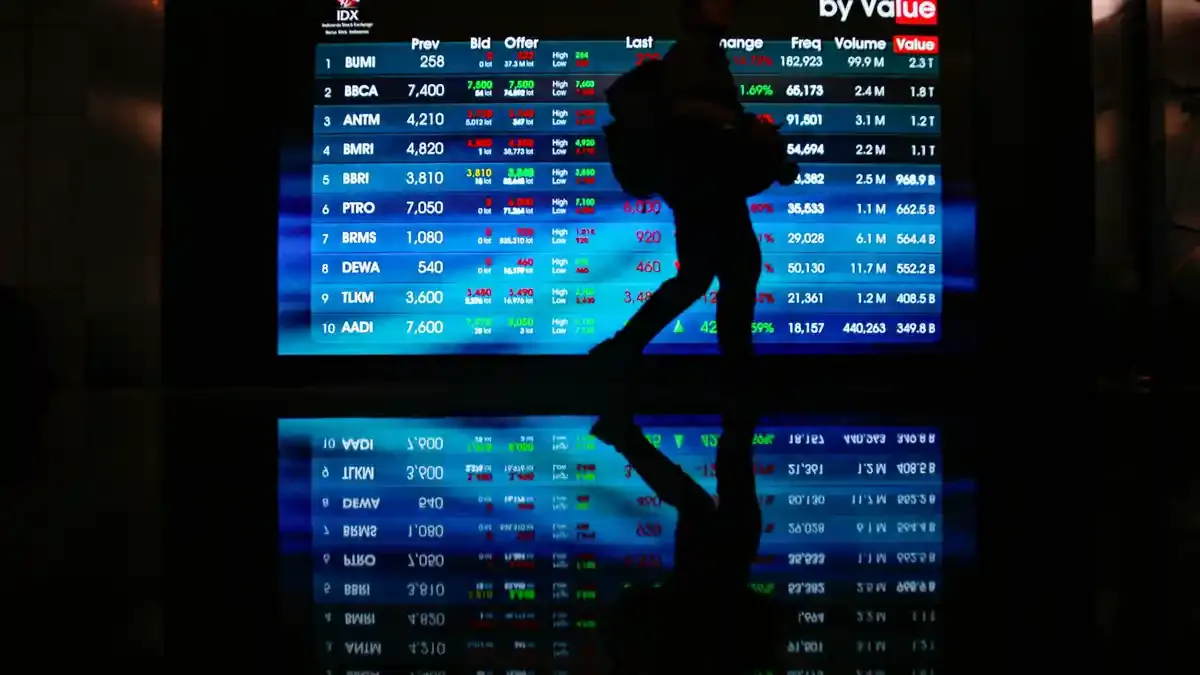
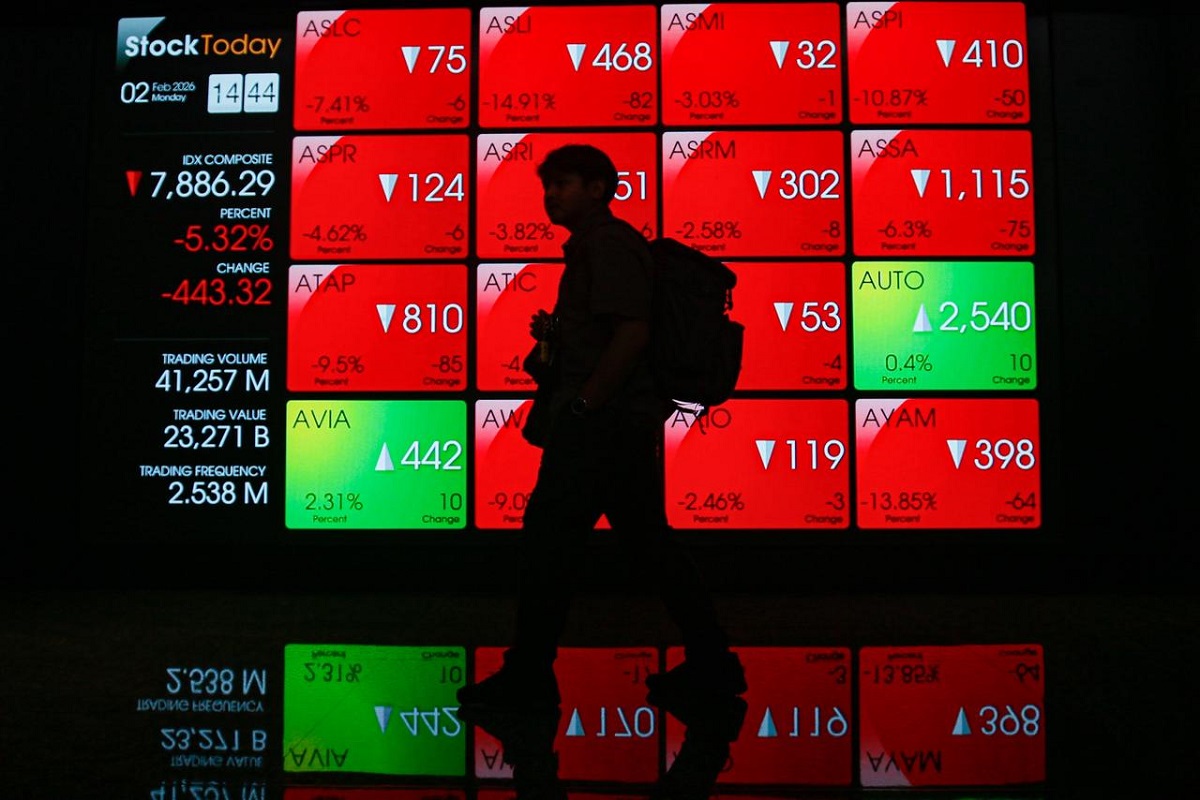
Indeks Harga Saham Gabungan (IHSG) adalah ukuran pergerakan harga saham yang tercatat di bursa, sehingga perubahan tajamnya mencerminkan tekanan luas pada pasar dan bukan hanya nasib satu atau dua emiten. Pada Selasa, 3 November 2026, IHSG anjlok dan ditutup di 4.904,29, turun 3,78 persen atau 192,54 poin dari penutupan sebelumnya di 5.096,83. Indeks sempat menguat pada awal perdagangan hingga 5.126,53 dan menyentuh puncak 5.143,58 sebelum berbalik turun. Laporan lain mencatat pelemahan sebesar 3,85 persen ke kisaran 4.900. Perbedaan persentase itu muncul dalam laporan penutupan, tetapi keduanya menunjukkan pesan yang sama: tekanan jual mendominasi sesi. Sebanyak 717 saham melemah, jauh lebih banyak daripada 69 saham yang menguat, menegaskan bahwa koreksi ini meluas, bukan sekadar gerak beberapa saham berkapitalisasi besar.
Besarnya koreksi membuat IHSG level 4900 menjadi lebih dari sekadar angka psikologis. Indeks turun dari area hijau ke penutupan yang dekat dengan level terendah hariannya, memperlihatkan rapuhnya sentimen pembeli ketika tekanan meningkat. Nilai transaksi mencapai Rp11,72 triliun, dengan 26,59 miliar saham berpindah tangan. Aktivitas besar di tengah penurunan tidak otomatis berarti peluang sudah matang; tanpa tanda bahwa tekanan jual mereda, mengejar harga rendah berisiko terlalu dini. Karena itu, fokus investor semestinya bukan menebak titik dasar, melainkan memahami apakah pemicu koreksi bersifat sementara atau mencerminkan persoalan kepercayaan yang lebih panjang.
Evaluasi MSCI dan arus keluar asing menekan
Sentimen pasar saham saat itu dibebani beberapa risiko sekaligus. Perhatian tertuju pada evaluasi indeks MSCI periode November 2026, yang hasilnya dijadwalkan diumumkan pada 11 November dan berlaku efektif mulai 1 Desember. Kekhawatiran atas kemungkinan perubahan status atau komposisi indeks membuat pelaku pasar berhati-hati, sementara potensi arus keluar dana asing menambah tekanan. Hendra Wardana menilai aksi jual bersih asing yang berlanjut menunjukkan koreksi tidak semata-mata bersifat teknikal, melainkan juga berkaitan dengan kekhawatiran terhadap tata kelola dan kepastian regulasi. Data yang dikutipnya mencatat akumulasi jual bersih asing sepanjang tahun berjalan sekitar Rp126 triliun. Angka itu patut dibaca sebagai sinyal kehati-hatian, bukan ramalan bahwa setiap saham akan terus turun.
Tekanan tak berhenti pada isu MSCI. Nafan Aji Gusta juga menyoroti potensi aliran dana asing keluar, kebijakan suku bunga global, pergerakan rupiah, dan kondisi geopolitik sebagai faktor yang membebani pasar. Ketika faktor eksternal bertemu keraguan terhadap transparansi dan tata kelola domestik, investor cenderung menahan risiko sampai memperoleh kepastian lebih baik. Saham berkapitalisasi besar yang melemah turut memperberat indeks; aksi jual asing pada sesi tersebut antara lain menyasar BBRI, TLKM, dan ANTM. Dengan prospek hingga akhir 2026 masih menghadapi tantangan untuk membangun pemulihan berkelanjutan, investor sebaiknya tidak menganggap satu sesi pantulan sebagai bukti bahwa tekanan telah usai.
Rekomendasi emiten: selektif, bukan serbu saat turun
Dalam suasana seperti ini, rekomendasi emiten yang paling masuk akal bukan daftar beli agresif, melainkan disiplin memilih perusahaan. Nafan mengimbau investor agar tidak terburu-buru mengakumulasi saham secara agresif serta tetap menilai fundamental, valuasi, likuiditas, dan transparansi kepemilikan. Sikap ini lebih berguna daripada menganggap harga yang sudah jatuh otomatis murah. Investor dapat memantau perusahaan dengan perkembangan operasional atau kinerja yang jelas, tetapi tetap perlu menimbang risiko pasar secara keseluruhan dan kemampuan emiten mempertahankan hasilnya. Daftar saham yang disebut memiliki perkembangan menarik bukan jaminan imbal hasil ataupun sinyal beli; informasi tersebut sebaiknya menjadi bahan analisis lanjutan.
Dua contoh yang patut dicermati dari sisi fundamental adalah ADMR dan SILO. ADMR mulai menjual sebagian produksi aluminium dari smelter pada kuartal III-2026, sementara kinerja sembilan bulan pertamanya juga mencatat pertumbuhan pendapatan dan laba bersih. SILO membukukan kenaikan pendapatan dan laba bersih dalam sembilan bulan pertama 2026. Perkembangan ini memberi alasan untuk mengkaji prospek bisnis masing-masing, tetapi tidak menghapus risiko koreksi pasar maupun menjamin harga saham akan segera pulih. Pendekatan yang lebih sehat adalah membandingkan kinerja dan valuasi, memeriksa likuiditas serta keterbukaan kepemilikan, lalu menghindari keputusan yang hanya didorong kepanikan atau harapan pantulan cepat.
Kesimpulan: tunggu kejelasan, utamakan kualitas
Penutupan IHSG di 4.904,29 setelah sempat menguat menunjukkan betapa cepat arah pasar dapat berbalik ketika tekanan jual dan ketidakpastian bertemu. Evaluasi MSCI yang akan diumumkan pada 11 November, arus keluar asing, suku bunga global, rupiah, serta risiko geopolitik menjadi alasan kuat untuk tidak gegabah. Koreksi tajam memang bisa membuka ruang untuk menilai saham berkualitas, tetapi level harga yang lebih rendah saja belum cukup menjadi tesis investasi. Kesimpulannya, investor sebaiknya mengutamakan selektivitas, fundamental, valuasi, likuiditas, dan transparansi, sambil menunggu bukti bahwa tekanan benar-benar mereda. Dalam pasar yang masih rapuh, menjaga disiplin lebih bernilai daripada terburu-buru mengejar pemulihan.