
Pertumbuhan pesat menuntut kewaspadaan
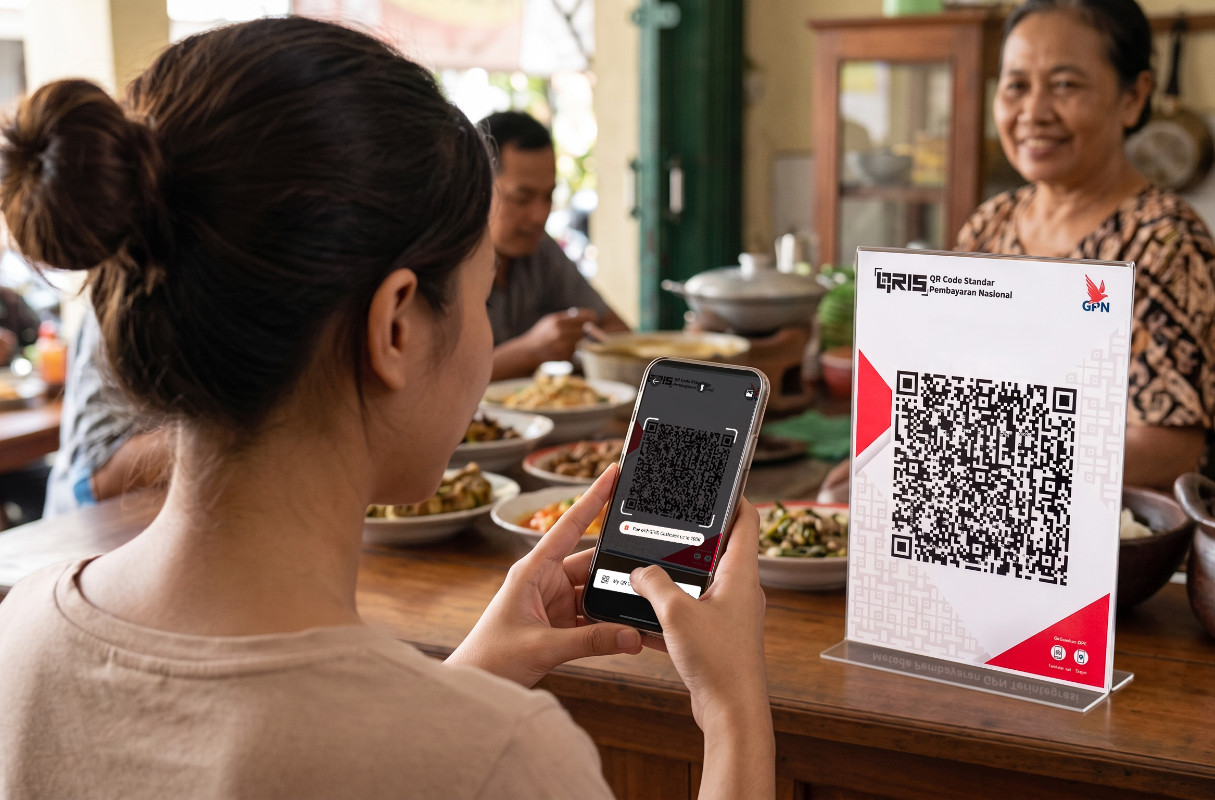
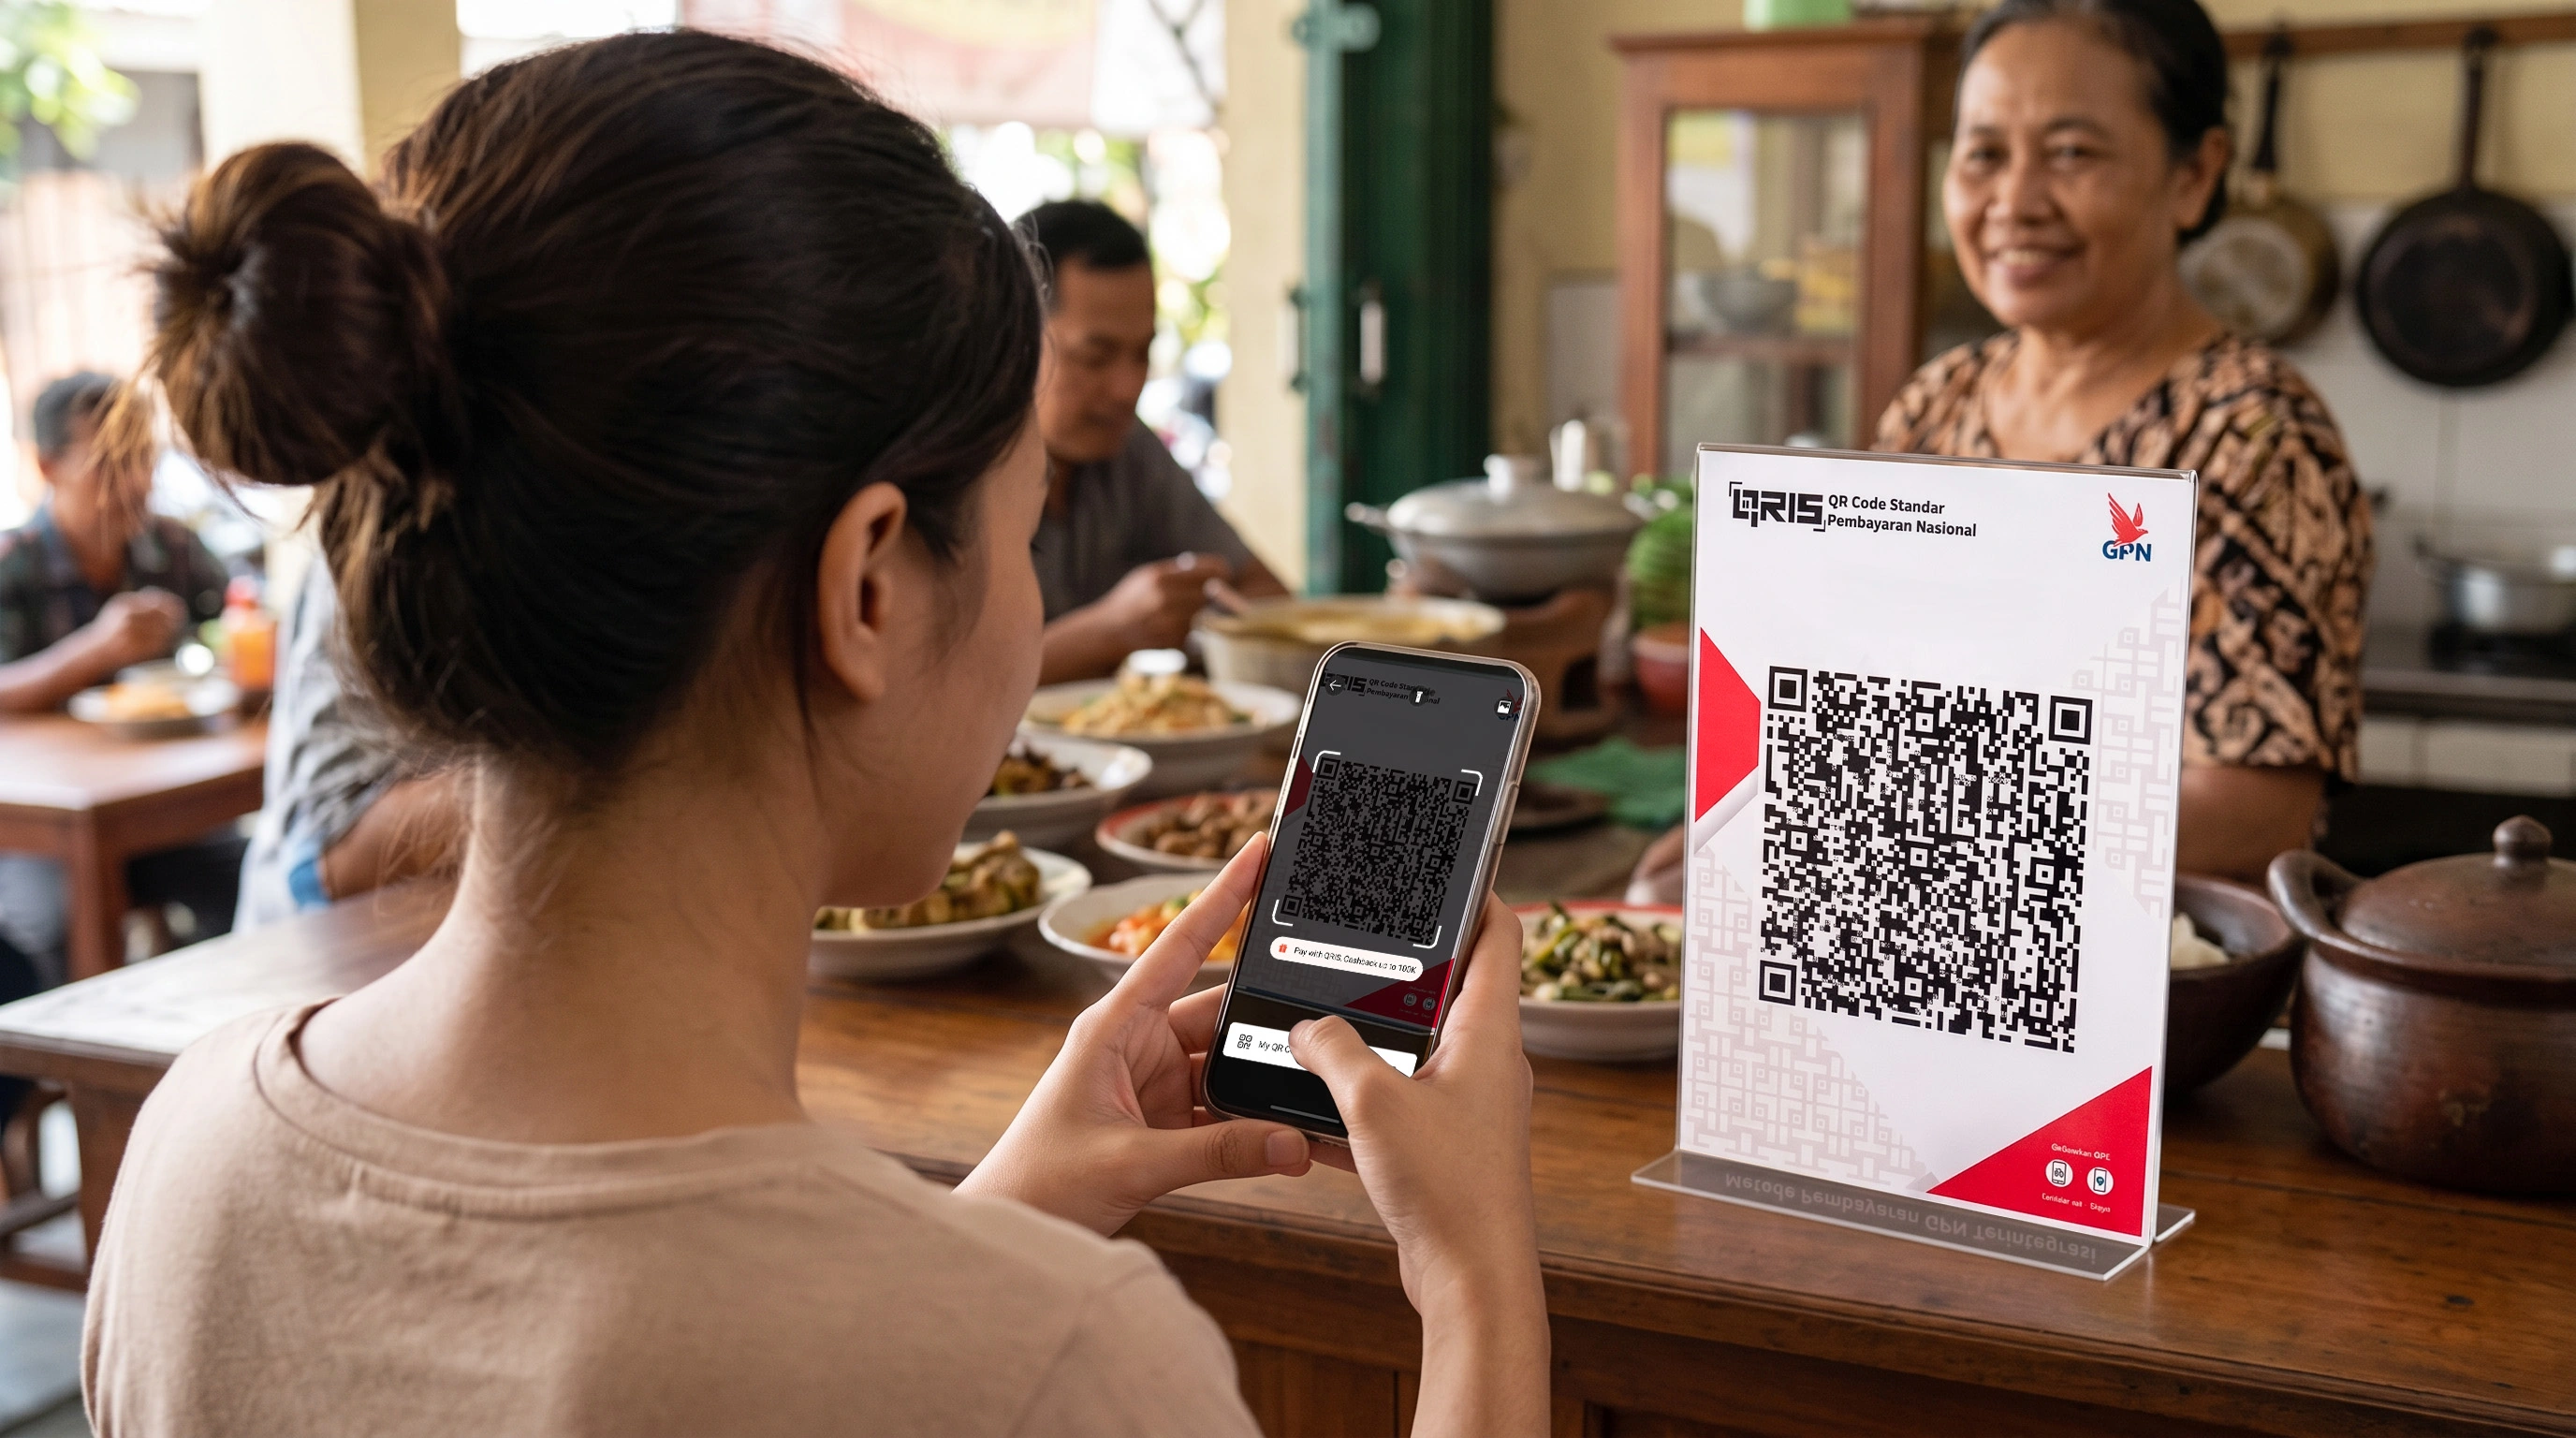
QRIS adalah standar kode respons cepat untuk pembayaran digital yang memungkinkan pembeli membayar melalui aplikasi tanpa uang tunai, sementara dana diteruskan kepada merchant yang dipilih. Bank Indonesia mencatat transaksi QRIS secara kumulatif mencapai 20,06 miliar hingga kuartal III 2026, tumbuh 149,1 persen dibandingkan periode yang sama tahun sebelumnya. Angka itu menunjukkan betapa cepat kebiasaan membayar berubah: transaksi terasa praktis, cepat, dan tak memerlukan uang kembalian. Namun, makin banyak orang yang mengandalkannya, makin besar pula akibat jika mereka lengah. Ekosistemnya sudah mencakup 70,59 juta pengguna, naik 8,17 persen secara tahunan, dan 49,39 juta merchant, bertambah 36,04 persen. Keamanan QRIS bukan urusan tambahan setelah pertumbuhan; ia syarat agar kemudahan ini tetap layak dipercaya.
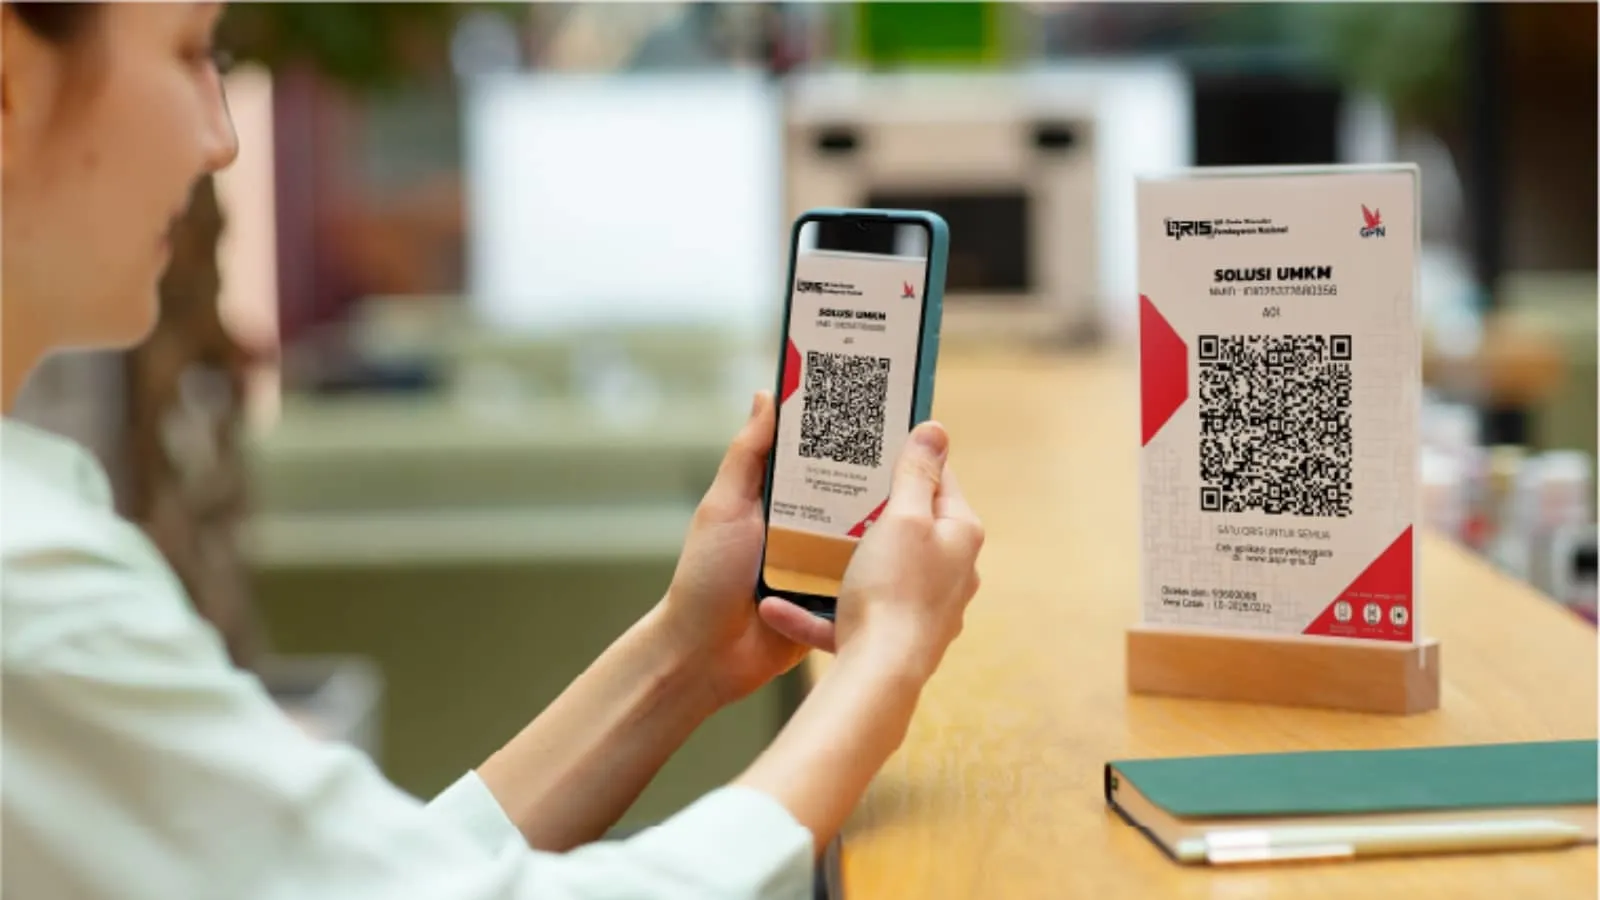
Perluasan penggunaan juga berarti kode QR dijumpai di lebih banyak tempat dan konteks. Kode yang tampak resmi belum tentu mengarah ke penerima yang benar. Penipu dapat menempelkan stiker QR palsu di atas kode merchant, termasuk di tempat ramai, atau menyebarkan kode yang membuka tautan berbahaya untuk mencuri data. Karena itu, membayar dengan cepat tidak boleh berarti melewatkan pemeriksaan. Risiko ini bukan alasan untuk meninggalkan pembayaran digital, tetapi alasan untuk menjadikan kebiasaan aman sebagai bagian dari setiap transaksi.
Penipuan digital menguji kepercayaan
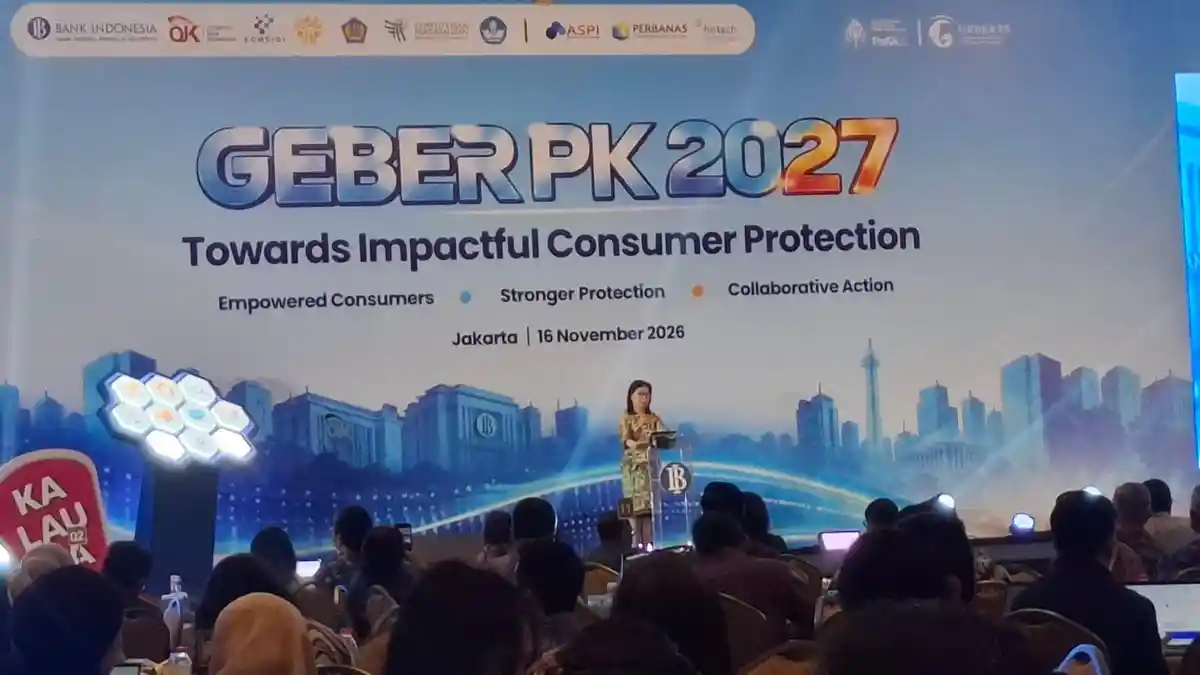
Bank Indonesia mengingatkan bahwa penipuan digital semakin terorganisasi, melintasi batas, dan memanfaatkan teknologi, termasuk kecerdasan buatan, sehingga modusnya bisa lebih sulit dikenali. Ancaman itu membuat perlindungan konsumen semakin mendesak: satu pengalaman buruk dapat membuat orang enggan memakai pembayaran digital, sekaligus mengikis kepercayaan yang dibangun bertahun-tahun. Dengan kata lain, kemudahan saja tak cukup untuk mempertahankan adopsi. Pengguna perlu waspada, tetapi penyelenggara layanan juga harus mencegah dan merespons penyalahgunaan dengan baik.
Dua modus patut dicermati: kode QR palsu yang mengalihkan pembayaran ke rekening pelaku dan kode yang menyamar sebagai QRIS tetapi membawa pengguna ke laman tiruan. Jangan menganggap tampilan kode atau lokasi pemasangannya sebagai bukti keaslian. Jika sesudah memindai muncul permintaan membuka tautan, memasukkan kata sandi, atau membagikan informasi perbankan untuk menyelesaikan pembayaran, hentikan proses dan periksa kembali. Sikap curiga terhadap permintaan yang tidak biasa jauh lebih berguna daripada mencoba memperbaiki dampak setelah data atau dana telanjur terpapar.
Langkah sederhana sebelum menekan konfirmasi
Pertahanan paling praktis dimulai di layar pembayaran. Verifikasi merchant bukan formalitas: cocokkan nama penerima yang muncul di aplikasi dengan nama toko atau pihak yang memang hendak dibayar. Bila nama berbeda, berupa nama individu yang tak dikenal, atau terasa janggal, jangan lanjut sebelum bertanya kepada pihak merchant. Gunakan fitur pemindaian bawaan aplikasi mobile banking atau dompet elektronik resmi yang terdaftar dan diawasi oleh Bank Indonesia atau OJK. Hindari aplikasi tak dikenal dan jangan mengikuti tautan pembayaran yang dikirim pihak mencurigakan. Setelah membayar, periksa notifikasi atau riwayat transaksi untuk memastikan pembayaran tercatat sesuai tujuan.
- Pindai kode QR dengan fitur di aplikasi resmi.
- Periksa nama merchant atau penerima sebelum mengonfirmasi.
- Hentikan transaksi jika nama tidak cocok atau aplikasi meminta data sensitif melalui tautan.
- Pastikan pembayaran tercatat pada riwayat atau notifikasi aplikasi.
Tanggung jawab tidak boleh dibebankan hanya kepada pembeli. BI menilai edukasi konsumen, sistem peringatan dini, pencegahan oleh penyelenggara, dan koordinasi antarlembaga perlu diperkuat agar perlindungan berjalan lebih cepat dan terpadu. Langkah-langkah itu penting, tetapi kebiasaan memeriksa penerima tetap menjadi pengaman yang bisa diterapkan langsung setiap kali membayar.
Kemudahan hanya bernilai jika aman
Lonjakan transaksi QRIS memperlihatkan bahwa pembayaran digital telah menjadi pilihan sehari-hari bagi puluhan juta pengguna dan merchant. Pertumbuhan ini patut disambut, tetapi bukan tanpa syarat: perlindungan konsumen harus berkembang seiring penggunaan, bukan menyusul setelah kepercayaan rusak. Bagi pembayar, langkahnya sederhana dan konsisten—gunakan aplikasi resmi, cocokkan nama penerima, dan hentikan transaksi saat ada kejanggalan. Bagi penyelenggara dan lembaga terkait, pencegahan serta respons terhadap penipuan perlu terus ditingkatkan. QRIS akan tetap praktis hanya jika orang dapat membayar dengan yakin; satu pemeriksaan singkat sebelum konfirmasi adalah kebiasaan kecil yang membantu menjaga keyakinan itu.