
September: Bulan Konsolidasi dan Akselerasi Akuisisi Emiten
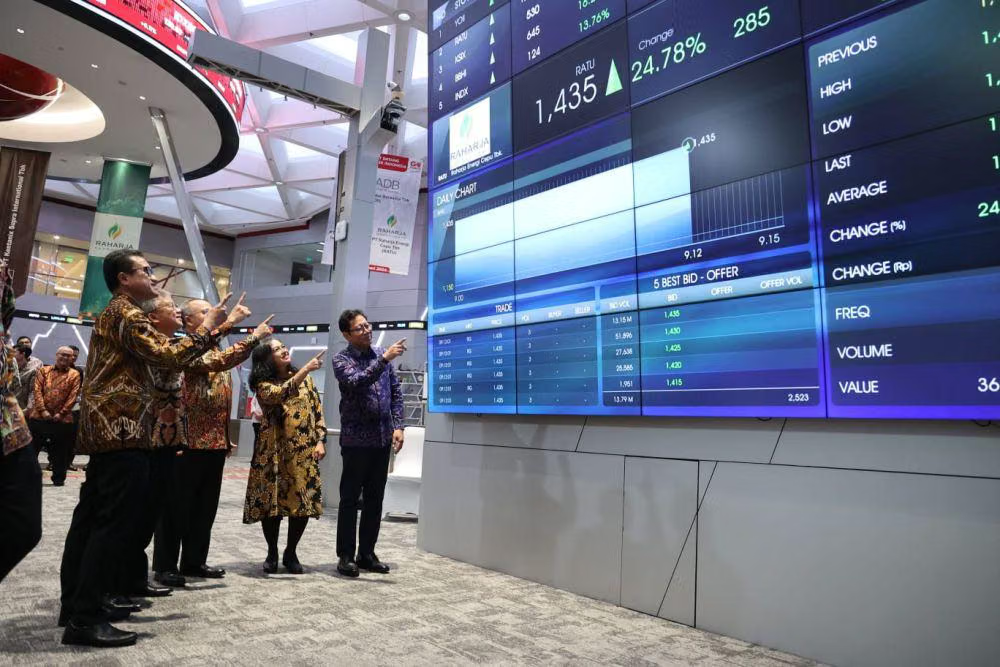
Akuisisi emiten Indonesia adalah aksi korporasi ketika satu perusahaan publik atau calon perusahaan publik mengambil alih kepemilikan signifikan pada emiten lain, melalui pembelian saham, tukar guling saham, atau penggabungan aset, untuk memperluas lini usaha, menguatkan posisi pasar, dan mengoptimalkan sinergi bisnis jangka panjang. Gelombang akuisisi emiten Indonesia yang menguat sepanjang September menunjukkan satu hal jelas: pasar modal sedang bergerak ke fase konsolidasi struktural, bukan sekadar permainan harga jangka pendek. Transaksi menyentuh berbagai sektor, dari batu bara, rumah sakit, energi, hingga layanan digital, dengan nilai dari ratusan miliar sampai puluhan triliun. Motif utamanya bukan lagi bertahan, melainkan menyerang—memperluas bisnis, menambah aset, dan memperkuat kendali atas perusahaan target. Bagi investor, ini bukan deretan berita acak, melainkan peta kekuatan baru yang akan menentukan arah keuntungan dan risiko beberapa tahun ke depan.
Ultrajaya–Frisian Flag: Tukar Guling Saham Rp14,57 Triliun yang Mengubah Peta Industri
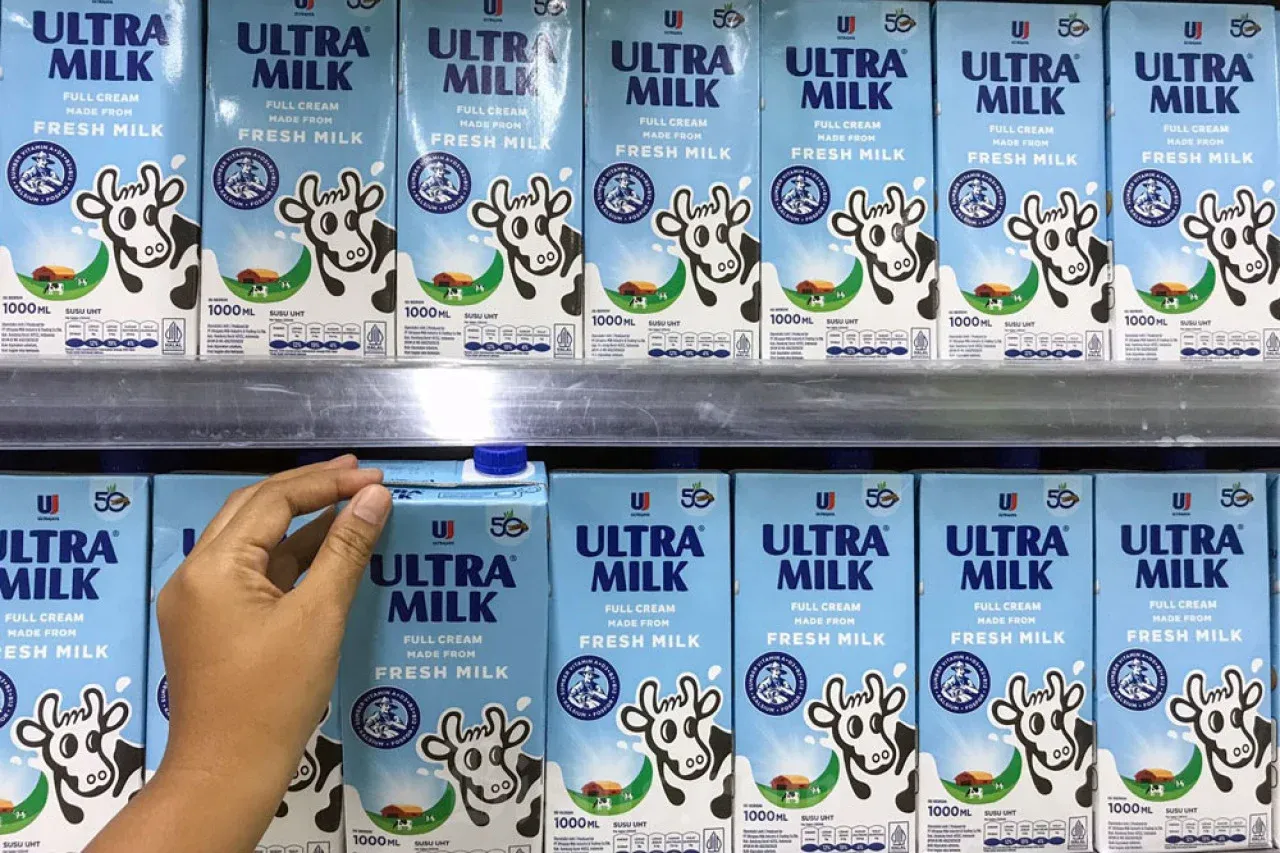
Transaksi Ultrajaya Frisian Flag adalah simbol paling mencolok dari gelombang konsolidasi ini. Manajemen Ultrajaya sedang menyiapkan RUPSLB pada 27 Oktober untuk meminta restu pemegang saham atas penggabungan PT Frisian Flag Indonesia ke dalam perseroan melalui skema tukar guling saham bernilai Rp14,57 triliun. Nilai ini setara 178,24% dari ekuitas Ultrajaya, menjadikannya salah satu inbreng paling agresif yang pernah muncul di lantai bursa. Pada laporan keuangan paruh pertama, Ultrajaya sudah tampil sebagai “mesin uang” dengan penjualan bersih yang naik 34,6% menjadi Rp5,49 triliun dan laba bersih melompat 73,7% ke Rp1,04 triliun, tanpa beban utang bank berarti. Namun dokumen korporasi mengakui satu titik lemah: ketergantungan ekstrem pada satu jenis produk. Inbreng Frisian Flag ditujukan untuk “Sinergi Portofolio Produk”, melengkapi posisi Ultrajaya dengan susu kental manis, susu bubuk, dan produk nutrisi anak.
Dalam perspektif pasar modal, Ultrajaya mengambil risiko besar demi mengurangi risiko yang lebih besar di masa depan. Mengalokasikan inbreng setara hampir dua kali ekuitas untuk tukar guling saham membuat struktur keuangan dan kepemilikan berubah drastis: takhta yang dulu nyaman kini dibagi dengan Frisian Flag melalui konglomerasi susu kemasan raksasa. Bagi pemegang saham, inti pengambilan keputusan bukan sekadar ukuran transaksi, melainkan apakah sinergi produk dan distribusi mampu menutup potensi dilusi dan perubahan kontrol. Akuisisi emiten Indonesia di sektor konsumsi seperti ini menunjukkan bahwa ekspansi organik dianggap terlalu lambat; penggabungan bisnis menjadi jalan cepat untuk memperluas portofolio dan mematikan kompetisi sekaligus.
CUAN–SINI: Akuisisi Antar Konglomerat yang Masih Berstatus Negosiasi
Jika Ultrajaya–Frisian Flag sudah masuk tahap formal persetujuan, rencana akuisisi PT Petrindo Jaya Kreasi Tbk (CUAN) atas PT Singaraja Putra Tbk (SINI) masih bergulat di meja negosiasi. Emiten yang terafiliasi dengan Happy Hapsoro melalui SINI dan Prajogo Pangestu lewat CUAN menandai babak baru akuisisi emiten Indonesia antar kelompok usaha besar. Menurut keterbukaan informasi, negosiasi lama yang dimulai akhir 2025 bahkan sudah dihentikan; para pihak sepakat mengakhiri proses transaksi tersebut dan memulai kembali dengan rancangan baru menyangkut mekanisme, jumlah saham, harga, dan waktu penyelesaian. Hingga akhir September, belum ada perjanjian definitif, jumlah saham yang pasti, maupun kepastian peningkatan kepemilikan, walaupun CUAN telah memegang langsung maupun tidak langsung 27,78% saham SINI.
Kondisi “masih negosiasi” ini paradoxal: di satu sisi menegaskan kehati-hatian konglomerat dalam merancang merger pasar modal, di sisi lain menunjukkan betapa kuat dorongan konsolidasi. SINI menyatakan bahwa setiap perkembangan lebih lanjut wajib diumumkan sesuai prosedur dan regulasi, yang berarti ruang spekulasi pasar tetap terbuka, tetapi dengan batas transparansi yang jelas. Bagi pemegang saham, akuisisi seperti CUAN–SINI bukan hanya soal harga, melainkan arah jangka panjang: apakah penggabungan aset pertambangan dan bisnis terkait akan menguntungkan atau justru memusatkan risiko pada satu kelompok usaha.
Deretan M&A Lain: Dari Batu Bara ke Rumah Sakit, Konsolidasi Menyebar
Gelombang akuisisi emiten emang tidak berhenti di dua nama besar tersebut. Sejumlah emiten lain tengah memproses M&A, menandai konsolidasi yang menyebar lintas sektor. PT Fortune Indonesia Tbk (FORU) tengah masuk bisnis tambang batu bara melalui akuisisi 49% saham PT Borneo Prima, yang dikaitkan dengan rencana rights issue maksimal Rp27,1 triliun dan penyetoran saham Borneo Prima sebagai inbreng sekitar Rp20,82 triliun. Di sektor kesehatan, PT Siloam International Hospitals Tbk (SILO) menjalankan rencana akuisisi 14 perusahaan pemilik rumah sakit dengan skema dua tahap; hingga 24 September sudah diambil alih lima perusahaan tahap pertama dengan nilai sekitar Rp3,47 triliun. VISI menargetkan 72,91% saham Hasna Medika Bakti Cirebon senilai Rp286 miliar, memperluas fokus ke layanan jantung.
Rangkaian ini menunjukkan bahwa merger pasar modal lebih mirip strategi menyusun ulang peta industri daripada sekadar menambah laba kuartalan. Tujuan yang berulang muncul jelas: memperluas lini bisnis, menambah kepemilikan aset, dan memperkuat kendali atas perusahaan target. Penyelesaian transaksi yang masih menunggu uji tuntas, persetujuan pemegang saham, dan syarat regulasi menempatkan investor pada posisi waspada, karena realisasi akhir akan mengubah struktur keuangan dan arah bisnis emiten terkait. Sederhananya, siapa membeli siapa hari ini akan menentukan siapa menguasai pasar dalam beberapa tahun ke depan.
Dampak Strategis bagi Pemegang Saham dan Arah Konsolidasi Ke Depan
Dari tukar guling saham Ultrajaya Frisian Flag hingga negosiasi CUAN–SINI, benang merahnya satu: akuisisi emiten Indonesia dipakai sebagai alat ekspansi cepat dan konsolidasi kekuatan. Aksi korporasi ini jelas ditujukan untuk memperluas lini bisnis, memperbesar kepemilikan aset, dan memperkuat kendali atas perusahaan target, tapi bagi pemegang saham, dampaknya lebih kompleks. Di satu sisi, penggabungan bisnis berpotensi menciptakan sinergi pendapatan, efisiensi biaya, dan dominasi pasar yang mencolok. Di sisi lain, transaksi jumbo seperti inbreng 178,24% ekuitas Ultrajaya mengandung risiko dilusi dan perubahan kontrol yang tidak boleh diabaikan.
Ke depan, konsolidasi ini hampir pasti berlanjut. Penyelesaian sejumlah transaksi ditargetkan dalam rentang beberapa bulan setelah penandatanganan perjanjian jual beli saham bersyarat dan CSPA, sementara rencana-rencana baru seperti pengambilalihan SINI oleh CUAN masih menunggu babak final. Investor yang cermat perlu melihat M&A bukan sebagai “kejutan” sesaat, tetapi sebagai strategi jangka panjang emiten untuk merespons ketatnya persaingan dan kebutuhan diversifikasi. Kesimpulannya, gelombang akuisisi yang mewarnai pasar saat ini adalah sinyal bahwa ekosistem emiten sedang bergerak menuju struktur yang lebih terkonsentrasi—dan siapa yang mengabaikan sinyal ini berisiko tertinggal dari perubahan besar yang sedang berlangsung.