
GoTo Keluar MSCI: Sinyal Bahaya atau Hanya Alarm Teknis?
GoTo keluar MSCI adalah peristiwa ketika saham PT GoTo Gojek Tokopedia Tbk dicoret dari MSCI Global Standard Indexes karena masalah teknis likuiditas dan harga, sementara secara bersamaan kinerja keuangan GoTo menunjukkan perbaikan laba dan pendapatan, sehingga memicu perdebatan apakah keputusan tersebut mencerminkan risiko fundamental atau sekadar konsekuensi struktur pasar yang kering.
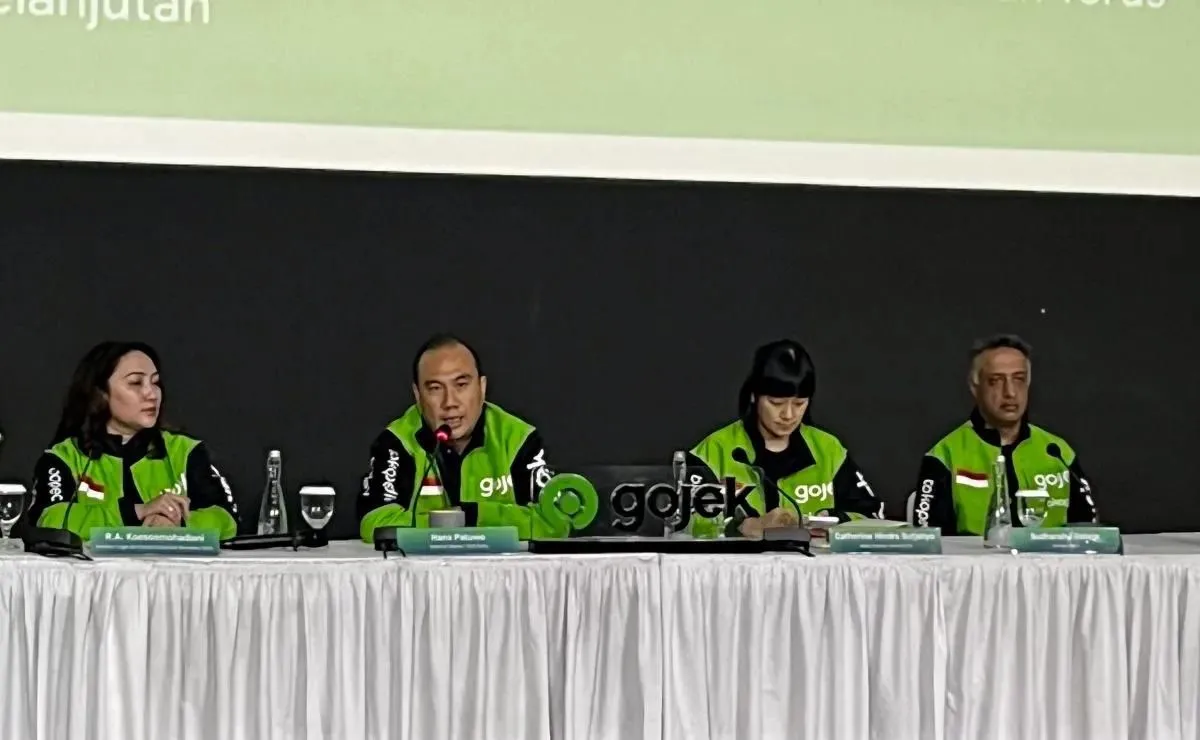
GoTo resmi dikeluarkan dari MSCI Global Standard Indexes melalui MSCI Equity Indexes August 2026 Index Review dan akan efektif setelah penutupan perdagangan 31 Agustus, dengan perubahan struktur portofolio berjalan penuh mulai 1 September. Manajemen GoTo menyebut keputusan ini sebagai kabar kurang menyenangkan, tetapi menegaskan bahwa alasan eksklusi bersifat teknis, terutama karena harga saham yang menyentuh batas bawah Rp50 dan volume perdagangan yang menurun. Di sisi lain, analis menyoroti bahwa masalah inti bagi indeks MSCI Indonesia adalah likuiditas: harga yang “terkunci” di level terendah membuat proses price discovery dan kemampuan investor besar keluar-masuk menjadi terganggu. Dengan kata lain, pasar yang keringlah yang bermasalah, bukan langsung berarti bisnisnya memburuk.
Mengapa GOTO Keluar dari MSCI tapi Bertahan di LQ45?
Kontradiksi yang paling membingungkan investor adalah ini: GoTo keluar MSCI, tetapi saham GOTO LQ45 tetap bertahan sebagai konstituen utama di beberapa indeks domestik. Kuncinya ada pada metodologi. Indeks MSCI Indonesia memakai universe dan liquidity screen sendiri; persyaratan likuiditasnya ketat sehingga saham yang terjebak lama di harga Rp50 dengan transaksi harian yang menyusut sulit untuk tetap lolos. Sejak pertengahan Mei, GOTO bertahan di Rp50, yang merupakan batas bawah harga, sehingga transaksi besar menjadi sulit dan likuiditas mengering.
Berbeda dengan MSCI, bursa melalui indeks lokal seperti LQ45, IDX30, IDX80, dan KOMPAS100 mempertimbangkan kombinasi likuiditas, kapitalisasi pasar free float, kinerja keuangan, dan kepatuhan emiten. Fakta bahwa GOTO masih masuk keempat indeks tersebut menunjukkan bahwa, menurut kriteria lokal, saham ini masih relevan secara ukuran dan aktivitas pasar, meskipun nilai transaksi harian turun tajam dari kisaran Rp300–Rp400 miliar menjadi di bawah Rp50 miliar dan bahkan sekitar Rp3 miliar per hari dalam beberapa bulan terakhir. Indeks global dan lokal sedang “berbicara” dalam bahasa yang berbeda, dan investor perlu memahami dialek keduanya.
Kinerja Keuangan GoTo: Fundamental Mulai Waras, Pasar Masih Sakit
Jika hanya melihat kinerja keuangan GoTo, keluarnya dari indeks MSCI tampak tidak sejalan dengan data. Perseroan menegaskan kinerja keuangan GoTo berada pada tren positif selama dua kuartal berturut-turut dengan laba bersih Rp607,48 miliar sepanjang semester I, berbalik dari rugi bersih Rp580,01 miliar pada periode yang sama tahun sebelumnya. Net revenue juga tumbuh 28,45 persen secara tahunan menjadi Rp10,99 triliun, dari sebelumnya Rp8,55 triliun. Ini bukan sekadar kosmetik; manajemen menyebutnya sebagai turnaround yang signifikan, dengan adjusted EBITDA grup yang untuk pertama kalinya menembus Rp1 triliun dan target tahunan di kisaran Rp3,2–Rp3,4 triliun.
Secara kuartalan, GoTo juga membukukan laba bersih Rp171 miliar pada kuartal I dan adjusted free cash flow positif Rp1,3 triliun, menunjukkan penguatan kesehatan arus kas. Namun analis mengingatkan, perbaikan ini tidak otomatis membuat valuasi saham GOTO menarik karena struktur pasar dan likuiditas tetap menjadi batu sandungan. Dengan harga yang sudah berada di batas bawah Rp50, ruang penurunan nominal memang tipis, tetapi tanpa likuiditas yang cukup, potensi apresiasi juga terbatas. Di sini paradoksnya: fundamental mulai waras, tapi “kesehatan” pasar atas sahamnya masih sakit.
Dampak bagi Investor Pasif dan Aktif: Siapa yang Harus Khawatir?
Bagi investor, keluar-masuk indeks bukan hal abstrak—ini menyangkut arus dana nyata. Keluarnya GOTO dari indeks MSCI berpotensi memicu aksi jual dari pengelola dana pasif global yang memakai indeks tersebut sebagai acuan. Manajer dana pasif wajib menyesuaikan portofolio sesuai komposisi indeks; jika sebuah saham dihapus, mereka harus menjualnya agar tetap selaras. Tekanan jual inilah yang bisa menciptakan volatilitas tambahan di sekitar tanggal efektif 31 Agustus, sehingga investor perlu mengamati kemampuan pasar menyerap penawaran saham yang meningkat.
Namun struktur pemegang saham GOTO tidak didominasi investor pasif global. Saham ini juga dimiliki investor strategis, ritel, dan investor aktif. Lebih penting lagi, karena GOTO tetap berada di LQ45, IDX30, dan IDX80, reksa dana, dana pensiun, dan asuransi yang menjadikan indeks tersebut sebagai acuan masih dapat mempertahankan posisinya. Artinya, permintaan dari investor domestik—baik institusi maupun ritel—tidak otomatis hilang hanya karena GoTo keluar MSCI. Bagi investor aktif, situasi ini bisa berarti peluang jika tekanan jual dari dana pasif menciptakan dislokasi harga, namun tetap perlu disiplin karena hilangnya permintaan pasif mengurangi “bantalan” likuiditas jangka panjang.
Haruskah Investor Bertahan di Saham GOTO LQ45?
Untuk investasi saham GoTo, pertanyaannya bukan sekadar “MSCI atau tidak”, tetapi apakah profil risiko Anda sanggup menerima mismatch antara fundamental dan likuiditas. GoTo keluar MSCI menandakan satu hal: bagi indeks global, likuiditas dan price discovery GOTO belum memadai. Di sisi lain, bertahannya saham GOTO LQ45 dan indeks lokal lain mencerminkan bahwa secara ukuran dan perbaikan kinerja, emiten ini belum pantas dikeluarkan dari daftar saham unggulan domestik.
Manajemen GoTo menyatakan akan terus menjalin dialog dengan penyedia indeks dan fokus pada penciptaan nilai bagi pemegang saham. Bagi investor ritel, implikasinya jelas: jangan menjadikan eksklusi dari satu indeks global sebagai alasan panik, tetapi juga jangan menutup mata terhadap risiko likuiditas. Bagi institusi yang mengacu ke indeks lokal, posisi mereka masih leluasa; akses investor domestik tidak dibatasi oleh keputusan MSCI. Pada akhirnya, saham GOTO adalah ujian kedewasaan pasar: mampu atau tidak membedakan antara masalah teknis jangka menengah dan prospek fundamental jangka panjang. Keputusan buy, hold, atau sell seharusnya lahir dari riset dan profil risiko pribadi, bukan dari satu headline saja.