
Apa Itu Tax Holiday IKN dan Mengapa Penting?
Tax holiday IKN adalah kebijakan pembebasan atau pengurangan pajak penghasilan badan yang diberikan pemerintah kepada perusahaan yang bersedia menanamkan modalnya di Ibu Kota Nusantara sebagai cara mempercepat terbangunnya pusat pemerintahan baru dan mendorong pemerataan ekonomi nasional lewat aliran investasi swasta ke kawasan yang sebelumnya minim aktivitas ekonomi.
IKN sendiri adalah proyek kota baru yang dibangun dari nol di tengah hutan Kalimantan dengan ambisi menjadi pusat pemerintahan yang lebih hijau dan tidak semacet Jakarta. Kebutuhan dananya diperkirakan mencapai Rp466,9 triliun, dengan hanya sekitar seperlima ditanggung APBN; sisanya diharapkan datang dari investor. Dalam konteks inilah insentif pajak ibu kota baru muncul sebagai senjata utama kebijakan ekonomi ibu kota: pemerintah rela melepaskan sebagian penerimaan pajak demi memancing modal jangka panjang yang diharapkan memutar roda ekonomi kawasan.
Secara politik dan ekonomi, pesan yang disampaikan jelas: negara siap memberi karpet merah fiskal untuk mempercepat transformasi. Pertanyaannya, apakah tax holiday IKN sekadar umpan mahal, atau benar-benar investasi strategis bagi masa depan penerimaan negara?
Lonjakan Investasi: Sinyal Sukses atau Sekadar Euforia?
Dari sisi angka, insentif pajak ibu kota baru tampak bekerja. Realisasi investasi dalam negeri di Kalimantan Timur naik dari Rp30,3 triliun pada 2021 menjadi Rp52,2 triliun pada 2023. Riset Kusumastuti dan Fatin mencatat 73 persen dari 300 paket investasi tahap pertama di IKN sudah terisi. Pernyataan sederhana namun kuatnya adalah ini: “Data menunjukkan strategi ini tidak sia-sia, setidaknya untuk sementara.”
Secara sosial, setiap perusahaan baru membawa permintaan tenaga kerja, membuka lapangan pekerjaan di wilayah yang sebelumnya sunyi aktivitas ekonomi. Dalam jangka panjang, IKN diharapkan mengurangi ketimpangan agar orang tidak perlu selalu merantau ke Jakarta atau Pulau Jawa untuk mencari kerja. Namun lonjakan angka belum otomatis berarti kualitas investasi baik: apakah proyek-proyek ini bernilai tambah tinggi, berorientasi jangka panjang, dan terikat kuat pada ekonomi lokal, atau hanya mengejar tax holiday IKN lalu hengkang saat insentif habis?
Kita perlu jujur: sebagian investasi bisa saja bersifat oportunistis. Tanpa mekanisme seleksi dan evaluasi yang ketat, negara berisiko memberi diskon pajak pada proyek yang tidak memperkuat basis ekonomi jangka panjang.
Progres Infrastruktur IKN: Jalan Mulus, Beban Fiskal Ikut Menggelinding
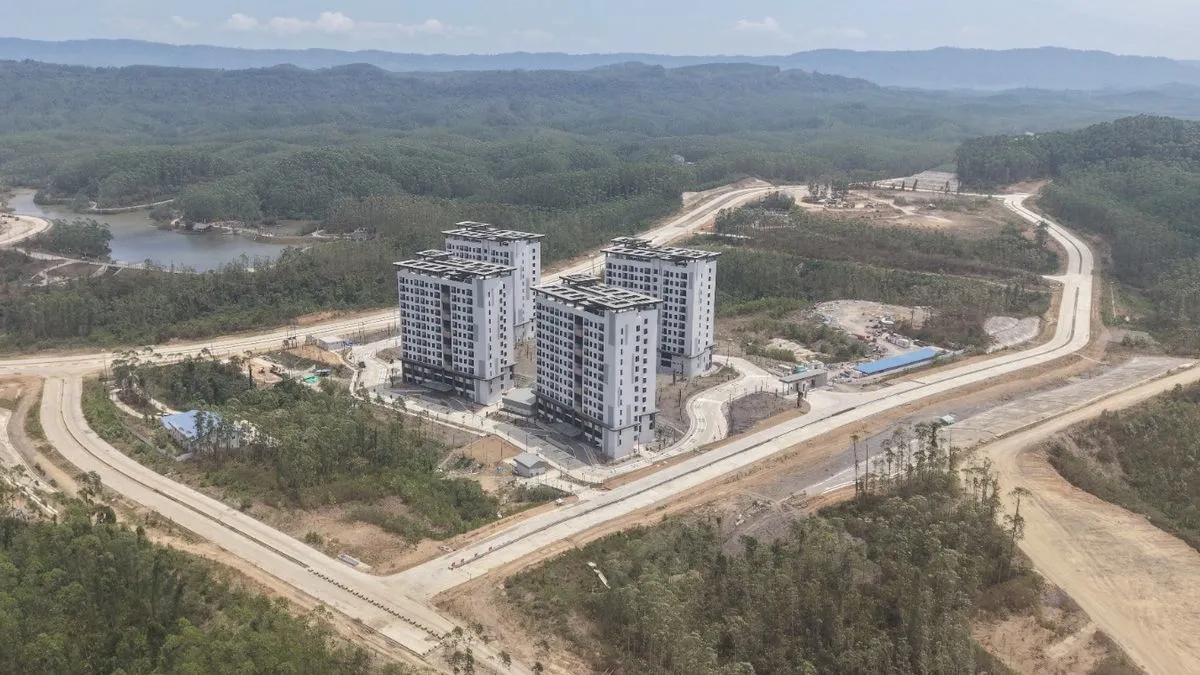
Sementara kebijakan fiskal memberi insentif, di lapangan investasi infrastruktur IKN bergerak kencang. Pembangunan jalan di Kawasan Inti Pusat Pemerintahan menunjukkan progres fisik 85,75 persen per 13 September 2026. PT Wijaya Karya mempercepat Jalan Kawasan Hankam dan Lingkar Sepaku, dengan target penyelesaian 22 Juni 2027. Proyek ini mencakup Multi Utility Tunnel sekitar 14 kilometer, jalan sekitar 11 kilometer, lima jembatan, dan 16 titik box culvert.
Infrastruktur jalan ini vital untuk memperkuat konektivitas antar-kawasan di IKN, menopang distribusi barang, mobilitas pekerja, dan integrasi layanan publik. Dalam jangka pendek, pembangunan semacam ini memberi efek gandanya sendiri: menyerap tenaga kerja konstruksi, memesan material, dan menciptakan rantai pasok baru. Namun di balik jalan yang kian mulus, ada konsekuensi: APBN menanggung bagian biaya yang tidak kecil, sementara penerimaan pajak dikurangi lewat tax holiday.
Di sinilah paradoks kebijakan ekonomi ibu kota muncul. Negara membiayai infrastruktur dasar dan di saat yang sama memberi diskon pajak pada investor. Tanpa batas waktu dan evaluasi ketat, kombinasi ini berpotensi menjadi beban fiskal berkepanjangan.
Risiko Fiskal dan Bahaya “Kecanduan” Insentif Pajak
Kontribusi pajak terhadap penerimaan negara kian dominan, dari 78 persen pada 2020 menjadi diproyeksikan 82,4 persen pada 2024. Artinya, hampir seluruh belanja negara, termasuk proyek sebesar IKN, bertumpu pada pajak. Di satu sisi, pemerintah membutuhkan uang pajak sebanyak mungkin; di sisi lain, tax holiday IKN memaksa negara melepas sebagian penerimaan demi menarik investor. Ini kompromi yang berani, tetapi bukan tanpa harga.
Risikonya dua lapis. Pertama, hilangnya penerimaan pajak dalam jangka pendek dan potensi praktik penghindaran pajak. Sebuah studi mencatat perusahaan tertentu meningkatkan pengalihan laba ke luar negeri selama periode tax holiday. Kedua, peringatan OECD bahwa tax holiday bisa membuat perusahaan “kecanduan” insentif: begitu masa bebas pajak habis, mereka enggan meningkatkan inovasi atau efisiensi, bahkan mungkin pindah ke negara lain yang menawarkan fasilitas mirip.
Jika ini terjadi, IKN berisiko menjadi laboratorium insentif tanpa kepastian imbal hasil fiskal. Masyarakat bisa merasa hanya investor besar yang diuntungkan, sementara pelaku usaha lokal tidak mendapat perlakuan serupa. Kecemburuan sosial akan menjadi bom waktu yang memukul legitimasi proyek ibu kota baru.
Kesimpulan: Insentif Perlu, Tapi dengan Rem dan Kompas
Tax holiday IKN tidak layak ditolak mentah-mentah; tanpa insentif, sulit mengundang modal ke kota yang nyaris belum punya apa-apa. Namun menelan kebijakan ini bulat-bulat sama berbahayanya. Dengan investasi yang naik, infrastruktur yang progresnya tembus 85,75 persen, dan beban fiskal yang menumpuk, pemerintah harus memastikan insentif pajak ibu kota baru bersifat selektif, bertahap, dan berbasis kinerja.
Kuncinya ada pada tiga hal. Pertama, mengikat tax holiday pada komitmen jangka panjang: penyerapan tenaga kerja lokal, transfer teknologi, dan rantai pasok domestik. Kedua, memperbaiki birokrasi dan integrasi sistem perizinan agar insentif tidak habis oleh kerumitan administrasi. Ketiga, menyiapkan strategi keluar: kapan insentif dikurangi, bagaimana menggantinya dengan iklim usaha yang stabil, bukan diskon pajak permanen.
IKN akan menjadi ujian apakah kebijakan ekonomi ibu kota bisa menyeimbangkan keberanian insentif dengan disiplin fiskal. Tanpa rem dan kompas, tax holiday IKN berisiko menjadi hadiah mahal yang tidak sebanding dengan penerimaan negara yang hilang.