
AI Menggeser Paradigma Keamanan Transaksi Digital
Deteksi fraud AI adalah penerapan algoritma kecerdasan buatan dalam sistem keuangan untuk mengenali pola transaksi tidak wajar, menandai aktivitas yang berpotensi penipuan, dan memicu pemeriksaan tambahan secara otomatis, sehingga risiko kerugian nasabah dan lembaga keuangan dapat dikurangi lebih cepat dibanding pemantauan manual yang lambat dan mudah luput. Keputusan Bank Indonesia (BI) mengembangkan pemanfaatan artificial intelligence untuk memperkuat deteksi transaksi fraud di sektor keuangan menandai perubahan penting arah pengawasan sistem pembayaran. Langkah ini bukan sekadar adopsi teknologi baru, tetapi koreksi atas kenyataan bahwa pertumbuhan transaksi digital selalu diikuti oleh peningkatan peluang kejahatan. Kalau ekosistem pembayaran makin cepat dan tanpa kontak, maka sistem pengamanannya juga harus memproses sinyal kecurigaan dalam hitungan detik, bukan jam.
Peran BI: Dari Konsep AI ke Produk Perlindungan Nyata
Gubernur BI Destry Damayanti menjelaskan bahwa talenta digital sedang mengembangkan sistem AI untuk mengidentifikasi transaksi yang terindikasi fraud, “benar-benar AI untuk mengidentifikasikan fraud detection”. Ini penting: regulator tidak lagi pasif menunggu inovasi pasar, tetapi aktif mendorong deteksi fraud AI sebagai standar baru keamanan transaksi digital. BI memfasilitasi business matching antara pengembang dan bank agar inovasi tidak berhenti sebagai konsep, melainkan menjadi produk yang memberi dampak nyata. Sikap ini patut diapresiasi, karena tanpa jembatan ke dunia bisnis, proyek AI sering tinggal demo yang mengesankan tetapi tidak melindungi satu pun nasabah. BI juga menekankan bahwa teknologi harus diimbangi mitigasi risiko dan tata kelola yang baik, agar kepercayaan masyarakat terhadap layanan digital meningkat, bukan terkikis oleh insiden fraud berulang.
Sistem Deteksi Anomali di Bank: Contoh Praktik CIMB Niaga
Pada level perbankan, CIMB Niaga mulai menggunakan artificial intelligence sebagai sistem deteksi anomali untuk mengenali transaksi yang tidak sesuai pola nasabah. Contohnya, ketika seseorang biasanya melakukan transaksi sekitar Rp100 ribu, lalu tiba-tiba muncul transaksi hingga Rp30 juta, sistem AI akan menganggapnya aktivitas berbeda dari kebiasaan nasabah dan memicu verifikasi tambahan. Pendekatan ini jelas lebih masuk akal dibanding analisis manual yang selama ini dilakukan, karena perilaku transaksi nasabah bersifat dinamis dan padat data. AI menganalisis perilaku secara lebih detail; jika aktivitas dinilai tidak sesuai, sistem dapat meminta konfirmasi sebelum dana berpindah. Selain itu, pola ini dipakai untuk mengantisipasi situasi ponsel nasabah hilang dan digunakan orang lain, sehingga perlindungan perbankan digital tidak hanya bergantung pada aplikasi dan PIN, tetapi juga pada kecerdasan sistem membaca kejanggalan.
Dampak Nyata bagi Nasabah: Keamanan dan Kontrol yang Lebih Baik
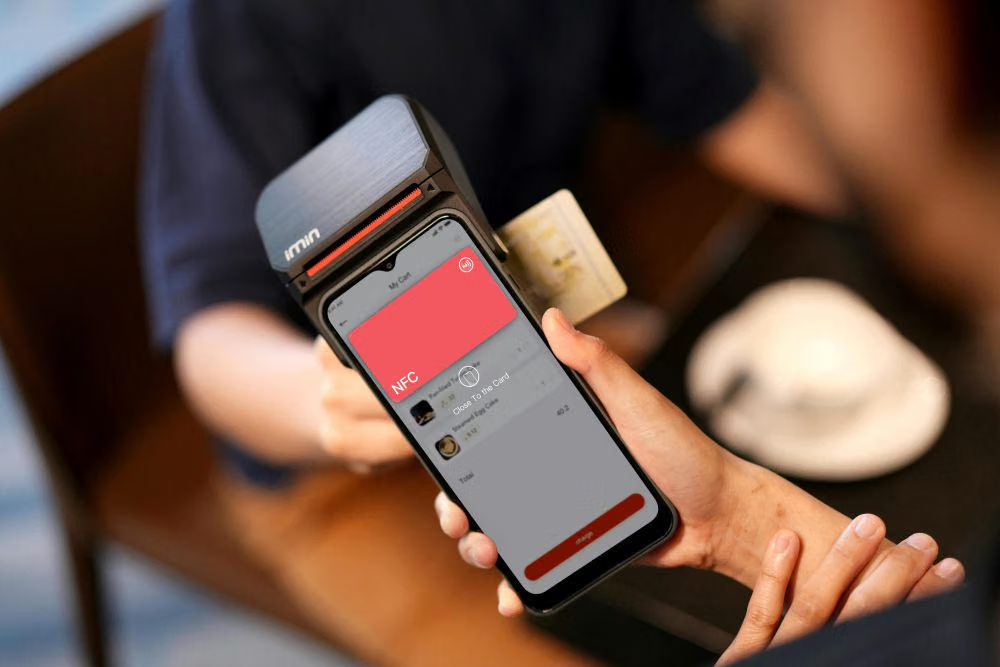
Bagi pengguna transaksi digital, pertanyaannya sederhana: apakah deteksi fraud AI betul-betul melindungi, atau malah mengganggu? Jawabannya bergantung pada seberapa cepat dan akurat sistem membaca anomali. Ketika AI dapat menandai aktivitas mencurigakan dan memunculkan verifikasi tambahan sebelum dana keluar, kerugian akibat transaksi tidak sah bisa dipangkas di hulu, bukan dibahas setelah saldo hilang. Menurut penjelasan dari CIMB Niaga, penggunaan AI membuat analisis perilaku nasabah lebih detail sehingga banyak transaksi “yang seharusnya tidak terjadi” dapat dicegah. Namun ada konsekuensi: nasabah perlu menerima bahwa transaksi besar atau tidak biasa mungkin memerlukan langkah konfirmasi ekstra. Ini harga yang pantas untuk keamanan transaksi digital yang lebih kuat, terutama di era ponsel menjadi dompet sekaligus kartu, dan satu kesalahan klik bisa berdampak besar.
Kesimpulan: AI Harus Jadi Standar, Bukan Sekadar Fitur Tambahan
Arah industri jelas: tanpa sistem deteksi anomali berbasis AI, ekosistem pembayaran modern akan selalu selangkah di belakang pelaku fraud. BI sudah mengambil posisi bahwa inovasi AI di sektor keuangan harus diwujudkan menjadi produk yang berdampak nyata bagi perusahaan, pemerintah daerah, dan perekonomian secara nasional. Bank seperti CIMB Niaga menunjukkan bahwa analisis manual terhadap pola transaksi tidak lagi memadai, dan AI dapat berpikir lebih detail terhadap perilaku nasabah untuk mencegah transaksi tidak semestinya. Ke depan, deteksi fraud AI seharusnya bukan bonus, melainkan prasyarat perlindungan perbankan digital. Konsumen pun perlu lebih peduli: mengaktifkan fitur keamanan, menerima verifikasi tambahan, dan memahami bahwa kenyamanan transaksi tanpa gesekan selalu harus diimbangi dengan kewaspadaan sistem yang tidak pernah tidur.