
Demutualisasi BEI dan Manuver Awal Danantara
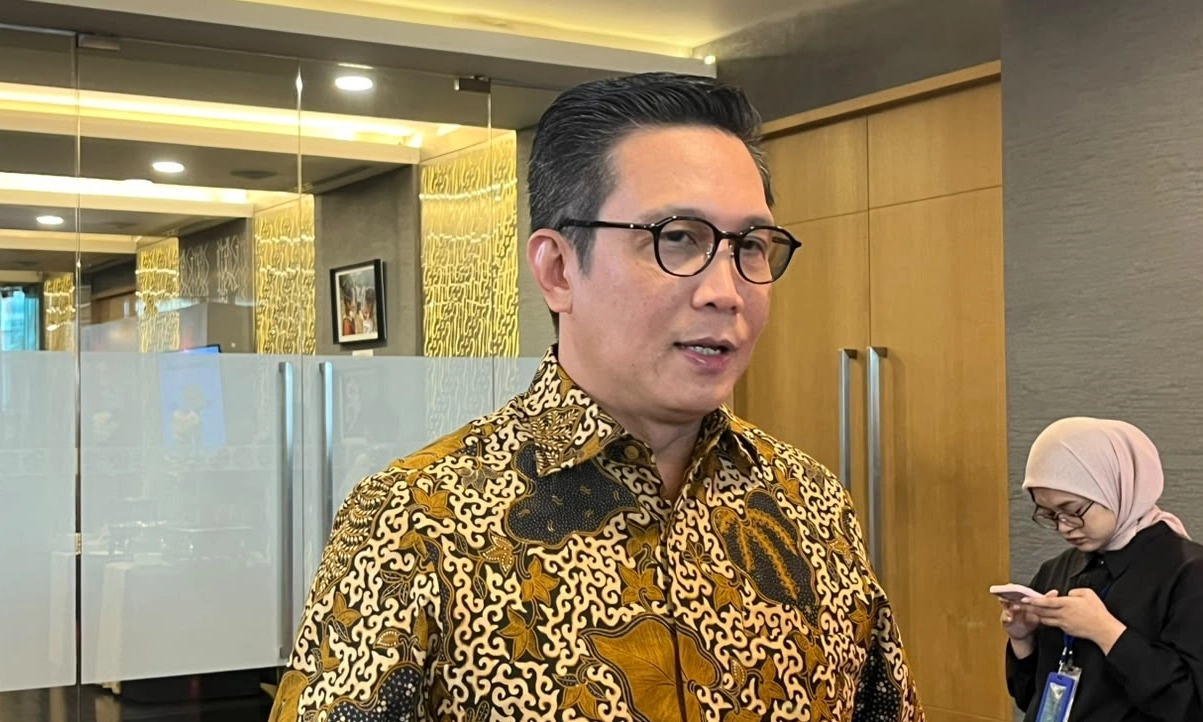
Demutualisasi Bursa Efek Indonesia adalah proses perubahan struktur kepemilikan dan kelembagaan bursa dari milik anggota menuju kepemilikan berbasis saham dengan pemegang saham yang diatur, untuk memperkuat akuntabilitas, transparansi, dan daya saing bursa dalam jangka panjang. Dalam konteks ini, rencana Danantara mengambil porsi 5–10 persen kepemilikan saham BEI bukan sekadar transaksi saham, melainkan langkah politis dan strategis yang bisa memengaruhi arah desain demutualisasi Bursa Efek Indonesia. CEO Danantara, Rosan Roeslani, menyatakan pihaknya sedang membahas porsi kepemilikan dalam proses demutualisasi BEI, dengan target di kisaran 5–10 persen. Pernyataan terbuka ini menempatkan Danantara sebagai kandidat pemegang saham institusional yang akan ikut membentuk tata kelola bursa pasca demutualisasi. Namun, posisi tersebut sekaligus mengundang pertanyaan: sejauh mana satu entitas investasi negara perlu hadir dalam kepemilikan bursa yang idealnya independen dan seimbang?
Batas Kepemilikan dan Peran Kritis OJK
Rencana Danantara membeli sampai 10 persen saham BEI bersandar pada kerangka baru pemegang saham yang diatur dalam POJK 13 Tahun 2026 tentang Pemegang Saham Bursa Efek. Aturan ini menyebut setiap entitas pemilik hanya boleh menguasai lebih dari 5 persen saham BEI setelah memperoleh persetujuan OJK. Tanpa izin eksplisit OJK, batas maksimal kepemilikan tetap 5 persen. Di sinilah demutualisasi Bursa Efek Indonesia bersinggungan langsung dengan politik regulasi. OJK bukan sekadar penjaga kepatuhan, tetapi penentu seberapa besar ruang yang diberikan kepada investor seperti Danantara untuk menguasai kepemilikan saham BEI. Kutipan yang mudah dikutip dari proses ini adalah: "Kepemilikan saham di atas 5% wajib terlebih dahulu diajukan kepada OJK untuk ditelaah". Tanpa proses penelaahan yang ketat dan transparan, demutualisasi berisiko bergeser menjadi konsolidasi kekuasaan baru di tangan segelintir institusi.
Fakta di Lapangan: Belum Ada Pengajuan, Sudah Ada Ambisi
Kontras yang mencolok dalam episode ini adalah perbedaan antara ambisi yang diumumkan Danantara dan status formal di otoritas bursa. Di satu sisi, Danantara menyampaikan hendak membeli 5–10 persen saham BEI dalam rangka demutualisasi bursa. Di sisi lain, Direktur Utama BEI, Jeffrey Hendrik, menegaskan bahwa hingga awal Oktober belum ada pengajuan dari Danantara terkait rencana kepemilikan saham BEI melalui demutualisasi, dengan pernyataan singkat: "Belum (pengajuan)". Otoritas pengawas pasar modal juga menyampaikan hal serupa: sampai akhir September belum ada pengajuan resmi dari pihak mana pun terkait kepemilikan saham BEI, termasuk Danantara. Ketertinggalan antara komunikasi publik dan langkah administratif ini menimbulkan tanda tanya: apakah Danantara tengah menguji reaksi pasar dan regulator sebelum menembus batas kepemilikan saham BEI, atau sekadar belum siap secara teknis? Dalam kasus demutualisasi, jeda semacam ini rawan menimbulkan spekulasi dan noise yang tidak perlu.
Desain Konsorsium: Menjaga Jarak dari Dominasi Tunggal
Rosan Roeslani menepis kabar bahwa Danantara akan menguasai 30–40 persen saham BEI, menegaskan porsi Danantara hanya sekitar 5–10 persen, sementara angka 30–40 persen adalah akumulasi kepemilikan sejumlah pihak dalam konsorsium. POJK 13/2026 sendiri melarang investor di luar bursa memiliki saham mayoritas atau lebih dari 50 persen, baik langsung maupun tidak langsung. Konsorsium yang dirancang berada di kisaran 30–40 persen, dengan Danantara sebagai salah satu pemegang saham bersama kemungkinan entitas lain seperti Kementerian Keuangan dan Bank Indonesia yang diperbolehkan memiliki saham BEI setelah demutualisasi. Secara konsep, model konsorsium ini berupaya mencegah dominasi tunggal, tetapi tidak otomatis menjamin keragaman kepentingan. Jika pihak-pihak dalam konsorsium memiliki garis kebijakan yang relatif homogen, demutualisasi Bursa Efek Indonesia bisa berubah menjadi pengalihan kontrol dari anggota bursa ke blok institusional yang kuat. Pertanyaannya: apakah struktur konsorsium akan menguatkan independensi bursa, atau menyempitkan ruang bagi pemegang saham lain?
Apa Artinya bagi Demutualisasi: Antara Peluang dan Risiko Tata Kelola
Secara prinsip, demutualisasi Bursa Efek Indonesia diharapkan membuat bursa lebih transparan, kredibel, dan diakui investor, sebagaimana disampaikan manajemen Danantara. Pada titik ini, niat Danantara investasi bursa melalui kepemilikan saham BEI layak diapresiasi sebagai sinyal dukungan terhadap penguatan kelembagaan bursa. Namun, tujuan mulia tidak otomatis tercapai hanya dengan mengganti struktur kepemilikan. Langkah berikutnya sangat bergantung pada keputusan OJK atas porsi saham Danantara, yang menurut COO Danantara akan diikuti apa pun hasilnya. Otoritas bursa masih memproses kesiapan demutualisasi setelah keluarnya aturan pemegang saham bursa. Artinya, ruang desain masih terbuka. Jika OJK menggunakan kewenangannya secara tegas, demutualisasi bisa menjadi momentum perbaikan tata kelola. Jika longgar, ia berpotensi menempatkan bursa di bawah bayang-bayang konsorsium institusional yang terlalu kuat. Kesimpulannya tegas: rencana kepemilikan 5–10 persen oleh Danantara hanya akan berdampak positif bila diimbangi disiplin regulasi dan komitmen nyata pada transparansi, bukan sekadar penguasaan saham.