
Buyback Saham dan Free Float: Dari Kebijakan Pasar ke Strategi Pertumbuhan
Program buyback saham dan peningkatan free float adalah dua kebijakan pasar modal yang digunakan perusahaan untuk mengelola likuiditas saham, komposisi pemegang saham, dan persepsi nilai di mata investor, yang kini bergeser dari sekadar manuver finansial jangka pendek menjadi bagian dari strategi ekspansi bisnis strategis dan penciptaan nilai jangka panjang bagi pemegang saham. Di balik angka dan terminologi teknis, ada perubahan cara pikir: manajemen melihat struktur kepemilikan di bursa sebagai aset strategis, bukan hanya konsekuensi dari pencatatan saham. Ketika free float diperluas dan buyback dijalankan secara disiplin, pesan yang dikirim ke pasar jauh lebih penting daripada sekadar pergerakan harga harian—ini tentang komitmen pada pertumbuhan dan keberlanjutan bisnis.
Chandra Asri: Peningkatan Free Float untuk Likuiditas dan Akses Investor
Langkah PT Chandra Asri Pacific Tbk menaikkan porsi saham beredar menjadi 25,7% dari sebelumnya 10,9% adalah contoh jelas bagaimana peningkatan free float diposisikan sebagai strategi pertumbuhan, bukan sekadar pemenuhan aturan bursa. Dengan free float tersebut, perseroan melampaui ambang MSCI Full Inclusion sekaligus berada di atas batas minimum yang disyaratkan oleh indeks dan bursa. Direktur Andre Khor secara eksplisit menyebut tujuan kebijakan ini: memperkuat likuiditas perdagangan saham, memperluas akses investor, dan menegaskan komitmen terhadap penciptaan nilai jangka panjang. Poin pentingnya, tiga pemegang saham inti tetap menguasai 74,3% saham sehingga tidak ada perubahan kendali meski saham beredar di publik meningkat. Ini menegaskan bahwa likuiditas pasar modal bisa ditingkatkan tanpa harus mengorbankan kontrol strategis.
Perubahan struktur kepemilikan Chandra Asri juga menyiratkan ambisi finansial: menjadi lebih relevan bagi investor institusi global yang mensyaratkan free float memadai untuk masuk ke indeks utama. Peningkatan free float secara praktis membuka jalan bagi basis investor yang lebih luas, menurunkan hambatan masuk bagi manajer investasi besar, dan berpotensi mengurangi volatilitas berlebihan karena saham tidak lagi terlalu terkonsentrasi. Di pasar yang makin sensitif terhadap isu tata kelola dan likuiditas, langkah ini menunjukkan manajemen memilih bersikap proaktif, bukan defensif, terhadap standar internasional. Dalam jangka panjang, kombinasi likuiditas pasar modal dan basis investor yang lebih beragam memberikan ruang lebih besar untuk pendanaan ekspansi tanpa tekanan berlebihan pada satu kelompok pemegang saham.
ROAR dan Ekspansi Bisnis Strategis: Free Float sebagai Bahan Bakar
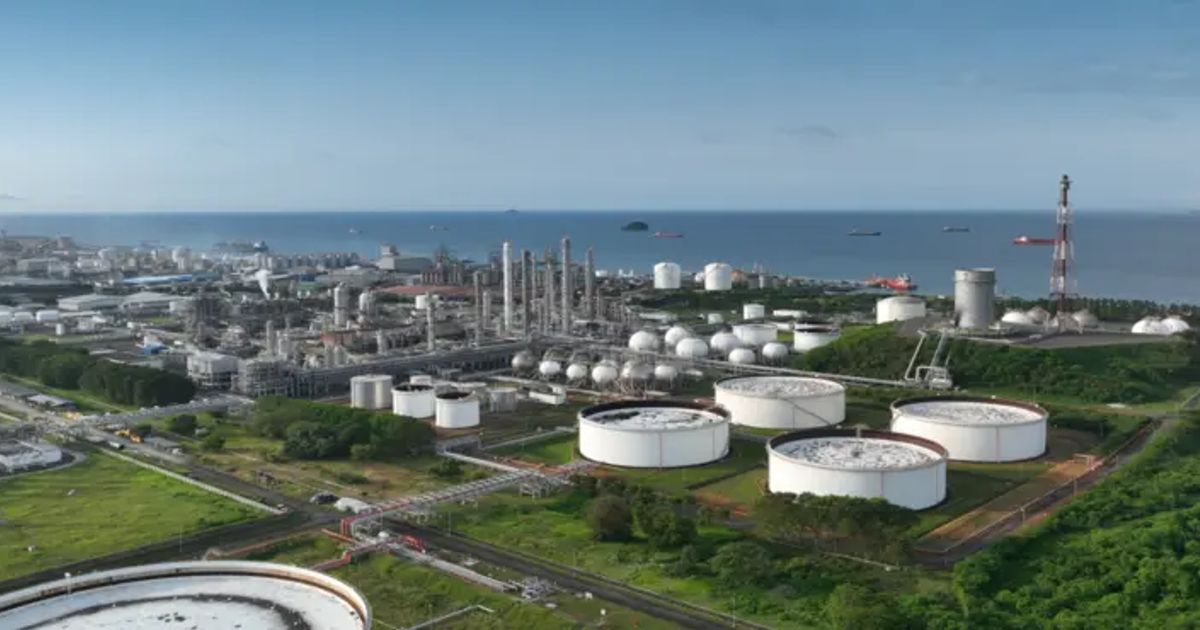
Kebijakan peningkatan free float Chandra Asri menjadi jauh lebih menarik ketika dilihat berdampingan dengan rencana ekspansi strategis bernilai besar yang dikemas dalam empat pilar ROAR: Rejuvenate the Core, Orient Towards Sustainability, Accelerate M&A and Integration, dan Reimagine Business Models. Di pilar Rejuvenate the Core, perseroan mengalokasikan investasi untuk peningkatan fasilitas Cilegon, peremajaan SBM, pengembangan kompleks pelumas, pembangunan Condensate Splitter Unit, serta ekspansi C2 sebagai upaya memperkuat basis operasional tradisionalnya. Di sisi keberlanjutan, proyek CA-EDC Plant dengan kapasitas besar ditargetkan beroperasi komersial pada 2027 dan sudah mencatat progres 72% dengan pembangunan pabrik Chlor Alkali dan Ethylene Dichloride serta infrastruktur jetty pendukung.
Yang sering luput dari sorotan adalah bagaimana likuiditas pasar modal mendukung agenda sebesar ini. Ekspansi tenaga surya sampai skala besar, pembangunan turbin gas yang siap menggunakan hidrogen, fasilitas Prugalube Re-refining, hingga dua fasilitas Sustainable Aviation Fuel, semuanya menuntut disiplin modal dan akses pendanaan yang berkelanjutan. Free float yang lebih tinggi memperkecil jarak antara perusahaan dan investor, membuka ruang bagi aksi korporasi lanjutan, termasuk potensi penggalangan dana jika diperlukan. Pada saat yang sama, strategi Accelerate M&A and Integration dan Reimagine Business Models—mulai dari pengembangan stasiun bahan bakar hingga peningkatan kapasitas Aster Power dan Aster Port & Terminals—menjadikan saham perseroan bukan sekadar instrumen investasi, tetapi tiket masuk ke ekosistem energi dan infrastruktur yang terintegrasi.
Astra: Program Buyback Saham sebagai Pernyataan Kepercayaan Bisnis
Berbeda dari Chandra Asri yang memperbesar saham beredar, PT Astra International Tbk memilih menegaskan keyakinan pada prospek bisnis melalui program buyback saham. Perseroan mengumumkan pembelian kembali saham baru hingga Rp8 triliun untuk 12 bulan ke depan setelah memperoleh persetujuan Rapat Umum Pemegang Saham Luar Biasa pada 17 Juli 2026. Bersamaan dengan itu, entitas anaknya, PT United Tractors Tbk, menyiapkan buyback hingga Rp2 triliun untuk tiga bulan sehingga total dana yang disiapkan keduanya mencapai Rp10 triliun. Sebelumnya, Astra dan United Tractors telah menyelesaikan buyback senilai Rp7,4 triliun sejak November 2025 hingga akhir Juni 2026. Di pasar modal, angka sebesar ini bukan sekadar "dukungan harga"; ini adalah pernyataan eksplisit bahwa manajemen menilai saham perusahaan sedang berada di bawah nilai wajar jangka panjang.
Langkah buyback ini muncul di tengah laporan kinerja semester pertama yang memperlihatkan dinamika campuran: bisnis Otomotif mencatat kenaikan laba bersih 9% menjadi Rp5,9 triliun, sementara Jasa Keuangan tumbuh 6% menjadi Rp4,6 triliun. Pada saat yang sama, pendapatan konsolidasian turun dan laba bersih tanpa pos nonberulang juga menyusut. Di sinilah program buyback saham menjadi alat strategi: menyeimbangkan persepsi pasar terhadap angka jangka pendek dengan kepercayaan manajemen terhadap kemampuan operasional, resiliensi, dan neraca keuangan Grup yang disebut didukung alokasi modal disiplin. Ketika buyback dikaitkan dengan Strategy Roadmap baru yang memfokuskan Grup pada tiga bisnis inti—Otomotif, Jasa Keuangan, serta Solusi Pertambangan dan Alat Berat—pesannya jelas: manajemen memilih mengalokasikan kas untuk memperkuat nilai pemegang saham, bukan menumpuknya tanpa arah.
Likuiditas Pasar Modal, Nilai Pemegang Saham, dan Arah Jangka Panjang
Dari dua contoh besar ini, terlihat bagaimana likuiditas pasar modal dan struktur kepemilikan menjadi bagian integral dari ekspansi bisnis strategis. Peningkatan free float Chandra Asri memperkuat likuiditas dan memperluas basis investor tanpa mengubah kendali, sekaligus menopang proyek-proyek jangka panjang di sektor kimia hilir dan energi berkelanjutan. Di sisi lain, program buyback saham Astra yang bernilai besar adalah bentuk kepercayaan manajemen terhadap prospek bisnis di tengah tekanan sebagian segmen, serta upaya eksplisit untuk meningkatkan nilai pemegang saham melalui pengelolaan jumlah saham beredar.
Dari sudut pandang investor, tren ini seharusnya dibaca bukan sebagai manuver kosmetik, melainkan sebagai perubahan cara perusahaan memandang pasar modal: bukan lagi sekadar tempat menghimpun dana, tetapi mitra jangka panjang dalam mengelola siklus usaha dan ekspansi. Peningkatan free float memberi peluang partisipasi lebih luas sekaligus memperbaiki transparansi harga. Program buyback saham, bila dilakukan disiplin dan didukung neraca kuat, bisa menjadi mekanisme redistribusi nilai kepada pemegang saham ketika peluang investasi lain mulai jenuh. Kesimpulannya, di tengah persaingan regional dan tuntutan keberlanjutan, perusahaan yang berani mengintegrasikan kebijakan pasar modal dengan arah pertumbuhan jangka panjanglah yang kemungkinan besar akan menang—bukan yang hanya mengejar laba kuartalan.