
Pertumbuhan yang menunjukkan perubahan kebutuhan korporasi
Qlola by BRI adalah platform keuangan digital terintegrasi yang membantu perusahaan mengelola transaksi, rekening, dan aktivitas operasional bisnis dalam satu ekosistem. Hingga September 2026, platform ini mencatat volume transaksi Rp12.046 triliun, naik 29,3 persen dibandingkan periode yang sama tahun sebelumnya. Angka tersebut bukan sekadar tanda tingginya aktivitas di kanal digital; ini juga menunjukkan bahwa layanan digital semakin melekat pada cara perusahaan mengatur arus keuangan. BRI terus memperkuat transformasi digital pada segmen korporasi melalui Qlola, sementara kebutuhan dunia usaha akan solusi yang cepat, aman, dan saling terhubung terus meningkat. Karena itu, pertumbuhan ini layak dibaca sebagai sinyal permintaan nyata, bukan hanya pencapaian teknologi. Nilai platform korporasi akan ditentukan oleh kemampuannya menyederhanakan pekerjaan dan memberi perusahaan kendali yang lebih baik atas aktivitas bisnis.

Basis pengguna tumbuh, transaksi ikut meningkat
Hingga September 2026, jumlah pengguna Qlola by BRI melampaui 104 ribu, tumbuh 32 persen secara tahunan. Pada periode yang sama, jumlah transaksi meningkat 24,7 persen, sedangkan volume transaksi Qlola naik 29,3 persen menjadi Rp12.046 triliun. Perbedaan laju pertumbuhan tersebut menunjukkan bahwa kenaikan nilai aktivitas tidak hanya mengikuti bertambahnya pengguna; perusahaan juga memproses transaksi dalam skala yang lebih besar. Kinerja ini turut berkontribusi pada pertumbuhan penghimpunan dana murah BRI sebesar 19,7 persen secara tahunan. Bagi nasabah korporasi, manfaat platform semacam ini bergantung pada seberapa baik layanan menyatu dengan alur kerja sehari-hari. Pertumbuhan pengguna dan transaksi memberi indikasi bahwa Qlola makin digunakan, tetapi ukuran keberhasilan berikutnya adalah konsistensi layanan saat menangani kebutuhan perusahaan yang berbeda-beda.
Lebih dari kanal transaksi perbankan
Peran Qlola semakin relevan karena perusahaan membutuhkan lebih dari akses untuk memindahkan dana. Mereka juga memerlukan visibilitas atas posisi keuangan dan operasional, terutama ketika bisnis berjalan lintas rekening, mata uang, dan mitra. BRI menyebut pemanfaatan Qlola meluas di agribisnis, pertambangan, barang konsumsi, telekomunikasi, e-commerce, dan fintech. Pendekatan yang disesuaikan dengan kebutuhan sektor dapat membuat layanan keuangan korporasi lebih dekat dengan kegiatan bisnis, bukan menjadi sistem terpisah yang menambah pekerjaan. BRI juga menghadirkan dasbor pelabuhan untuk menghubungkan transaksi pengguna jasa dan pengelola pelabuhan, serta dasbor devisa hasil ekspor untuk membantu eksportir memantau dan mengelola transaksi devisa. Arah ini tepat: daya saing platform korporasi ditentukan bukan hanya oleh kelengkapan fitur, tetapi oleh kemampuannya menyelesaikan persoalan konkret di tiap ekosistem.
Akses lebih fleksibel, tantangan tetap ada
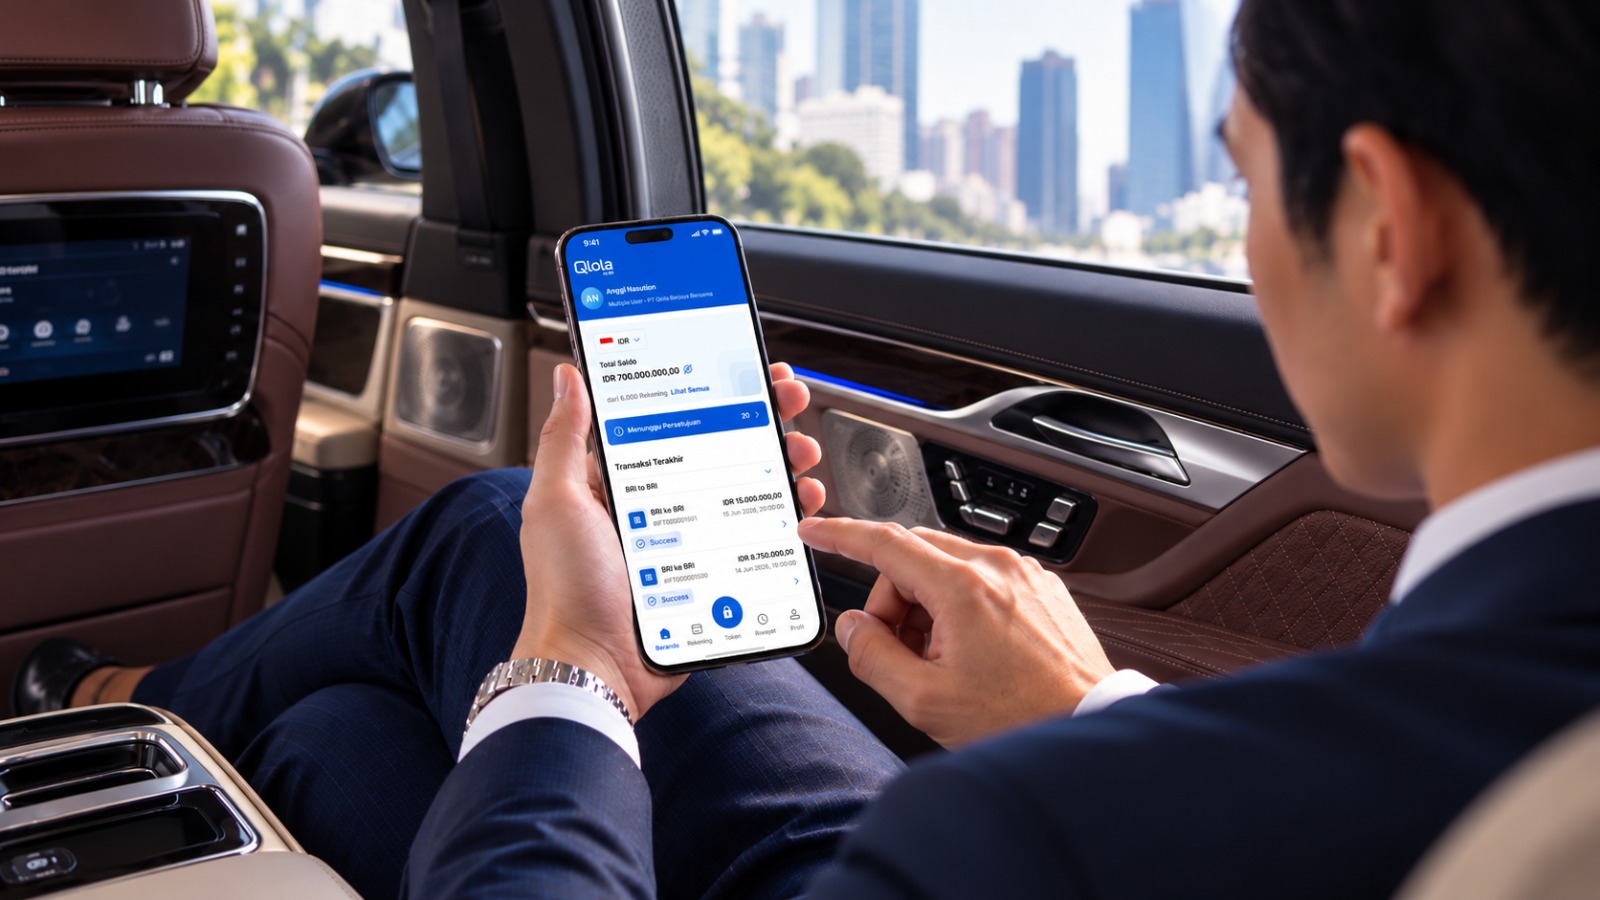
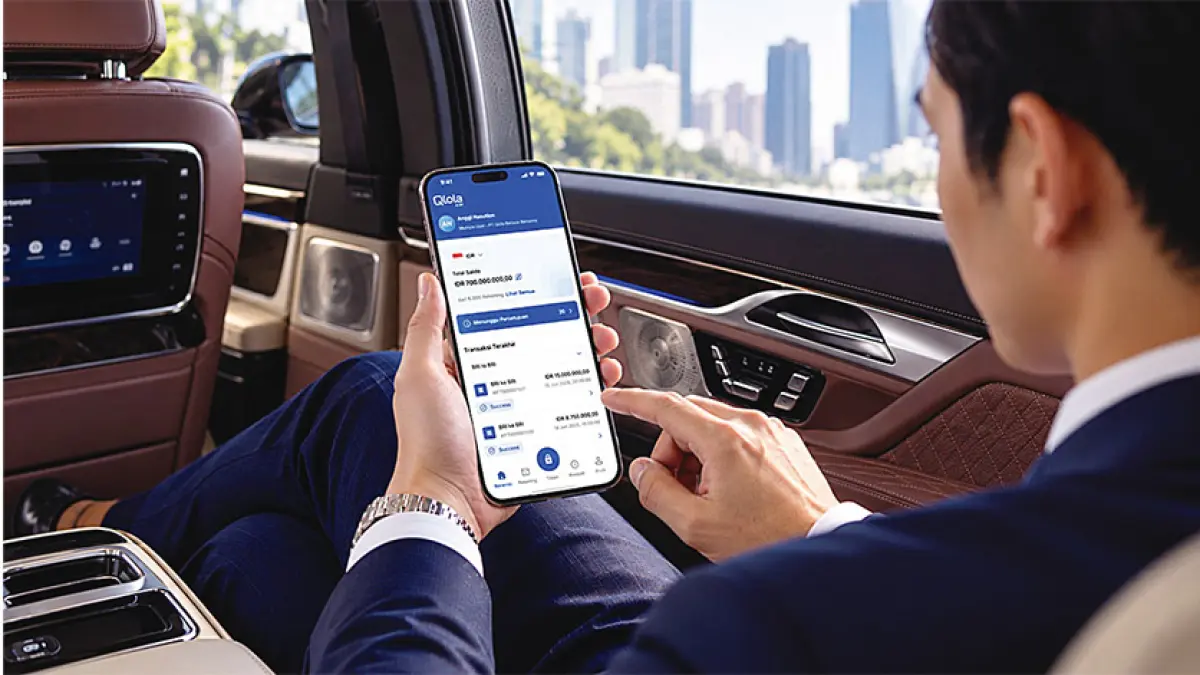
Qlola Mobile memperluas akses bagi nasabah yang perlu memantau bisnis di luar kantor. Pengguna dapat melihat informasi rekening dan saldo dalam berbagai mata uang, memantau rekening yang terhubung dalam satu akun, serta menyetujui transaksi sesuai kewenangannya dari perangkat seluler. Fleksibilitas ini punya nilai praktis: keputusan pembayaran tidak harus menunggu seseorang kembali ke meja kerja. Namun, kemudahan akses baru benar-benar berguna jika disertai keamanan, kontrol kewenangan, dan informasi yang jelas. Di sinilah transaksi digital BRI perlu terus berkembang dengan tetap menjaga kepercayaan perusahaan yang mengandalkan platform untuk aktivitas penting. Pertumbuhan pengguna dan volume menjadi modal yang kuat, tetapi bukan alasan untuk berhenti mengukur mutu layanan, kemudahan penggunaan, dan kecocokan solusi dengan kebutuhan industri.
Pertumbuhan harus diterjemahkan menjadi nilai bisnis
Pencapaian hingga September 2026 memperlihatkan Qlola by BRI berkembang sebagai bagian penting dari strategi digital korporasi BRI. Kenaikan volume transaksi 29,3 persen, basis pengguna yang tumbuh 32 persen, serta penggunaan yang meluas lintas sektor menunjukkan bahwa perusahaan mencari layanan terintegrasi untuk mengelola keuangan dan operasi. Langkah lanjutan berupa pengembangan dasbor khusus industri dan akses melalui Qlola Mobile memberi arah yang lebih konkret bagi platform tersebut. Meski demikian, ukuran akhirnya bukan besarnya angka transaksi semata, melainkan apakah layanan ini mengurangi kerumitan, mempercepat pengambilan keputusan, dan memberi kontrol yang lebih baik kepada nasabah. Jika BRI konsisten menjawab kebutuhan itu, Qlola dapat memperkuat posisinya sebagai infrastruktur layanan keuangan korporasi, bukan sekadar kanal digital tambahan.