
Tekanan jual makin terasa setelah pembukaan
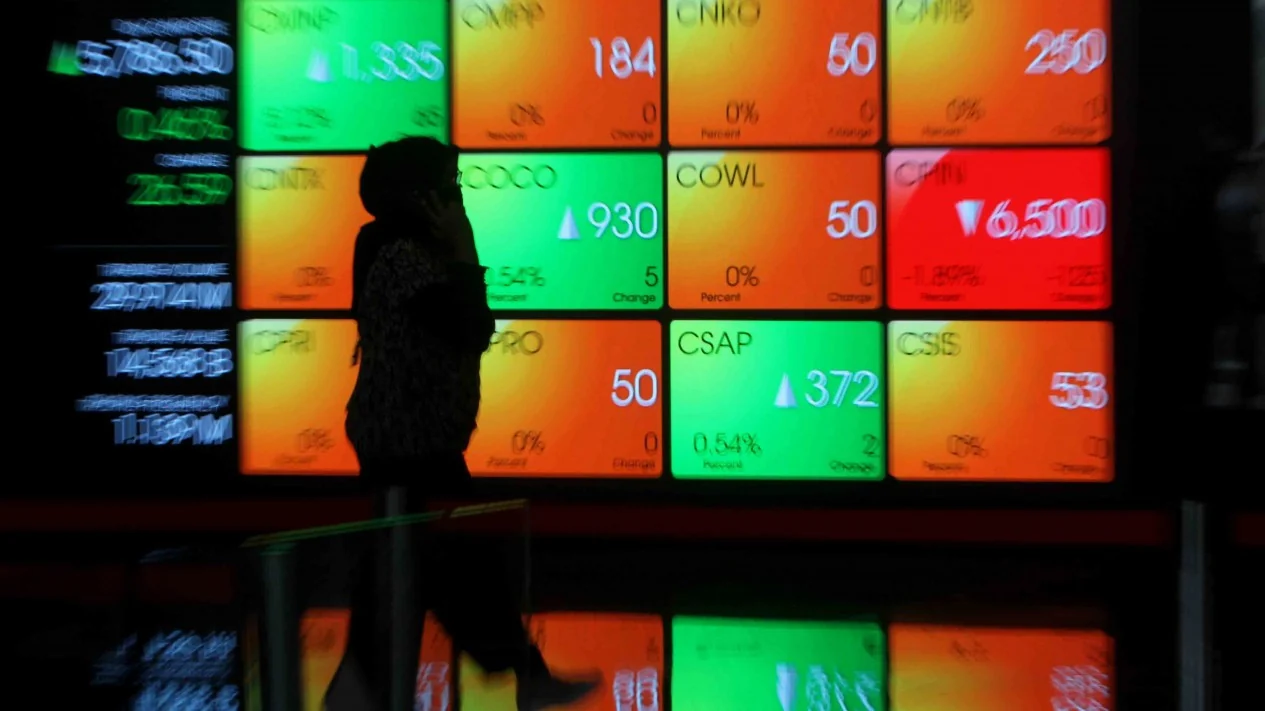
Indeks Harga Saham Gabungan (IHSG) adalah ukuran pergerakan harga saham yang tercatat di bursa, sehingga pelemahannya memberi gambaran bahwa tekanan jual meluas pada saham-saham dalam indeks. Pada Senin, 16 November 2026, IHSG melemah 1,15 persen ke level 5.283,20 pada pukul 10.22 WIB, turun 61,20 poin di tengah tekanan jual.
Tekanan sudah tampak sejak awal perdagangan. IHSG dibuka di 5.335,44, turun 0,17 persen dari penutupan sebelumnya, lalu terkoreksi 0,56 persen ke 5.314,45 pada pukul 09.00 WIB. Pergerakan ini menunjukkan bahwa minat beli belum cukup kuat untuk menahan pelemahan. Indeks sempat berfluktuasi dan menyentuh 5.355,60, tetapi pantulan itu segera kehilangan tenaga ketika penjualan kembali mendominasi. Bagi investor, sinyal utamanya bukan sekadar angka penurunan, melainkan rapuhnya pemulihan pada awal sesi.
Tekanan paling kuat datang dari sektor material dasar yang turun 3,4 persen, sektor energi yang melemah 2,9 persen, dan infrastruktur yang terkoreksi 1,7 persen. Kombinasi penurunan lintas sektor ini membuat pelemahan IHSG lebih sulit dibaca sebagai gangguan pada satu kelompok saham saja.
Sektor dan saham pemberat jadi perhatian
Komposisi pelemahan memperlihatkan mengapa tekanan jual saham patut dicermati lebih jauh. Ketika sektor material dasar dan energi menjadi penekan utama, investor menghadapi koreksi yang terkonsentrasi pada kelompok dengan pengaruh besar terhadap arah indeks. Saham yang tercatat sebagai pemberat pada pertengahan sesi pertama antara lain BBCA, AMMN, BRMS, MDKA, dan BRPT.
Meski sejumlah saham lain, termasuk ASII, GOTO, INDF, MSIN, dan COIN, tercatat menahan sebagian koreksi, dukungan itu belum mampu mengembalikan indeks ke atas 5.300 pada saat laporan perdagangan tersebut dibuat. Artinya, keberadaan saham penopang belum menjadi bukti bahwa sentimen sudah berbalik.
Investor sebaiknya membaca daftar saham pemberat sebagai petunjuk tentang luasnya tekanan, bukan alasan untuk menyimpulkan bahwa semua saham bergerak seragam. Perdagangan masih dapat berubah sepanjang sesi; karena itu, konfirmasi dari pelebaran atau penyempitan penurunan antarsektor lebih berguna daripada mengejar pantulan singkat. Sikap selektif lebih masuk akal ketika indeks belum menunjukkan pemulihan yang bertahan.
Agenda ekonomi dapat mengubah sentimen
Sentimen pasar saham pekan ini akan ditentukan bukan hanya oleh pergerakan harga, tetapi juga oleh rangkaian data ekonomi dari dalam dan luar negeri. Salah satu perhatian domestik ialah kondisi APBN hingga Oktober: defisit tercatat Rp379,3 triliun atau 1,47 persen terhadap PDB, sementara pemerintah masih menghadapi tantangan mengejar penerimaan pajak dan menyelesaikan belanja menjelang akhir tahun. Perkembangan fiskal ini penting sebagai konteks, tetapi investor perlu menunggu bagaimana informasi berikutnya memengaruhi ekspektasi pasar.
Agenda yang paling dekat mencakup rilis statistik utang luar negeri Indonesia untuk September dan keputusan suku bunga Bank Indonesia pada Rabu pukul 14.30 WIB, setelah rapat dewan gubernur selama dua hari sejak Selasa. Pada Oktober, BI mempertahankan suku bunga acuan di 5,75 persen untuk keempat kalinya berturut-turut. Keputusan terbaru dan penjelasannya dapat memengaruhi penilaian investor terhadap arah kebijakan moneter.
Dari luar negeri, estimasi awal pertumbuhan ekonomi Jepang untuk kuartal III menjadi salah satu agenda pekan ini; angka tersebut dapat memberi petunjuk tentang laju ekonomi dan arah kebijakan bank sentralnya. Bersamaan dengan itu, pelaku pasar juga menimbang hasil evaluasi FTSE Russell: 14 saham Indonesia dicoret dari indeks global, tetapi status pasar tetap sebagai Secondary Emerging Market dan tidak masuk daftar pantauan.
Investor perlu menunggu konfirmasi
Kombinasi pelemahan lintas sektor dan agenda ekonomi yang padat membuat pekan ini berpotensi bergerak dinamis. Namun, daftar katalis bukan petunjuk pasti ke arah mana indeks akan bergerak. Data fiskal, keputusan BI, dan kabar global perlu dibaca bersama respons pasar—terutama apakah tekanan jual mereda dan saham-saham yang sebelumnya memberatkan mulai stabil.
Karena itu, mengejar setiap pantulan intrahari berisiko mengabaikan gambaran yang lebih besar. Investor dapat memantau reaksi indeks setelah rilis data serta perubahan pada sektor material dasar, energi, dan infrastruktur, tanpa menganggap satu sesi sebagai tren yang sudah terkonfirmasi. Rangkaian rilis ekonomi pekan ini memberi alasan untuk lebih berhati-hati, bukan untuk menebak hasil sebelum informasi tersedia.
Kesimpulannya, IHSG melemah 1,15 persen pada 16 November di tengah tekanan jual yang nyata, sementara agenda domestik dan global menambah ketidakpastian jangka pendek. Sampai data dan respons pasar memberikan arah yang lebih jelas, disiplin dan selektivitas lebih tepat daripada mengambil keputusan hanya berdasarkan rebound sesaat.