
Pelemahan rupiah menambah tekanan pada saham
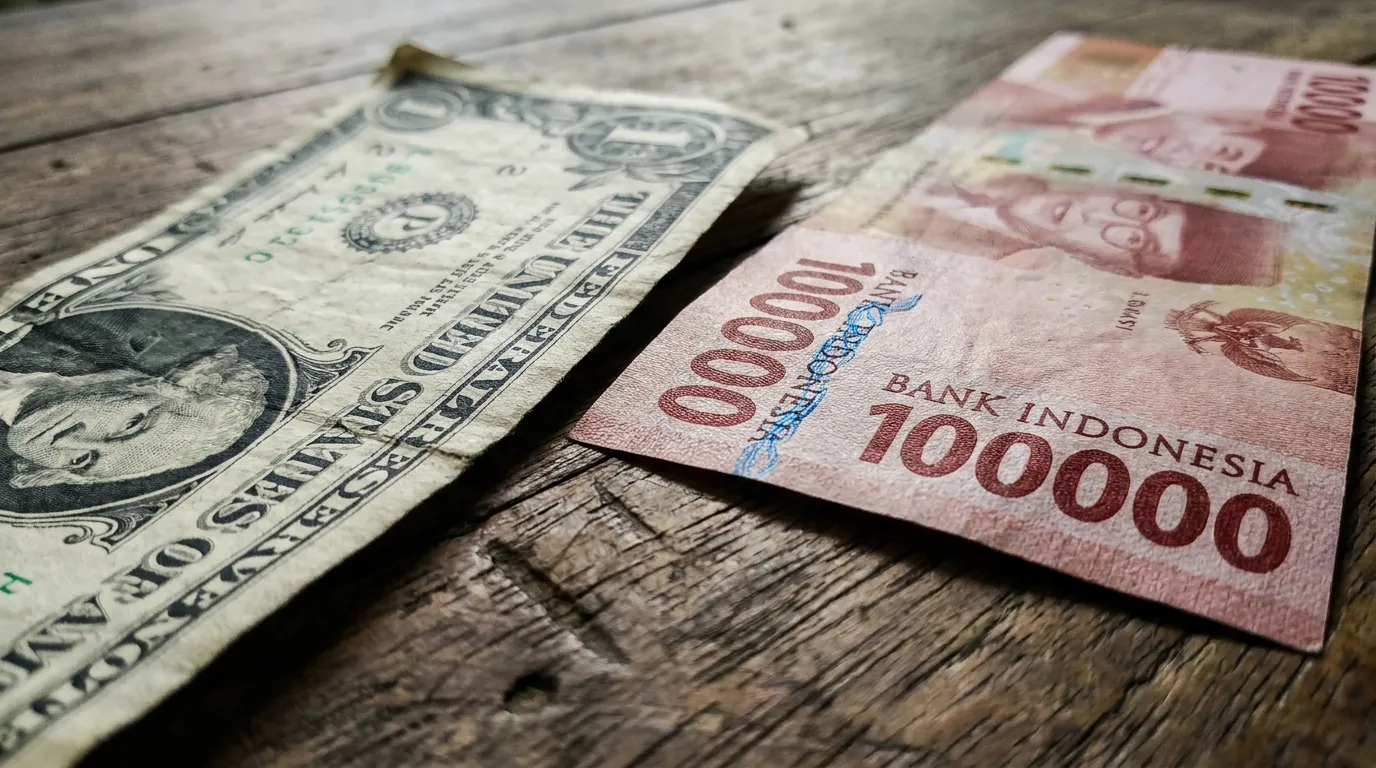
Pelemahan rupiah adalah penurunan nilai mata uang domestik terhadap dolar AS yang dapat menekan pasar saham melalui arus modal, biaya perusahaan, dan persepsi risiko investor. Pada Selasa, 27 Oktober 2026, rupiah menembus Rp18.164 per dolar AS, sementara IHSG menghadapi tekanan tambahan di tengah keluarnya dana asing dan ketidakpastian evaluasi MSCI. Menurut analis pasar modal sekaligus pendiri Republik Investor, Hendra Wardana, rupiah melemah bukan hanya mengurangi daya beli dan menaikkan biaya impor, tetapi juga menurunkan imbal hasil investor asing ketika hasil investasinya dikonversi kembali ke dolar AS. Hubungan keduanya bukan sekadar kebetulan: saat kurs melemah, aset lokal dapat terlihat lebih berisiko bagi investor global, sehingga arus keluar modal berpotensi membebani saham dan mata uang sekaligus. Bagi investor, ini berarti tekanan kurs perlu dibaca sebagai bagian dari kondisi pasar yang lebih luas, bukan sinyal terpisah dari pergerakan IHSG.
Minim katalis, aksi jual memperbesar tekanan
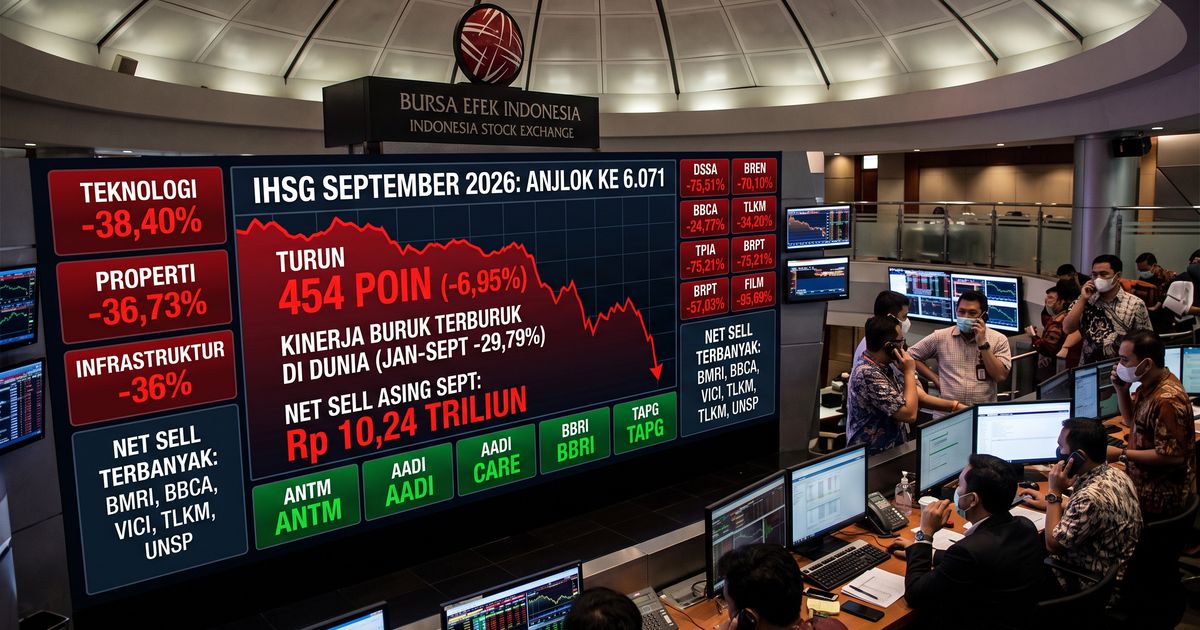
Ketika agenda ekonomi sepi dan sentimen baru terbatas, pasar lebih mudah terseret isu geopolitik dan regional. Ekonom Gunawan Benjamin menilai minimnya sentimen membuat perhatian pelaku pasar beralih ke faktor-faktor tersebut. Dalam keadaan seperti ini, berita tentang arus dana asing dan evaluasi MSCI memperoleh bobot lebih besar karena belum banyak katalis domestik yang mampu mengimbangi kekhawatiran. IHSG ditutup turun 1,22 persen pada perdagangan awal pekan, seiring penjualan bersih investor asing sebesar Rp1,85 triliun. Pada sesi pembukaan berikutnya, indeks kembali melemah hingga berada di level 5.357, sedangkan rupiah diperdagangkan melemah hingga Rp18.140 per dolar AS. Hendra juga mencatat investor asing menjual bersih Rp708 miliar pada 27 Oktober, sementara akumulasi penjualan bersih di pasar reguler sepanjang tahun berjalan mencapai Rp124,9 triliun. Deretan data ini menunjukkan tekanan bukan hanya koreksi sesaat: arus keluar yang berlanjut dapat membuat saham berkapitalisasi besar menjadi sumber beban utama IHSG.
Ancaman MSCI dan pasar obligasi jadi penguji kepercayaan
Ancaman MSCI menambah ketidakpastian karena pelaku pasar masih menunggu respons otoritas dan bursa atas isu tersebut. Ini lebih dari persoalan teknis indeks: menurut Hendra, besarnya penjualan asing juga mencerminkan kekhawatiran mengenai transparansi, tata kelola, dan kualitas pasar modal. Tanpa penjelasan dan tindak lanjut yang meyakinkan, keraguan investor bisa bertahan dan menahan pemulihan. Tekanan turut terlihat di pasar obligasi. Imbal hasil surat berharga negara tenor 10 tahun naik dari kisaran 7,169 persen pada 20 Oktober menjadi sekitar 7,454 persen, yang oleh Gunawan Benjamin dipandang sebagai tanda tekanan jual. Penjualan surat utang dapat menambah tekanan pada rupiah, sementara pelemahan kurs meningkatkan risiko bagi perusahaan dengan utang dolar AS atau ketergantungan pada bahan baku impor. Jika tekanan nilai tukar berlanjut, kenaikan risiko inflasi dan tertahannya pelonggaran suku bunga juga dapat menjadi beban tambahan bagi saham.
Pemulihan perlu kepastian, bukan hanya pembeli baru
Investor domestik dapat menyerap sebagian penjualan asing, tetapi kemampuan itu tidak tanpa batas. Karena itu, mengandalkan daya beli ritel saja bukan strategi yang cukup untuk memulihkan kepercayaan. Hendra menekankan perlunya kepastian kebijakan, keterbukaan informasi, dan penegakan aturan yang konsisten. Respons yang jelas terhadap ancaman MSCI penting untuk meredakan ketidakpastian; stabilisasi pasar obligasi juga perlu dipantau karena tekanan di sana dapat merambat ke rupiah dan saham. Bagi investor, sikap yang lebih disiplin berarti menilai risiko kurs, kebutuhan impor, dan utang valuta asing pada emiten, sambil menghindari kesimpulan bahwa setiap pelemahan indeks otomatis merupakan peluang beli. Kesimpulannya, rupiah melemah dan IHSG tertekan melalui saluran yang saling menguatkan: arus modal, persepsi risiko, dan biaya korporasi. Selama isu MSCI belum memperoleh kepastian dan tekanan pasar obligasi belum reda, pemulihan berkelanjutan akan bergantung pada perbaikan kepercayaan, bukan sekadar perubahan sentimen harian.