
Kredit Rp 1.235,4 Triliun: Angka yang Mengukuhkan DNA Bank Kerakyatan
Kredit UMKM BRI adalah strategi penyaluran pembiayaan usaha mikro, kecil, dan menengah dalam skala massif yang sengaja ditempatkan sebagai inti bisnis bank untuk memperkuat ekonomi rakyat, bukan sekadar pelengkap portofolio kredit korporasi besar atau consumer banking.
Hingga akhir triwulan II-2026, BRI menyalurkan kredit sebesar Rp1.235,4 triliun kepada UMKM dengan pertumbuhan 8,6% secara tahunan, dan porsi ini mencapai 75,1% dari total portofolio kredit serta pembiayaan konsolidasian yang menyentuh Rp1.646 triliun. Angka tersebut bukan hanya besar; ia adalah pernyataan sikap. Ketika banyak bank mengejar margin tinggi di segmen korporasi, BRI justru menumpuk eksposur pada sektor yang identik dengan risiko granular dan kebutuhan pendampingan intensif. Direktur Utama Hery Gunardi menegaskan, “Diversifikasi sumber pertumbuhan BRI tidak mengubah DNA perseroan sebagai bank yang tumbuh bersama ekonomi kerakyatan”.
Pilihan sadar untuk menjadikan pembiayaan usaha mikro dan UMKM sebagai fondasi, bukan spin-off, menegaskan posisi BRI sebagai bank kerakyatan Indonesia yang konsisten, bukan hanya dalam slogan, tetapi dalam angka dan struktur portofolio bisnisnya.
BRIvolution Reignite: Transformasi Digital yang Tetap Membumi
Transformasi BRIvolution Reignite sering terdengar seperti jargon teknologi, namun pada dasarnya ini adalah kerangka perubahan yang bertujuan membuat BRI tumbuh lebih sehat, efisien, dan berdaya saing sambil tetap berpihak pada ekonomi kerakyatan. Transformasi ini bertumpu pada dua pilar: penguatan sisi pendanaan melalui Transform the Funding Franchise dan penguatan serta pembangunan mesin pertumbuhan baru lewat Revamp Existing Core and Build New Core.
Hasilnya mulai terlihat di neraca. Hingga Triwulan I 2026, total aset BRI Group naik 7,2% menjadi Rp2.250 triliun, sementara kredit dan pembiayaan tumbuh 13,7% menjadi Rp1.562 triliun. Dana Pihak Ketiga menyentuh Rp1.555,1 triliun dengan pertumbuhan 9,4% dan cost of fund turun dari 2,98% menjadi 2,33% pada periode yang sama. Fundamental yang menguat ini memberi ruang bagi penyaluran kredit nasional yang lebih agresif tanpa mengorbankan kesehatan bank.
Di sinilah letak pentingnya transformasi: teknologi, efisiensi pendanaan, dan diversifikasi segmen (consumer, small-medium-commercial, dan corporate) dibangun bukan untuk menggeser fokus dari UMKM, melainkan untuk menopang kemampuan BRI menyalurkan kredit UMKM BRI dalam skala lebih besar dan berkelanjutan.
Pembiayaan Usaha Mikro sebagai Pilar Ekonomi Rakyat di Daerah
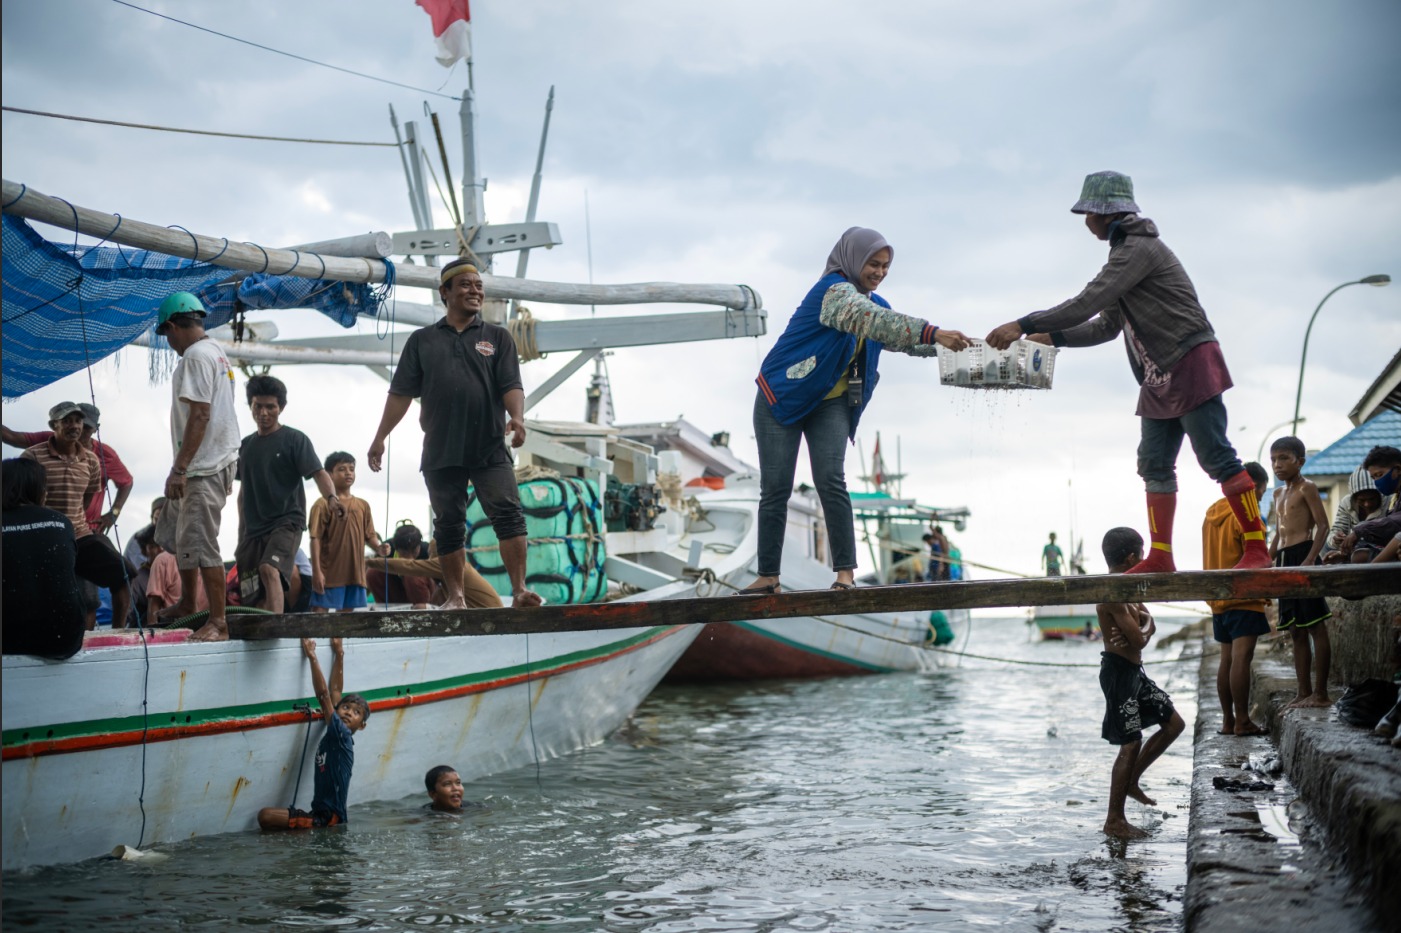
Dampak nyata penyaluran kredit UMKM BRI terasa di level paling bawah: warung, petani, pedagang pasar, dan pelaku usaha rumahan. Hingga akhir Juni 2026, BRI menyalurkan Kredit Usaha Rakyat (KUR) Rp103,81 triliun kepada 2 juta UMKM di berbagai wilayah, dan selama Januari–Juni 2026 penyaluran KUR tercatat Rp103,8 triliun kepada lebih dari 2 juta debitur. Dana ini menyebar ke sektor produktif, terutama pertanian dan perdagangan, yang langsung berhubungan dengan aktivitas ekonomi masyarakat.
Ketika UMKM di daerah memperoleh akses pembiayaan usaha mikro, mereka tidak hanya bisa menambah stok atau membeli alat produksi, tetapi juga mulai masuk ke rantai pasok yang lebih besar. Penyaluran kredit nasional yang didominasi UMKM—75,1% dari portofolio BRI Group—membuat pertumbuhan keuangan bank otomatis tersambung dengan perputaran ekonomi lokal.
Artinya, setiap kenaikan angka kredit di laporan keuangan BRI berpotensi berarti tambahan lapangan kerja, peningkatan omzet pedagang pasar, atau lahan yang kembali produktif. Kredit UMKM bukan sekadar produk; ia adalah pilar strategis pemberdayaan ekonomi rakyat di tingkat regional.
Ekosistem Pemberdayaan: Dari Desa BRILiaN hingga LinkUMKM
BRI memilih menggabungkan pembiayaan dan pemberdayaan sebagai satu paket. Pendekatan ini tidak berhenti pada pencairan kredit, tetapi membangun ekosistem yang mengantar pelaku usaha dari tahap bertahan hidup menuju naik kelas. Menurut manajemen, pembiayaan dan pemberdayaan adalah satu kesatuan untuk menciptakan siklus pertumbuhan berkelanjutan: akses keuangan, pendampingan, peningkatan kapasitas, lalu integrasi ke ekosistem ekonomi yang lebih besar.
Program Desa BRILiaN sudah menjangkau lebih dari 5.700 desa binaan hingga Juni 2026. Di tingkat komunitas, Klasterku Hidupku merangkul lebih dari 44 ribu klaster usaha, sementara platform digital LinkUMKM telah menyentuh sekitar 17,3 juta pelaku UMKM. Rumah BUMN juga telah mendampingi sekitar 596 ribu pelaku UMKM. Ini bukan angka kecil; ini adalah upaya membangun jaringan pendukung bagi UMKM di berbagai level.
Dengan pendekatan end-to-end mulai dari desa, komunitas, sampai pelaku usaha individu, BRI memposisikan diri bukan hanya sebagai penyalur kredit UMKM BRI, tetapi juga sebagai enabler yang menyiapkan pelaku usaha agar mampu menyerap pembiayaan secara sehat dan mengembalikannya tepat waktu. Di sini tampak peran bank kerakyatan Indonesia yang lebih dewasa: tidak memanjakan, tetapi menguatkan.
Mengapa Strategi UMKM BRI Penting untuk Masa Depan Ekonomi Rakyat
Penyaluran kredit UMKM BRI sebesar Rp1.235,4 triliun bukanlah capaian kosmetik; ini adalah pilihan model bisnis yang punya implikasi panjang bagi struktur ekonomi nasional. Ketika penyaluran kredit nasional BRI tumbuh 16,2% menjadi Rp1.646 triliun dan tiga perempatnya diarahkan ke UMKM, artinya BRI secara sadar mengaitkan kinerja laba dengan kemampuan ekonomi rakyat bergerak.
Tentu ada risiko: pembiayaan usaha mikro tersebar, ticket size kecil, dan rentan terhadap guncangan lokal. Namun fundamental yang menguat—aset Rp2.250 triliun, DPK Rp1.555,1 triliun, dan cost of fund yang turun—memberi bantalan bagi BRI untuk terus menyalurkan kredit tanpa mengorbankan kesehatan portofolio. Kuncinya adalah disiplin dalam seleksi debitur dan konsistensi pendampingan lewat ekosistem pemberdayaan.
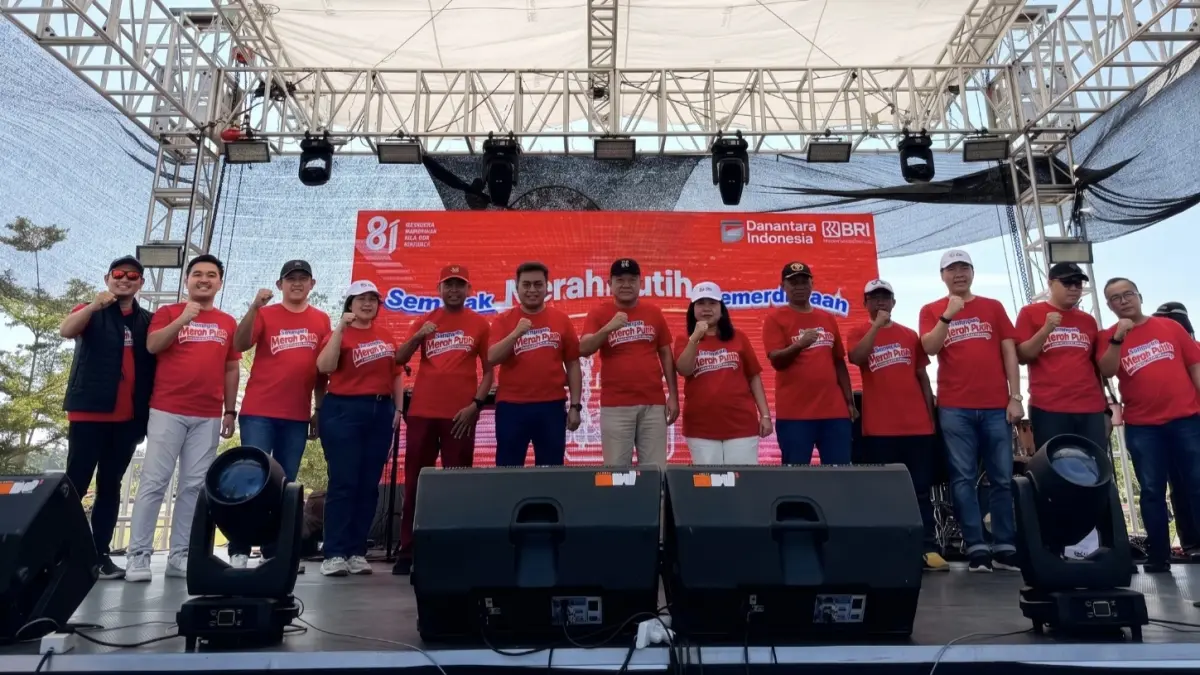
Kesimpulannya, selama BRI menjaga UMKM sebagai core business dan memperlakukan pembiayaan serta pemberdayaan sebagai satu paket, label bank kerakyatan tidak akan berhenti sebagai slogan. Angka penyaluran kredit, program desa dan klaster, serta transformasi BRIvolution Reignite bersama ekosistem Danantara menunjukkan bahwa pertumbuhan bank dan penguatan ekonomi rakyat dapat dijalankan dalam satu tarikan napas yang sama.