
Dari Bank Tradisional ke Grup Keuangan Terintegrasi
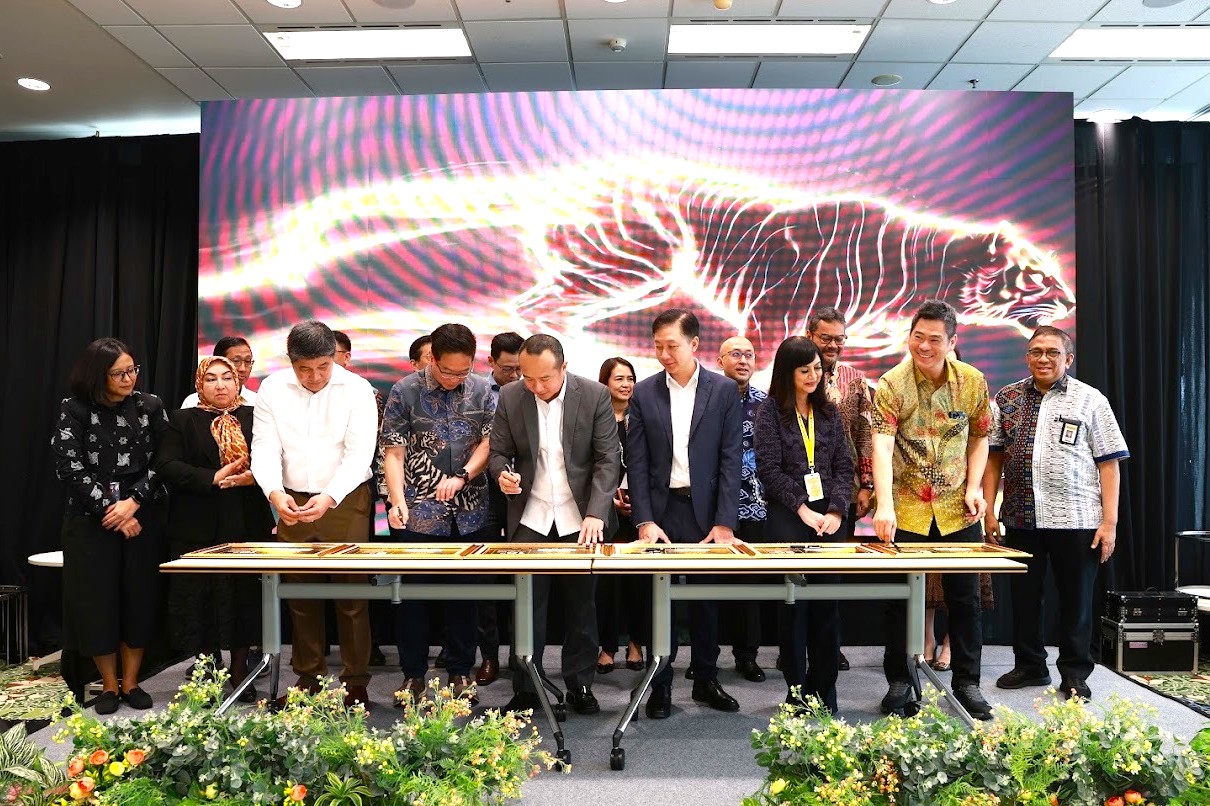
Maybank grup keuangan terintegrasi adalah struktur di mana bank tidak lagi berdiri sendiri, melainkan memayungi berbagai entitas sekuritas, manajemen aset, asuransi, dan pembiayaan dalam satu ekosistem yang terhubung secara operasional, hukum, dan bisnis sehingga nasabah bisa mengelola seluruh kebutuhan finansialnya melalui satu pintu layanan yang lebih terkoordinasi dan terstandar. Maybank Indonesia resmi mengoperasikan model ini setelah menyelesaikan pengambilalihan saham PT Maybank Sekuritas Indonesia (MSI), PT Maybank Asset Management (MAM), dan PT Asuransi Etiqa Internasional Indonesia (AEII). Tahapan pengambilalihan tersebut diputuskan dalam Rapat Umum Pemegang Saham Luar Biasa pada 29 Juni 2026, yang menjadi titik formal perubahan status bank menjadi Perusahaan Induk Konglomerasi Keuangan (PIKK) operasional. Ini bukan sekadar restrukturisasi di atas kertas, melainkan langkah strategis yang menggeser posisi Maybank dari sekadar bank komersial menjadi pusat ekosistem jasa keuangan.
Strategi Akuisisi: Mengunci Kendali atas Sekuritas, Asuransi, dan Pembiayaan
Esensi transformasi ini ada pada strategi akuisisi yang terukur. Setelah transaksi, Maybank memegang 41,32% saham Maybank Sekuritas Indonesia, 51% Maybank Asset Management, dan 51% Asuransi Etiqa Internasional Indonesia. Untuk pilar pembiayaan, bank menguasai 99,99% Maybank Indonesia Finance dan 67,49% WOM Finance. Secara struktural, ini memberi kendali yang cukup untuk menyatukan arah bisnis tanpa mematikan karakter masing-masing entitas. Pembentukan struktur PIKK juga bukan inisiatif sukarela semata; ia terkait langsung dengan ketentuan konglomerasi keuangan yang diatur otoritas, setelah OJK menyetujui penetapan Maybank sebagai PIKK operasional melalui keputusan KADK OJK Nomor KEP-15/KS.1/2025. Dengan kata lain, akuisisi ini adalah gabungan kepatuhan regulasi dan kalkulasi bisnis: patuh aturan, sekaligus memperkuat posisi di pasar.
Layanan Keuangan Komprehensif: Satu Ekosistem, Banyak Kebutuhan
Integrasi lima entitas utama—MSI, MAM, Asuransi Etiqa, Maybank Finance, dan WOM—mengubah cara Maybank menawarkan layanan keuangan komprehensif. Presiden Direktur Steffano Ridwan menyatakan, nasabah kini dapat mengakses rangkaian solusi, "mulai dari layanan perbankan, investasi, wealth management, asuransi hingga berbagai solusi keuangan non-bank". Di balik kalimat ini ada perubahan nyata: Maybank Sekuritas menangani kebutuhan sekuritas, Maybank Asset Management fokus pada pengelolaan aset, Asuransi Etiqa menyediakan perlindungan, sementara dua perusahaan pembiayaan menyokong kebutuhan kredit non-bank. Bagi nasabah, model ini berarti satu ekosistem untuk tabungan, investasi, proteksi, dan pembiayaan, tanpa harus berpindah ke banyak institusi. Dalam praktik, ini membuka peluang bundling produk—misalnya rekening, reksa dana, dan polis asuransi dalam satu pengalaman layanan.
Dampak bagi Nasabah: Kemudahan, Sinergi, tapi Juga Risiko Konsentrasi
Dari sudut pandang nasabah, keuntungan utama adalah efisiensi. Model Grup Keuangan Terintegrasi memungkinkan berbagai kebutuhan finansial ditempatkan dalam ekosistem yang lebih luas, mulai dari perbankan, investasi, pengelolaan aset, asuransi, hingga pembiayaan. Integrasi juga beririsan dengan layanan investasi yang sudah ada, termasuk akses reksa dana dan Surat Berharga Negara melalui kanal digital M2U ID. Artinya, nasabah bisa merencanakan keuangan jangka panjang—tabungan, investasi, proteksi—dalam satu platform. Namun konsentrasi layanan pada satu grup membawa konsekuensi: ketergantungan pada satu brand, satu standar risiko, dan satu kualitas teknologi. Bila sinergi antar entitas tidak dikelola dengan transparan, nasabah berisiko menerima paket produk yang kompleks tanpa pemahaman memadai. Transformasi ini menguntungkan, tetapi menuntut literasi keuangan dan pengawasan regulasi yang lebih ketat.
Kinerja Keuangan dan Agenda Berikutnya: Sinergi atau Sekadar Label?
Transformasi struktur ini didukung kinerja yang tidak bisa diabaikan. Pada semester pertama 2026, Maybank membukukan laba bersih setelah pajak dan kepentingan non-pengendali sebesar Rp698 miliar, naik 21,2% secara tahunan, dengan Net Interest Margin 4,3% dan simpanan nasabah yang tumbuh 8,2% menjadi Rp124 triliun, didorong lonjakan CASA 22,4% year-on-year. Angka-angka tersebut memberi ruang modal dan kepercayaan untuk mengintegrasikan bisnis tanpa tercekik biaya restrukturisasi. Ke depan, bank menyatakan akan mengoptimalkan sinergi antarentitas dalam struktur PIKK sambil mempertahankan keahlian masing-masing perusahaan. Pertanyaannya: apakah sinergi ini akan nyata terasa sebagai layanan yang lebih sederhana, personal, dan aman bagi nasabah? Jika integrasi berhenti pada label, reputasi akan menjadi taruhannya. Jika konsisten dieksekusi, Maybank berpeluang mengukuhkan diri sebagai referensi utama ekosistem keuangan terintegrasi di kawasan.