
Pertumbuhan yang ditopang pasar luar negeri
Laba BYD adalah hasil bersih yang diperoleh produsen kendaraan listrik itu dari kegiatan bisnisnya, dan kenaikannya pada kuartal ketiga perlu dibaca bersama sumber pertumbuhan serta kondisi neracanya. BYD mencatat laba bersih sekitar 28 persen lebih tinggi dibandingkan setahun sebelumnya, tetapi laju tersebut belum cukup untuk memenuhi harapan pasar. Ekspor menjadi penyangga penting saat persaingan dan tekanan di pasar domestik Tiongkok membatasi ruang pertumbuhan. Karena itu, kenaikan laba bukan bukti bahwa seluruh bisnis telah pulih: hasil kuartalan ini lebih menunjukkan bagaimana penjualan internasional membantu menutup kelemahan di dalam negeri. Investor semestinya melihat kedua sisi tersebut sekaligus, bukan hanya terpaku pada angka pertumbuhan laba.
Pada kuartal ketiga 2026, BYD membukukan laba bersih ¥10,02 miliar, naik 28,1 persen secara tahunan, sementara pendapatan tumbuh 13,6 persen menjadi ¥221,49 miliar. Namun laba itu masih di bawah kisaran perkiraan analis sebesar ¥11,4 miliar hingga ¥12,95 miliar. Jadi, pertumbuhan memang nyata, tetapi belum sekuat yang diharapkan pasar. Pendapatan yang kembali tumbuh setelah empat kuartal berturut-turut menurun merupakan perkembangan positif, namun belum menghapus pertanyaan tentang kemampuan BYD mempertahankan keuntungan di tengah perang harga.
Ekspor bekerja, tetapi belum mengatasi tekanan domestik
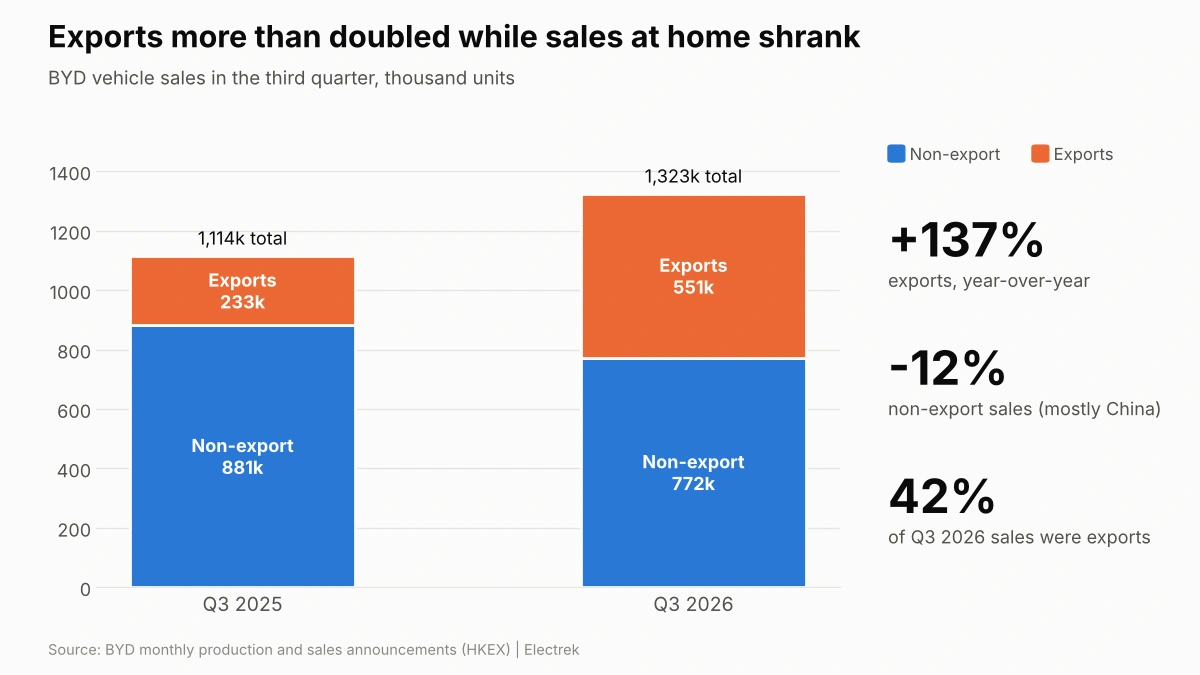
Ekspor BYD menjadi mesin yang paling jelas menopang kinerja kuartal ini. Perusahaan mengirim 550.704 kendaraan ke pasar luar negeri, naik 137 persen dari periode yang sama tahun sebelumnya. Jumlah itu setara dengan sekitar 42 persen dari total penjualan kuartal tersebut. Sebaliknya, penjualan di luar ekspor—yang sebagian besar berasal dari pasar Tiongkok—turun sekitar 12 persen menjadi sekitar 772.000 unit. Kontras ini menjelaskan mengapa ekspansi internasional kini bukan lagi pelengkap, melainkan bagian utama dari strategi pertumbuhan BYD. Namun ketergantungan yang meningkat pada ekspor juga membuat hasil perusahaan lebih bergantung pada proses pengiriman dan penjualan di berbagai pasar.
Tantangan di dalam negeri tetap berat karena perang harga di Tiongkok belum mereda. BYD merespons dengan menawarkan model baru, tetapi tekanan pasar domestik belum dapat dianggap selesai. Dalam sembilan bulan pertama 2026, pendapatan perusahaan hanya naik 0,01 persen, sedangkan laba bersih turun 4,2 persen. Angka-angka ini membuat kenaikan laba kuartal ketiga terlihat lebih sebagai pemulihan yang ditopang ekspor daripada perubahan menyeluruh pada kinerja BYD. Ekspansi luar negeri memberi jalan untuk tumbuh, tetapi keberhasilannya perlu diukur dari penjualan yang benar-benar terserap dan keuntungan yang mampu dipertahankan.
Persediaan naik, kas menyusut
Sinyal paling mengkhawatirkan datang dari neraca. Persediaan BYD meningkat 60 persen antara akhir 2025 dan 30 September 2026, menjadi ¥221,58 miliar dari ¥138,42 miliar. Pada saat yang sama, kas ditambah surat berharga turun 45 persen menjadi ¥71,72 miliar dari ¥129,96 miliar. Kenaikan persediaan dapat berkaitan dengan lamanya kendaraan berada dalam proses pengiriman dan distribusi ke pasar luar negeri. Penjelasan itu masuk akal, tetapi tidak menghilangkan risikonya: barang yang menumpuk membutuhkan waktu lebih lama untuk berubah menjadi penjualan dan penerimaan kas. Jika penyerapan pasar melambat, tekanan terhadap modal kerja dan nilai persediaan dapat bertambah.
Kas BYD yang menyusut membuat lonjakan persediaan lebih sulit diabaikan. Perusahaan juga mencatat kenaikan piutang usaha, sementara sebagian pemasok menerima wesel sebagai pengganti pembayaran tunai. Memang, arus kas operasi sembilan bulan pertama meningkat 33 persen, dan uang muka pelanggan juga bertambah—dua petunjuk bahwa pesanan serta aktivitas operasional masih memberi dukungan. Namun keduanya tidak otomatis meniadakan tekanan dari kas yang lebih tipis dan barang yang menumpuk. Pandangan yang lebih tepat bukan bahwa BYD sedang menghadapi krisis, melainkan bahwa pertumbuhan ekspor membawa beban pendanaan dan waktu penagihan yang harus dikelola dengan cermat.
Ujian berikutnya adalah mutu pertumbuhan
Bagi BYD, langkah berikutnya bukan sekadar menjual lebih banyak mobil ke luar negeri, melainkan memastikan ekspansi itu menghasilkan penjualan yang sehat dan kas yang kembali masuk. Perusahaan berada di tengah transisi menuju Blade Battery 2.0 yang hampir tuntas dan menambah kapasitas produksi di Hungaria, Thailand, serta Brasil. Rencana tersebut dapat memperkuat jangkauan internasional, tetapi pembangunan kapasitas saja tidak menjawab soal persediaan yang meningkat. Disiplin produksi, laju penyerapan kendaraan, dan pengelolaan piutang akan menentukan apakah ekspor terus menjadi penopang atau justru memperpanjang siklus modal kerja.
Kesimpulannya, laba BYD yang naik sekitar 28 persen adalah kabar baik dengan catatan besar. Ekspor sebanyak 550.704 unit membantu perusahaan melewati tekanan domestik, tetapi laba masih di bawah ekspektasi analis, persediaan membengkak, dan kas berkurang tajam. Kinerja kuartal ketiga layak disebut pemulihan, bukan kemenangan tanpa syarat. Keberhasilan BYD pada periode selanjutnya akan lebih meyakinkan bila pertumbuhan luar negeri diikuti penurunan penumpukan barang dan perbaikan likuiditas. Tanpa itu, angka penjualan yang kuat berisiko menyamarkan biaya nyata dari ekspansi.