
Permintaan Batu Bara Global Menurun: Sinyal Awal Akhir Era
Permintaan batu bara global adalah jumlah batu bara yang dibeli dan digunakan pasar dunia untuk pembangkit listrik, industri, dan kebutuhan energi lainnya, dan penurunan tren ini menandai pergeseran struktural dari energi fosil menuju energi terbarukan yang kian kompetitif, berdampak langsung pada strategi energi, ekspor, dan ekonomi daerah penghasil batu bara. Kementerian Energi dan Sumber Daya Mineral memproyeksikan permintaan batu bara global dalam lima tahun ke depan akan mengalami penurunan tipis, seiring semakin kuatnya penggunaan energi terbarukan di berbagai belahan dunia. Ini bukan sekadar koreksi siklus harga, melainkan indikasi bahwa masa kejayaan batu bara sebagai tulang punggung energi dunia mulai memudar. Jika pelaku di Asia Tenggara menganggap tren ini hanya sementara, mereka berisiko terlambat mengubah arah kebijakan energi dan struktur ekonominya.
India dan Asia Tenggara: Pasar Batu Bara Potensial, Bukan Penyelamat Abadi
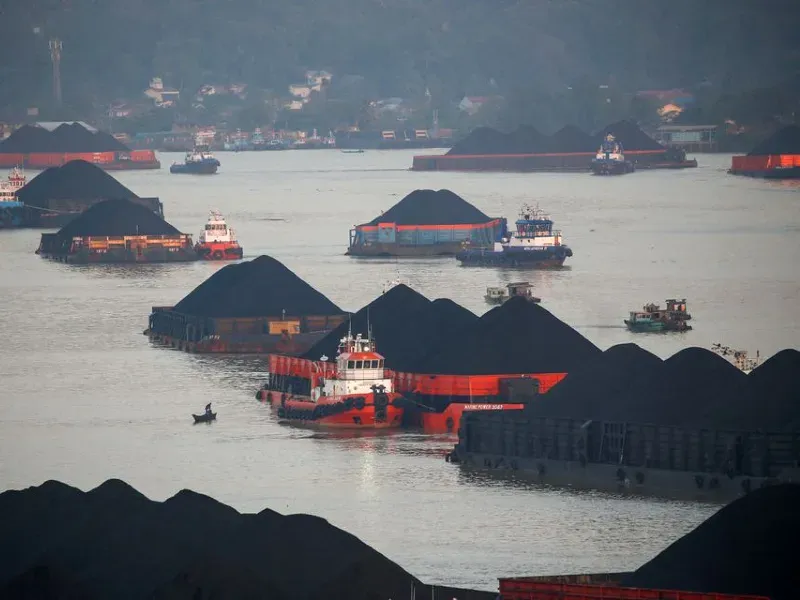
Meskipun permintaan batu bara global melandai, India dan Asia Tenggara masih disebut sebagai pasar batu bara potensial hingga setidaknya 2027. Direktur Jenderal Mineral dan Batu Bara Tri Winarno menyatakan bahwa pasar global dalam lima tahun ke depan diperkirakan mengalami penurunan tipis, tetapi India dan kawasan Asia masih memberi ruang pertumbuhan bagi batu bara. Pada 2025, ekspor batu bara mencapai 390,93 juta ton, turun dari 405,76 juta ton pada 2024, sementara volumenya ke India mencapai 100,24 juta ton, ke China 81,79 juta ton, disusul Filipina, Korea Selatan, dan Jepang. Pernyataan ini penting, tetapi mudah disalahartikan. Fakta bahwa masih ada ruang pertumbuhan tidak berarti kawasan bisa nyaman bergantung pada batu bara. Justru ini adalah jendela waktu sempit untuk memanfaatkan puncak permintaan sambil mengalihkan investasi ke energi terbarukan dan sektor lain.
Dilema Daerah Penghasil: Antara Kedaulatan Energi dan Ketergantungan Tambang
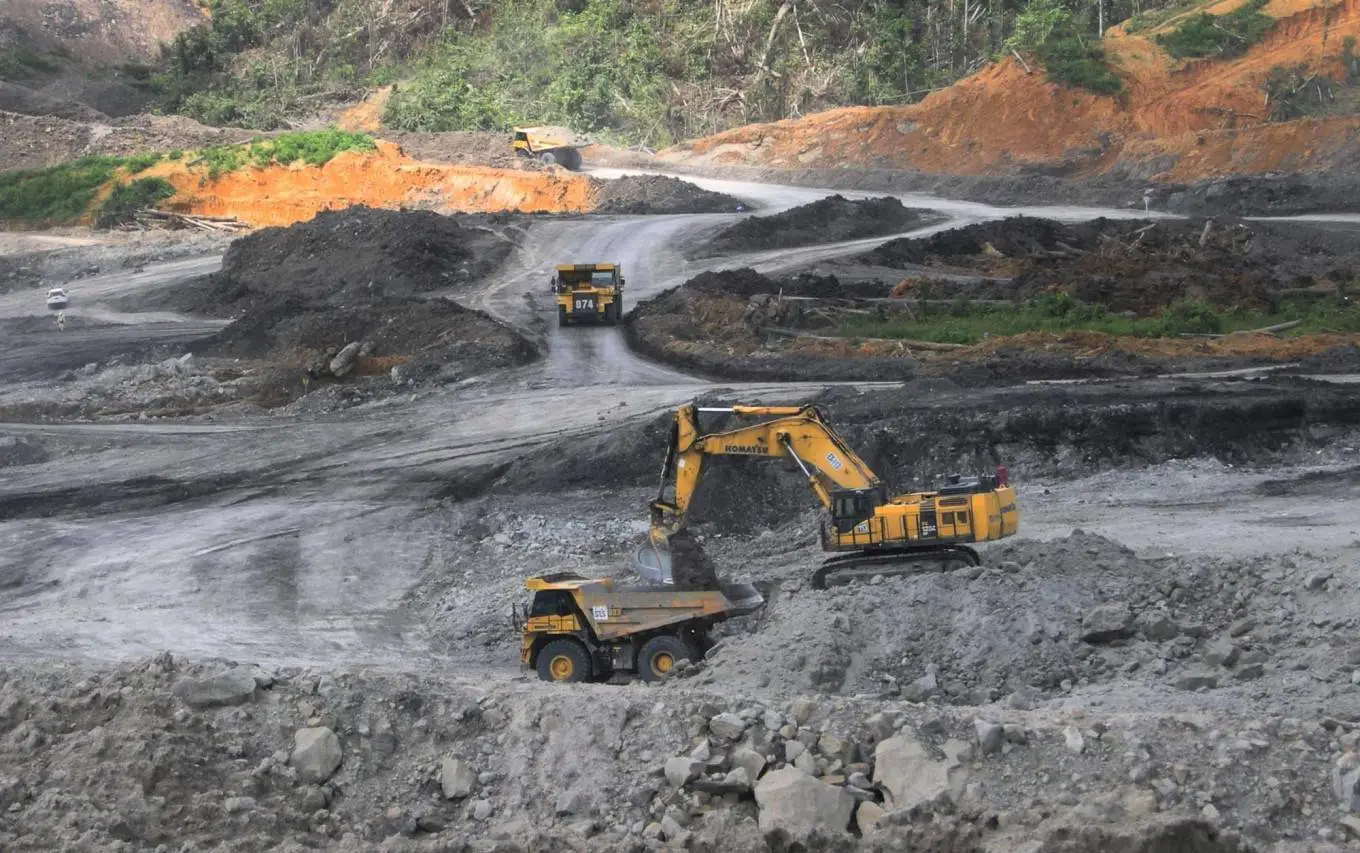
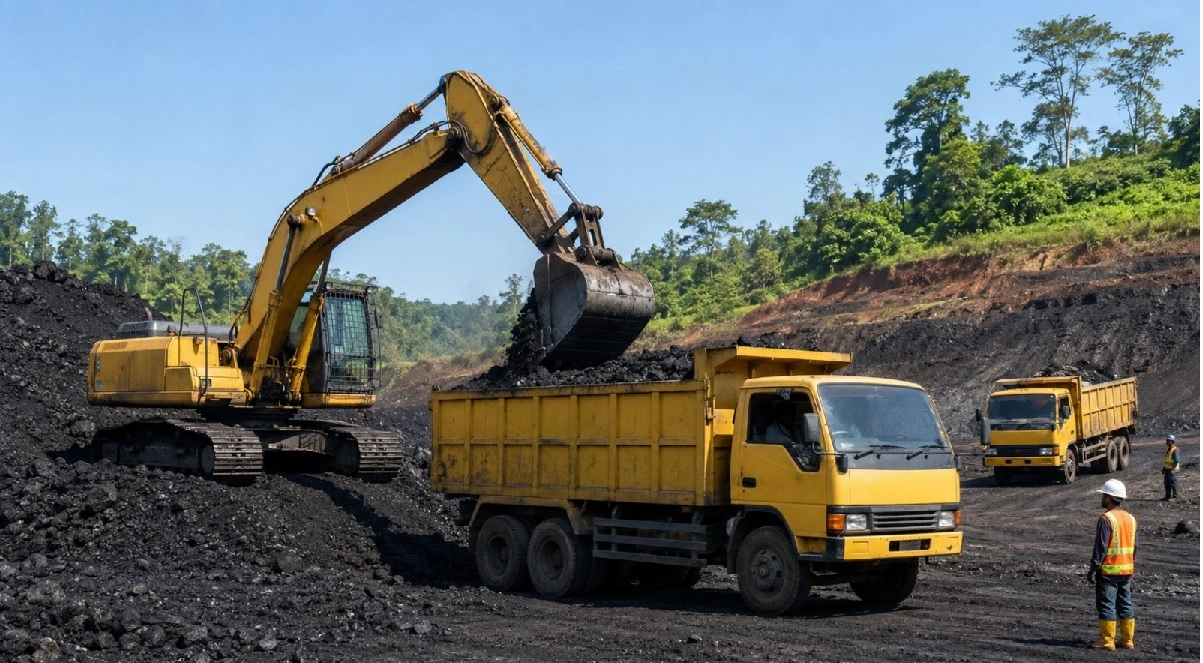
Di tingkat daerah, seperti Jambi, paradoks batu bara tampak jelas. Cadangan sekitar 1,9 miliar ton menempatkan wilayah ini sebagai salah satu lumbung batu bara yang menopang energi dan perekonomian nasional. Kekayaan di perut bumi membuka peluang investasi, lapangan kerja, dan perdagangan antardaerah. Produksi pada 2025 diperkirakan 15 juta ton, dengan potensi mencapai 19 juta ton per tahun jika seluruh kapasitas dimanfaatkan. Muaro Jambi bahkan berkembang sebagai simpul logistik batu bara dengan aktivitas pengangkutan dan pergudangan yang memberi nilai ekonomi. Namun, manfaat ini dibayar dengan kerusakan jalan, kepadatan angkutan, debu, kecelakaan, pencemaran sungai, dan perubahan bentang alam. Ini menegaskan bahwa kedaulatan energi tidak cukup ditopang peningkatan produksi; ia menuntut kepastian hukum, perlindungan lingkungan, dan distribusi manfaat yang adil.
Perlambatan Permintaan: Saatnya Mengurangi Obsesi Volume dan Menguatkan Nilai Tambah
Data menunjukkan puncak produksi dan ekspor mulai tertinggal dari realitas pasar. Total produksi batu bara nasional pada 2025 mencapai 817,48 juta ton, dengan 63,89 persen untuk ekspor, 30,2 persen untuk kebutuhan domestik, dan 5,9 persen sebagai stok. Namun, pemerintah memilih mengerem: target RKAB 2026 dipatok sekitar 600 juta ton, jauh di bawah realisasi 2025. Ini sinyal bahwa mengejar volume tanpa memperhitungkan permintaan dan logistik bukan lagi strategi masuk akal. Menurut Tri Winarno, perubahan kondisi pasar akan memaksa produsen meningkatkan efisiensi, menekan biaya operasional, memperkuat aspek lingkungan, sosial, dan tata kelola (ESG), serta mengembangkan hilirisasi untuk memperpanjang rantai nilai di dalam negeri. Keputusan ini tepat arah, tetapi akan sia-sia jika hilirisasi hanya memperpanjang ketergantungan pada batu bara, bukan menjembatani transisi ke sumber energi yang lebih bersih.
Diversifikasi Energi dan Ekonomi: Jalan Terjal, Bukan Pilihan Tambahan
Tekanan energi terbarukan di dunia memaksa kawasan berbasis batu bara menata ulang konsep kedaulatan energi. Selama ini, kedaulatan kerap diartikan sebagai kemampuan menggali dan menjual sebanyak mungkin, secepat mungkin. Padahal, pengalaman daerah penghasil menunjukkan bahwa tanpa tata kelola yang kuat, manfaat batu bara terkonsentrasi pada sedikit aktor, sementara masyarakat menanggung beban sosial dan lingkungan. Kebijakan yang kini mulai mengutamakan keseimbangan produksi, keberlanjutan cadangan, dan ESG adalah langkah awal. Namun, inti tantangannya ada pada diversifikasi: mengalihkan pendapatan daerah dari dominasi tambang, memperkuat sektor jasa, manufaktur, dan logistik yang tidak bergantung pada batu bara, sekaligus membuka ruang untuk energi terbarukan Asia Tenggara yang lebih bersih. Bila jendela pasar ke India dan Asia hanya dipakai untuk mempertahankan status quo, kawasan ini akan masuk era penurunan tanpa bantalan ekonomi yang memadai.