
Penurunan sebelum laporan menjadi sinyal kehati-hatian
Saham Apple adalah saham perusahaan teknologi yang diperdagangkan dengan kode AAPL dan nilainya bergerak mengikuti ekspektasi investor atas kinerja serta prospek bisnisnya. Pada 2 November 2026, harga saham Apple ditutup di $338,32, turun 1,83% dari sesi sebelumnya menjelang laporan kuartal IV fiskal; laporan tersebut dirilis setelah pasar tutup. Pelemahan ini layak dibaca sebagai tanda kehati-hatian, bukan kesimpulan bahwa bisnis Apple sedang memburuk. Aksi jual saham teknologi menekan Nasdaq sebesar 1,07% pada hari yang sama, sementara investor menunggu hasil kuartalan dan petunjuk untuk kuartal liburan. Volume transaksi Apple mencapai 64,76 juta saham, jauh di atas rata-rata harian sekitar 38,71 juta. Besarnya aktivitas menunjukkan perhatian pasar meningkat menjelang pengumuman, tetapi tidak dengan sendirinya menjelaskan arah harga berikutnya. Saham Apple turun saat ekspektasi tinggi bertemu ketidakpastian soal biaya dan prospek.
Penting membedakan pergerakan sebelum dan setelah laporan. Penutupan reguler pada Senin itu terjadi sebelum hasil diumumkan, sehingga penurunan 1,83% tidak mencerminkan reaksi penuh investor terhadap angka kuartalan. Data perdagangan setelah jam bursa kemudian menunjukkan saham melemah lagi. Rangkaian ini memperkuat bahwa pasar bukan hanya menilai hasil yang sudah dicapai, tetapi juga mempertanyakan apakah pertumbuhan dapat dipertahankan dengan margin yang sehat. Karena itu, penurunan menjelang laporan lebih tepat dipandang sebagai peringatan tentang sensitivitas ekspektasi, bukan bukti bahwa satu hari perdagangan menentukan kualitas kinerja fiskal Apple.

Pendapatan rekor belum menghapus pertanyaan soal pertumbuhan
Hasil kuartal September memberi alasan kuat untuk tidak menyamakan pelemahan saham dengan lemahnya permintaan secara menyeluruh. Apple mencatat pendapatan $114,5 miliar, naik 12% secara tahunan dan melampaui konsensus $113,38 miliar. Laba per saham dilusian mencapai $2,10, naik 14% dan juga di atas perkiraan $1,99. iPhone tumbuh 17% menjadi $57,6 miliar, sementara layanan mencetak rekor pendapatan $31,6 miliar dengan kenaikan 10%. Mac meningkat 24%, sedangkan iPad turun 10% dan Wearables, Home, serta Accessories merosot 8%. Gambaran ini campuran: mesin utama dan layanan bertumbuh, tetapi tidak semua lini ikut menguat. Pendapatan Greater China juga naik 21% dan mencetak rekor kuartalan. Kinerja tersebut menunjukkan daya tarik produk masih kuat, namun ketergantungan pada beberapa pendorong pertumbuhan tetap patut dicermati.
Kapitalisasi pasar Apple tercatat sebesar $4,94 triliun, memperlihatkan betapa besar ekspektasi yang melekat pada perusahaan. Ukuran itu tidak menjamin saham kebal terhadap koreksi; justru, valuasi dan perhatian tinggi dapat membuat investor cepat bereaksi ketika panduan mendatang kurang meyakinkan. Investor juga perlu memisahkan hasil aktual dari proyeksi: laporan kuartal Apple menyajikan catatan kinerja masa lalu, sedangkan harga saham bergerak berdasarkan penilaian terhadap masa depan. Pendapatan yang melampaui perkiraan merupakan kabar positif, tetapi tidak otomatis cukup untuk mengangkat saham jika biaya meningkat atau laju pertumbuhan melambat.
Proyeksi Desember dan biaya memori menjadi ujian berikutnya
Fokus berikutnya adalah kuartal Desember, ketika Apple memperkirakan pendapatan tumbuh 7% hingga 10% secara tahunan dan pendapatan layanan naik 8% hingga 9%. Namun, perusahaan memproyeksikan margin kotor 45% hingga 46%, di bawah 47,9% pada kuartal September. Angka perbandingan itu perlu dibaca dengan konteks: margin September terbantu pengembalian tarif yang menambah sekitar satu poin persentase. Apple juga menyebut kenaikan harga memori belum pernah terjadi sebelumnya dan memperkirakan biaya memori akan meningkat lagi pada kuartal Desember, di samping pengeluaran terkait peningkatan layanan Siri berbasis AI. Jadi, pertanyaan utama bukan semata apakah penjualan tetap tumbuh, melainkan seberapa besar pertumbuhan itu dapat dipertahankan setelah tekanan biaya diperhitungkan.
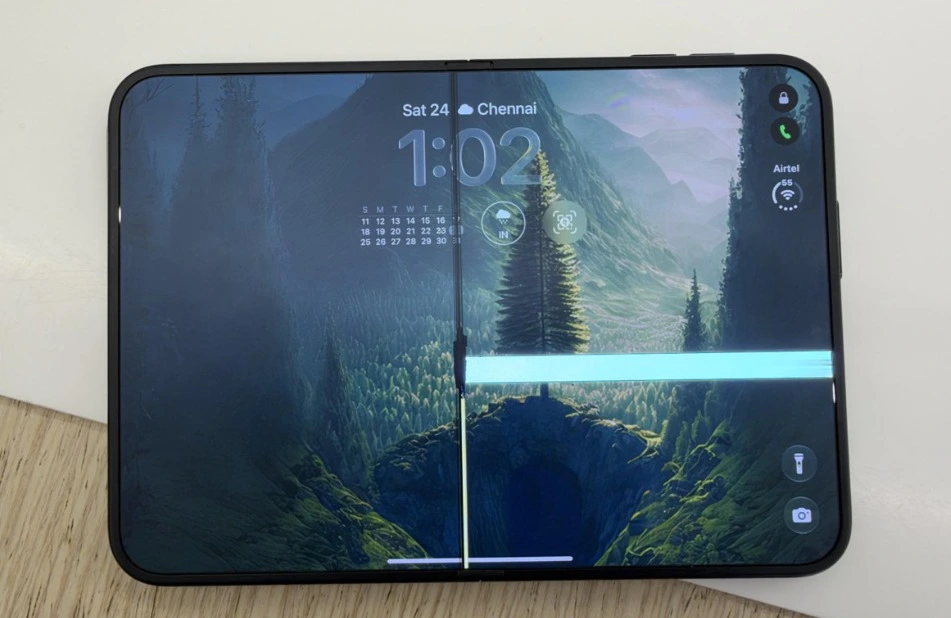
Pasokan iPhone Duo yang masih tertinggal dari permintaan menambah sisi lain dari prospek: minat konsumen tampak kuat, tetapi Apple belum memastikan kapan pasokan dan permintaan akan seimbang. Perusahaan juga mengakui masalah layar pada sebagian unit, meski tingkat pengembaliannya disebut sangat kecil. Bagi investor, ketidakpastian waktu pemulihan pasokan dan arah margin lebih penting daripada sekadar mengandalkan angka pendapatan yang sudah lewat. Penurunan setelah pengumuman, meskipun hasil kuartal melampaui estimasi, menunjukkan bahwa pasar memberi bobot besar pada panduan dan biaya. Kinerja fiskal Apple tetap solid, tetapi standar ekspektasi yang tinggi menuntut bukti bahwa pertumbuhan bisa berjalan tanpa menggerus profitabilitas.
Kesimpulan: nilai hasil bersama panduannya
Penurunan saham Apple menjelang laporan kuartal IV bukan alasan untuk mengabaikan rekor pendapatan, tetapi juga bukan sesuatu yang dapat diterangkan hanya sebagai gejolak pasar teknologi. Hasil kuartal September memperlihatkan pertumbuhan iPhone, layanan, dan Mac, sementara beberapa kategori perangkat melemah. Setelah itu, proyeksi margin yang lebih rendah, kenaikan biaya memori, serta keterbatasan pasokan menjadi ujian yang lebih relevan bagi prospek dekat perusahaan. Dengan demikian, pembacaan paling masuk akal adalah bahwa bisnis Apple masih menghasilkan pertumbuhan, tetapi investor meminta kepastian mengenai kualitas dan keberlanjutannya. Jangan menilai harga saham Apple dari angka pendapatan saja: panduan kuartal berikutnya dan kemampuan menjaga margin akan menentukan apakah optimisme pasar dapat bertahan.