
Tekanan utang menguras ruang berpikir
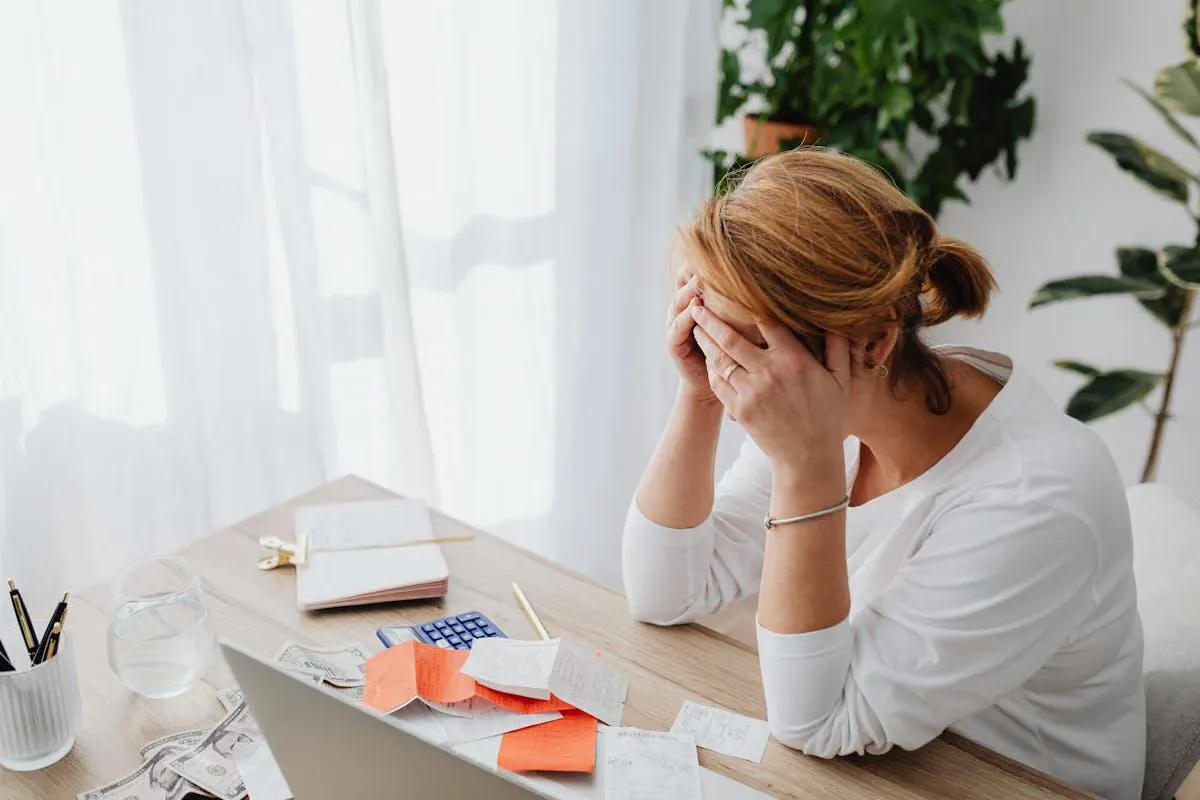
Utang adalah kewajiban pembayaran yang dapat membebani pikiran dan keputusan sehari-hari, bahkan ketika seseorang masih mampu memenuhi kebutuhan dan belum kehabisan uang. Karena itu, dampak utang dan stres tak semestinya diukur hanya dari saldo rekening. Pikiran bisa terus tertambat pada jatuh tempo, sisa kewajiban, dan kekhawatiran tentang bulan berikutnya. Tekanan ini membuat keputusan sederhana terasa lebih berat dan solusi jangka panjang lebih sukar terlihat.
Beban tersebut kerap menyusup ke waktu makan, hiburan, bahkan jam tidur. Beristirahat bisa terasa seperti kemewahan yang belum pantas dinikmati, sementara uang untuk kesenangan memicu rasa bersalah karena dianggap lebih baik dipakai membayar kewajiban. Pola itu bukan tanda seseorang kurang disiplin; tekanan finansial memang dapat menyerap energi mental dan mengubah cara menjalani aktivitas. Mengabaikan kelelahan bukan strategi pelunasan. Jeda untuk berjalan kaki, beristirahat, atau menekuni hobi sederhana justru dapat memberi ruang untuk kembali menyusun langkah dengan kepala lebih jernih.

Phantom debt tumbuh dari kewajiban yang tak terlihat utuh
Phantom debt menggambarkan utang yang terasa samar karena kewajiban tersebar, berulang, atau tidak lagi dipantau sebagai satu jumlah keseluruhan. Cicilan kecil dapat tampak ringan saat dilihat satu per satu, tetapi pendapatan yang habis untuk membayarnya merupakan tanda untuk mengevaluasi arus kas. Denda dan tagihan yang luput dari perhatian juga bisa menambah beban; tanpa catatan terpusat, jumlah kewajiban makin mudah kehilangan bentuk.
Tanda lain yang patut diwaspadai ialah kehilangan hitungan total pinjaman, menutup utang lama dengan pinjaman baru, dan terlambat membayar kewajiban. Ini bukan sekadar urusan administrasi: ketika pembayaran tersebar di banyak tempat, seseorang bisa merasa masih memiliki ruang belanja padahal sebagian pendapatan berikutnya sudah terikat. Mengenali tanda-tanda ini sejak dini lebih berguna daripada menunggu saldo benar-benar kosong. Catatan utang dan tanggal jatuh tempo membantu memperlihatkan beban bulanan dengan lebih utuh.
Belanja saat stres dapat menambah tagihan
Belanja saat stres, atau doom spending, adalah kebiasaan membeli barang sebagai pelarian dari stres, kecemasan, atau perasaan negatif. Setelah hari melelahkan, barang yang sebenarnya tidak dibutuhkan dapat menjanjikan kesenangan sesaat. Namun, kelegaan itu singkat: setelah rasa senang mereda, tagihan baru justru menambah tekanan finansial.
Risikonya meningkat ketika pembelian impulsif dibayar dengan pinjaman atau fasilitas cicilan, karena kebiasaan tersebut dapat memperburuk phantom debt. Lingkarannya mudah terbentuk: stres mendorong belanja, tagihan menambah beban pikiran, lalu muncul dorongan untuk mencari pelarian lagi. Menyalahkan diri sendiri tidak memutus siklus ini. Cobalah memberi jeda sebelum membeli barang yang tidak mendesak, membatasi penggunaan cicilan, atau menghapus aplikasi belanja dari layar utama. Olahraga ringan dan berbincang dengan orang tepercaya juga dapat menjadi pilihan untuk meredakan tekanan tanpa menambah kewajiban.
Catat kewajiban dan buat ruang bernapas
Langkah pertama yang masuk akal bukan menebak-nebak seberapa parah situasi, melainkan mengumpulkan seluruh informasi. Catat semua pinjaman, cicilan, tagihan, denda, dan tanggal jatuh temponya; lalu bandingkan kewajiban tersebut dengan arus kas bulanan. Hentikan pinjaman konsumtif baru dan susun rencana pembayaran sesuai kemampuan finansial. Daftar belanja mingguan dan pengingat tagihan juga dapat mengurangi keputusan berulang yang menguras tenaga.
Rencana keuangan perlu menyediakan ruang bagi kebutuhan sehari-hari dan jeda mental, bukan menuntut seseorang terus bertahan tanpa istirahat. Waktu untuk berjalan kaki, melakukan hobi sederhana, atau beristirahat bukan berarti melalaikan kewajiban. Jika utang terasa sulit dikendalikan, meminta bantuan konselor keuangan atau tenaga profesional tepercaya merupakan langkah yang wajar. Kesimpulannya, utang tidak harus membuat seseorang bokek dahulu untuk mengganggu hidupnya. Mengenali tanda sejak dini, menghentikan penambahan kewajiban konsumtif, dan memantau arus kas memberi peluang lebih besar untuk mengambil kembali kendali.