
Keyakinan kuat, pekerjaan belum selesai
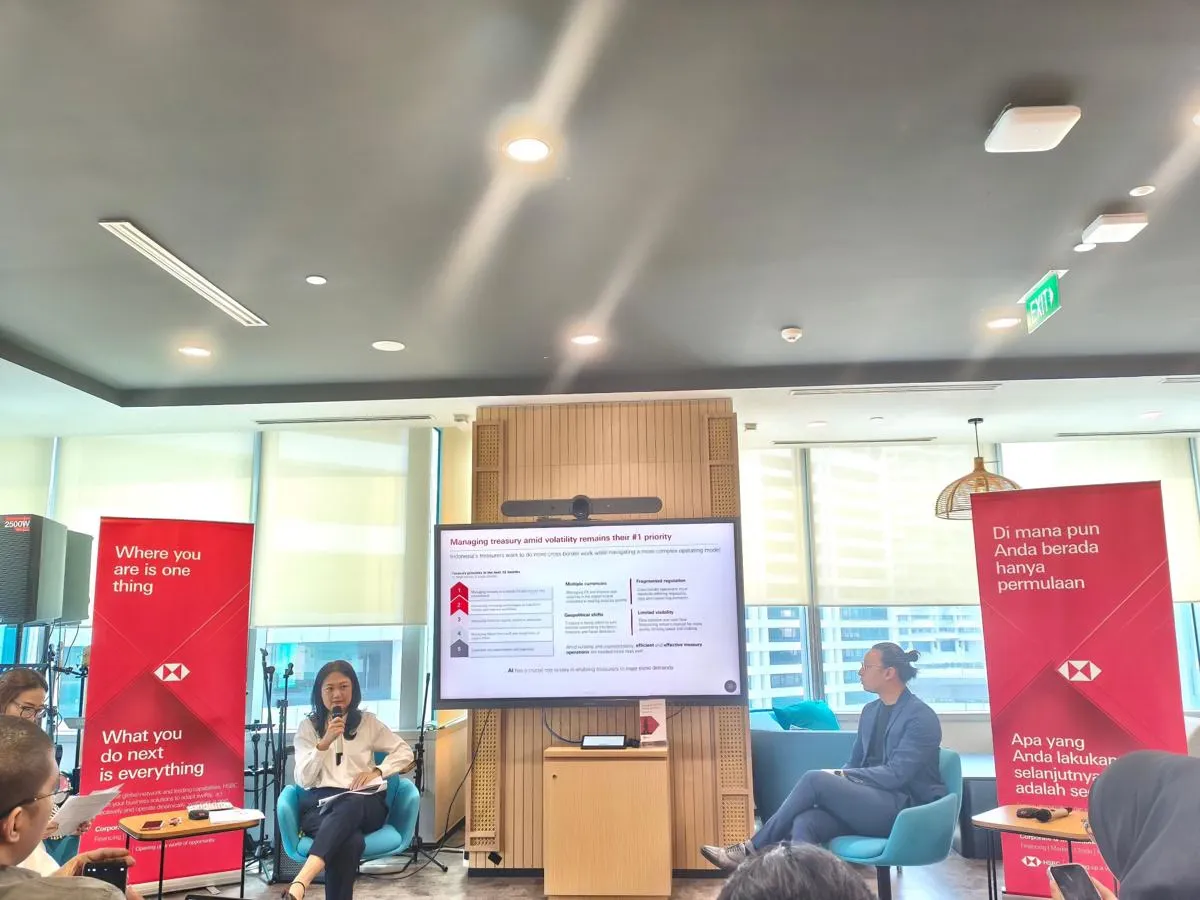
AI untuk treasury adalah penggunaan kecerdasan buatan untuk mendukung pengelolaan keuangan perusahaan, termasuk mengotomatisasi transaksi dan membantu fungsi treasury bekerja lebih efisien. Survei HSBC bertajuk Redefining Treasury in Asia Pacific: Voices of Treasury 2026 mencatat 84 persen manajer keuangan korporasi di Indonesia yakin AI akan memberi manfaat bagi treasury dalam tiga tahun mendatang. Optimisme ini paling tinggi di Asia Pasifik dan jauh di atas rata-rata kawasan, yaitu 72 persen. Angka tersebut memberi sinyal bahwa perusahaan melihat AI sebagai bagian penting dari masa depan pengelolaan kas, bukan sekadar teknologi untuk diuji. Namun, keyakinan terhadap manfaat bukan bukti bahwa penerapan sudah merata. Justru perbedaan antara ekspektasi tiga tahun ke depan dan penggunaan saat ini menjadi ukuran yang lebih jujur atas kemajuan adopsi AI keuangan.
Ada alasan mengapa perhatian meningkat sekarang: perusahaan menempatkan pengelolaan transaksi di tengah volatilitas nilai tukar dan suku bunga sebagai prioritas dalam 12 bulan ke depan. Dalam situasi seperti itu, kemampuan memproses transaksi secara cepat dan tertib makin penting. AI berpotensi membantu, tetapi manfaatnya tidak otomatis muncul hanya karena perusahaan menyatakan optimistis. Penerapan yang memberi hasil memerlukan sistem yang bisa terhubung, data yang layak digunakan, serta tata kelola dan kontrol yang jelas. Dengan kata lain, optimisme yang tinggi patut disambut, tetapi perusahaan harus membuktikannya lewat implementasi yang terukur.
Adopsi sudah berjalan, tetapi masih terbatas
Sebanyak 34 persen manajer keuangan di Indonesia telah memakai agen AI untuk otomatisasi transaksi treasury, dibandingkan 17 persen di Asia Pasifik. Ini menunjukkan bahwa penggunaan nyata sudah melampaui rata-rata kawasan. Selain itu, hanya 7 persen perusahaan Indonesia yang belum mengadopsi AI untuk treasury, lebih rendah daripada rata-rata Asia Pasifik sebesar 19 persen. Meski begitu, angka 34 persen tetap menggambarkan bahwa otomatisasi transaksi treasury belum menjadi praktik mayoritas. Kesenjangan dengan angka optimisme 84 persen cukup lebar: banyak perusahaan memperkirakan manfaat dalam tiga tahun, tetapi sebagian besar belum melaporkan penggunaan agen AI untuk pekerjaan ini. Optimisme menjadi modal awal, bukan garis akhir.
Perbedaan kedua angka itu tidak serta-merta berarti perusahaan gagal. Keyakinan mencakup pandangan tentang potensi AI pada masa mendatang, sedangkan angka penggunaan menunjukkan penerapan yang telah terjadi. Namun, jarak tersebut memperjelas tantangan berikutnya: memindahkan AI dari rencana atau uji coba menuju proses yang rutin dan dapat diperluas. Jika perusahaan hanya mengejar persentase adopsi, penerapan bisa tumbuh tanpa dasar yang aman. Ukuran keberhasilan semestinya mencakup kemampuan sistem bekerja bersama infrastruktur lama, keandalan data, pengawasan, serta kontrol atas transaksi.
Integrasi dan keamanan menentukan skala
Hambatan terbesar bukan kurangnya minat, melainkan kesulitan menghubungkan AI dengan sistem yang sudah ada. Sebanyak 80 persen responden Indonesia menyebut integrasi sebagai kendala, lebih tinggi daripada rata-rata Asia Pasifik sebesar 70 persen. Tantangan lain meliputi keterbatasan tenaga ahli dan risiko yang masing-masing disebut 40 persen responden, biaya 33 persen, serta kualitas data 27 persen. Dalam pengembangan sistem treasury waktu nyata, persetujuan anggaran juga menjadi tantangan bagi 48 persen manajer keuangan; risiko keamanan dan upaya meyakinkan pemangku kepentingan masing-masing menjadi perhatian 37 persen. Rangkaian kendala ini menjelaskan mengapa antusiasme belum berubah menjadi penerapan berskala luas.
Risiko siber perlu ditempatkan di pusat keputusan, bukan ditambahkan setelah sistem berjalan. Ketika transaksi bergerak menuju waktu nyata, sistem pembayaran menjadi area treasury yang rentan terhadap serangan. Sebanyak 77 persen responden Indonesia menilai perusahaan perlu meningkatkan investasi teknologi untuk memperkuat keamanan transaksi, dibandingkan 57 persen di Asia Pasifik. Maka, kecepatan bukan ukuran tunggal kemajuan AI. Tanpa perlindungan data, kontrol akses, dan tata kelola yang memadai, otomatisasi justru dapat memperbesar risiko operasional. Langkah yang lebih masuk akal adalah membangun fondasi terlebih dahulu, lalu memperluas penggunaan secara bertahap.
Ujian berikutnya adalah membuktikan manfaat
Survei ini memperlihatkan bahwa percakapan tentang AI di treasury telah bergeser dari rasa ingin tahu menuju kemampuan yang mulai diterapkan. Namun, pergeseran itu belum menutup jarak antara harapan dan praktik. Angka optimisme 84 persen memberi perusahaan alasan untuk bergerak, sementara penggunaan agen AI sebesar 34 persen menunjukkan masih banyak ruang untuk memperluas penerapan. Prioritasnya bukan mengadopsi AI demi mengikuti tren, melainkan memilih proses yang tepat, menguji hasilnya, dan memastikan sistem baru dapat bekerja dengan infrastruktur serta aturan yang berlaku.
Kesimpulannya, prospek AI untuk treasury memang menjanjikan, tetapi klaim manfaat harus ditopang oleh pelaksanaan yang aman dan dapat diukur. Manajer keuangan perlu menutup kesenjangan melalui integrasi sistem, peningkatan kualitas data, pengembangan keahlian, dan penguatan keamanan. Jika fondasi itu dibangun, optimisme dapat berubah menjadi kemampuan operasional yang lebih luas. Jika tidak, tingginya keyakinan hanya akan menjadi angka survei yang belum tercermin dalam kerja treasury sehari-hari.