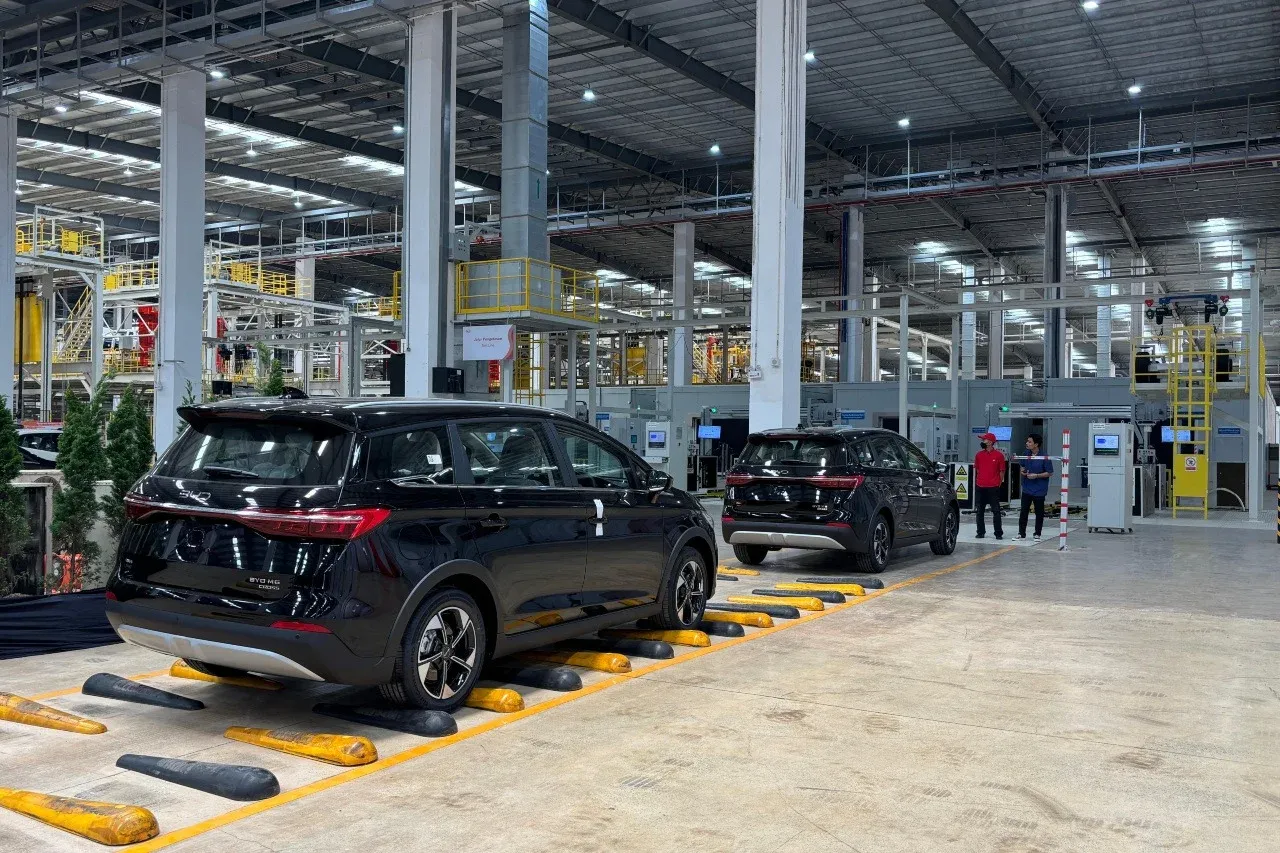

Dominasi Baru: Mobil China Masuk Arus Utama Pasar
Dominasi mobil China di pasar otomotif adalah fenomena ketika merek-merek asal China tidak lagi menjadi pemain pinggiran, melainkan mampu merebut pangsa pasar signifikan dari merek mapan, terutama dengan menawarkan kombinasi harga kompetitif, teknologi listrik, dan ekspansi produksi lokal yang agresif dalam waktu singkat.
Data wholesales menunjukkan total distribusi kendaraan roda empat mencapai 599.491 unit hingga Agustus, dan merek mobil China mengamankan 112.872 unit atau 18,83% pangsa pasar. Ini bukan sekadar statistik; ini sinyal bahwa “mobil China terlaris” kini berbicara dalam skala nasional, bukan hanya ceruk khusus. Pasar yang tumbuh 20,1% year-on-year menandakan permintaan yang sehat, tetapi juga memperlihatkan betapa cepat produsen China memanfaatkan momentum pertumbuhan tersebut. Alih-alih menjadi alternatif murah, mereka kini tampil sebagai penantang serius merek mobil dominasi yang selama ini dikuasai pabrikan Jepang. Pertanyaannya bukan lagi apakah, tetapi seberapa jauh dominasi ini akan bergeser jika tren berlanjut.
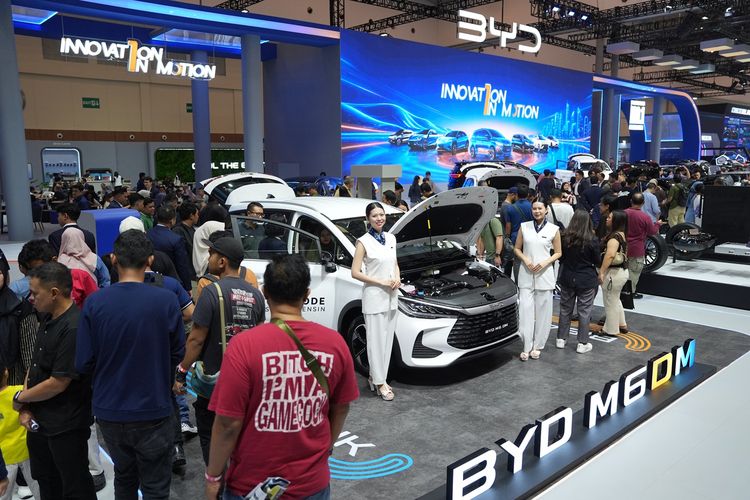
BYD: Dari Pendatang Baru ke Tiga Besar Nasional
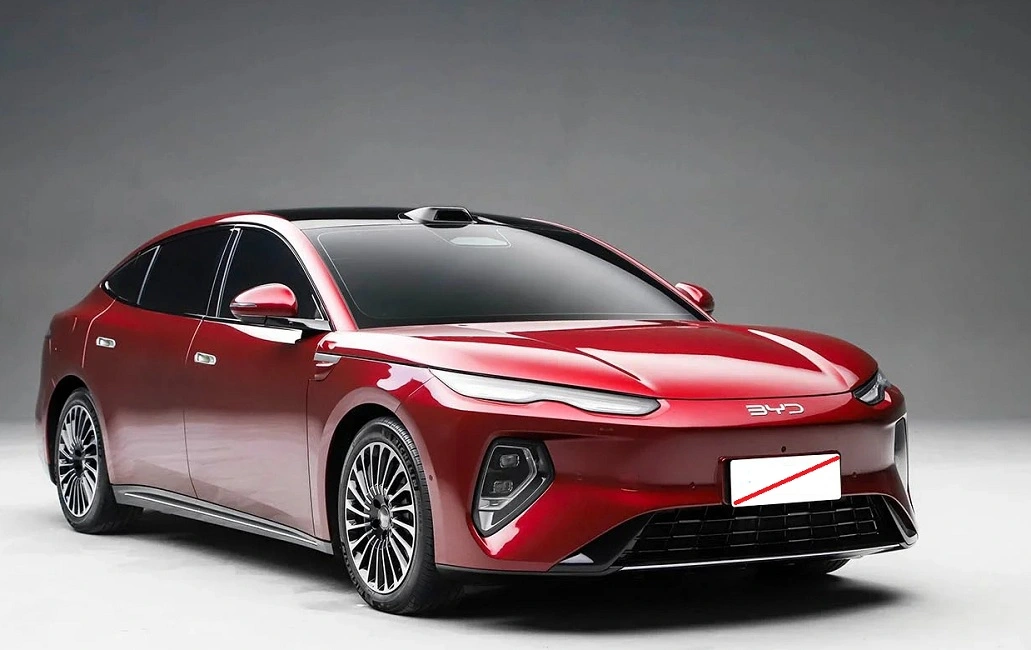
BYD adalah wajah paling kentara dari perubahan peta kekuatan merek mobil di pasar. Dengan wholesales 37.696 unit dan pangsa pasar 6,3%, BYD menembus jajaran lima besar merek terlaris nasional, berdiri sejajar dengan raksasa Jepang. Fakta bahwa satu merek China saja menyumbang hampir sepertiga total penjualan mobil China di pasar lokal memperlihatkan betapa kuat pangsa pasar BYD sebagai lokomotif serbuan Tirai Bambu.
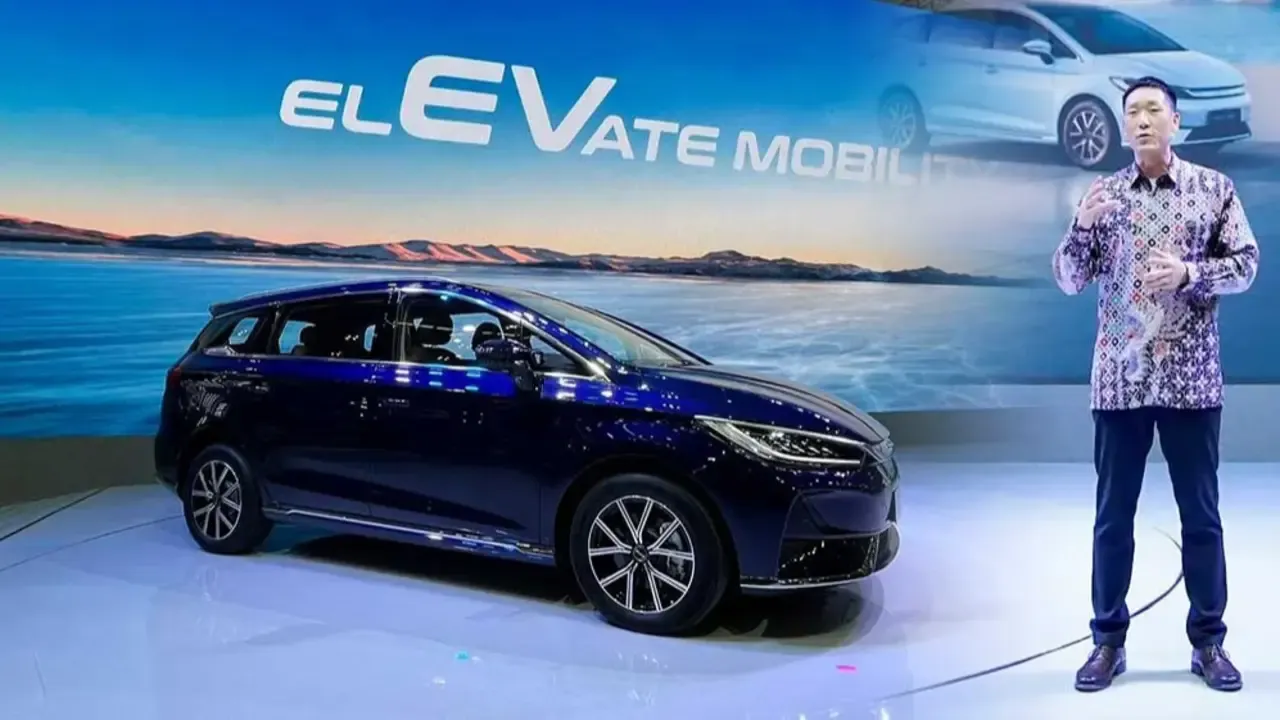
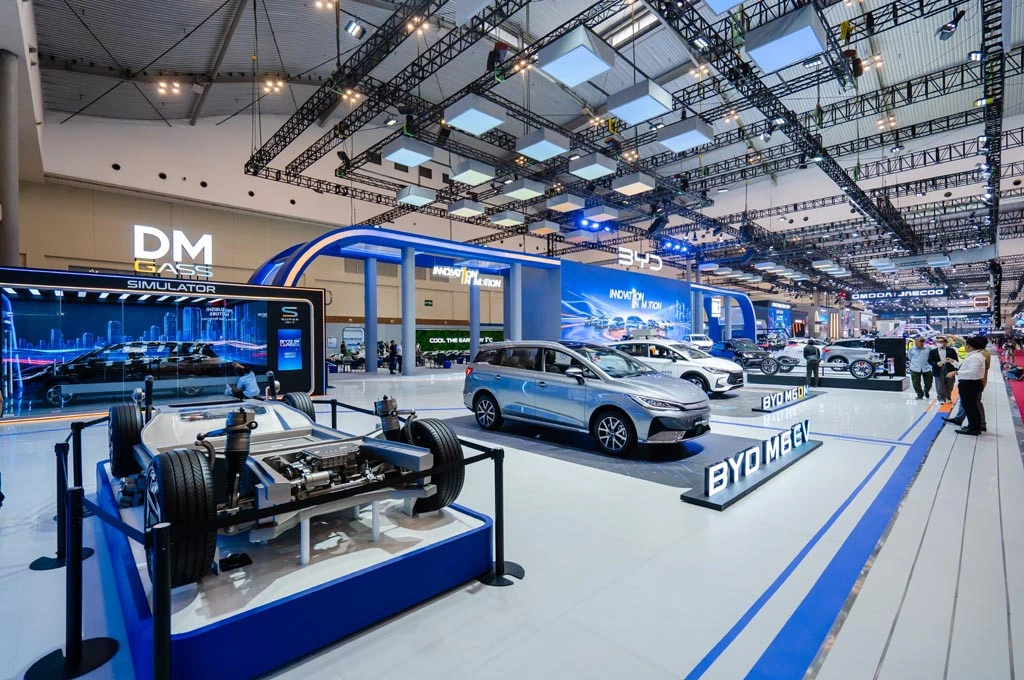
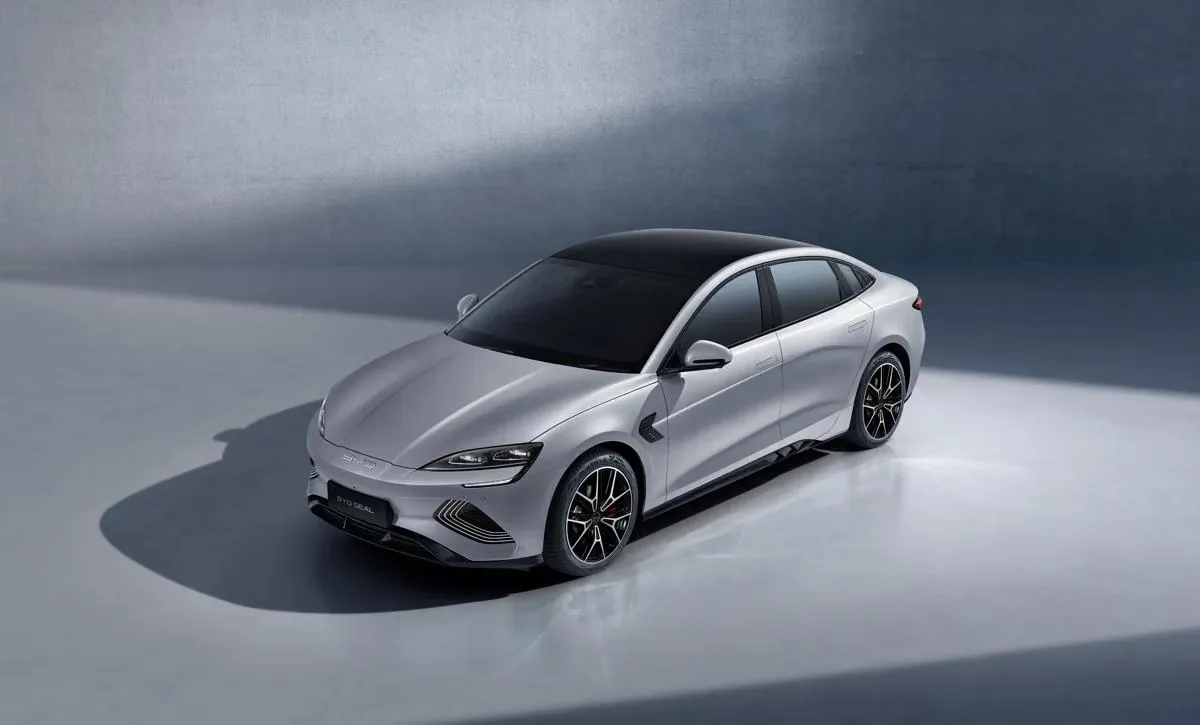
Keberhasilan ini tidak terjadi di ruang hampa. BYD mengisi portofolionya dengan model listrik dan hybrid seperti Atto 1, Atto 3, Dolphin, M6, Seal, Sealion 7, serta M6 Dual Mode, lalu mengikatnya dengan investasi manufaktur besar di Subang. Fasilitas seluas sekitar 126 hektare itu dirancang berkapasitas 150.000 unit per tahun untuk pasar lokal dan ekspor. Ini langkah strategis: produksi lokal bukan hanya soal efisiensi biaya, tetapi juga sinyal komitmen jangka panjang. Di titik ini, menyebut BYD sekadar pendatang baru terasa usang; mereka sudah menjadi salah satu pusat gravitasi baru industri.
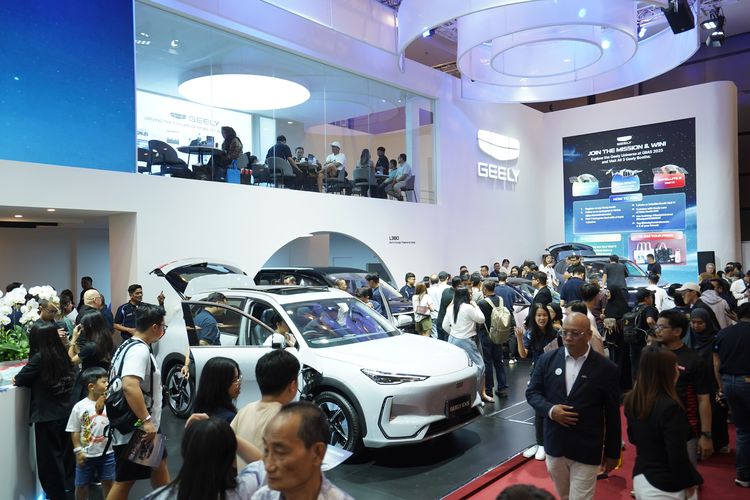
Geely Salip Wuling: Peta Persaingan Merek China Bergeser
Jika BYD mengguncang tangga nasional, Geely mengubah hierarki internal sesama mobil China terlaris. Dengan 12.510 unit wholesales, Geely kini berada di posisi ketiga dan berhasil menyalip Wuling yang mencatatkan 11.375 unit. Pergeseran tipis namun simbolis ini menegaskan bahwa tak ada lagi jaminan status quo, bahkan untuk pionir yang lebih dulu membangun pabrik lokal.
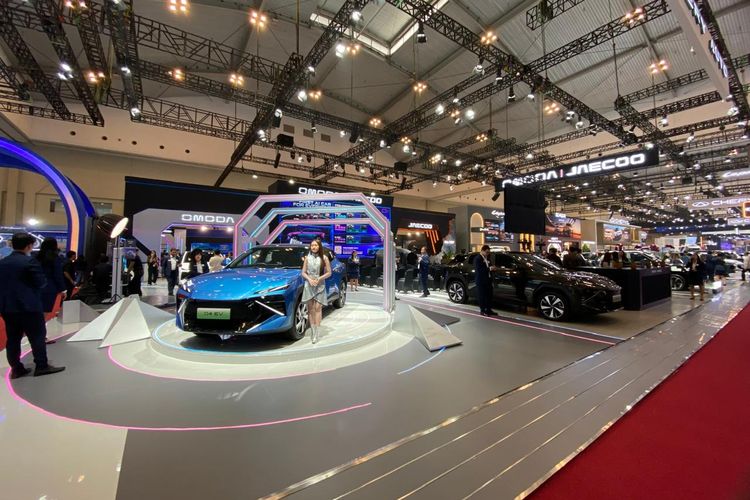
Wuling selama ini diuntungkan oleh fasilitas manufaktur mandiri di Cikarang, sementara banyak merek China lain seperti Chery, Geely, dan Jetour masih merakit di fasilitas PT Handal Indonesia Motor. Namun, penyalipan Geely menunjukkan bahwa akses ke manufaktur mandiri bukan satu-satunya kunci. Diferensiasi produk, agresivitas model baru, dan positioning merek di segmen SUV dan EV jelas mulai menentukan hasil. Di bawah BYD dan Jaecoo, daftar lima besar merek China diisi Geely, Wuling, dan Chery dengan angka masing-masing 12.510, 11.375, dan 7.867 unit. Ini pasar yang kian padat, di mana setiap peluncuran model bisa menggeser ranking dalam hitungan bulan.
Produksi Lokal: Keunggulan Strategis Tiga Merek China
Di balik angka penjualan, ada pertarungan lain yang tak kalah penting: siapa yang berani menanam modal pada fasilitas produksi mandiri. Saat ini, hanya segelintir merek China yang mengambil langkah itu. BYD mengoperasikan basis produksi di Subang dengan rencana kapasitas hingga 150.000 kendaraan per tahun, menggabungkan pasar domestik dengan ambisi ekspor. Wuling sudah lebih dulu mendirikan pabrik di Cikarang, mencatatkan diri sebagai pelopor manufaktur lokal di kubu China. Di sisi lain, produsen lain masih mengandalkan fasilitas perakitan bersama.
Kontras ini penting: produksi mandiri memberikan kendali lebih besar atas kualitas, suplai, dan strategi harga. Merek tanpa pabrik sendiri harus berbagi kapasitas dan fleksibilitas dengan pemain lain, yang bisa menghambat laju ketika permintaan melonjak. Di tingkat kebijakan industri, keberanian BYD dan Wuling menanam investasi besar membuka babak baru, sementara pemain seperti DFSK dan Seres (yang juga hanya bertumpu pada footprint terbatas) masih berada di sisi yang harus membuktikan skala berikutnya. Jika pemerintah mendorong industrialisasi kendaraan listrik, trio merek dengan fasilitas mandiri berpotensi menjadi tulang punggung baru ekosistem otomotif.
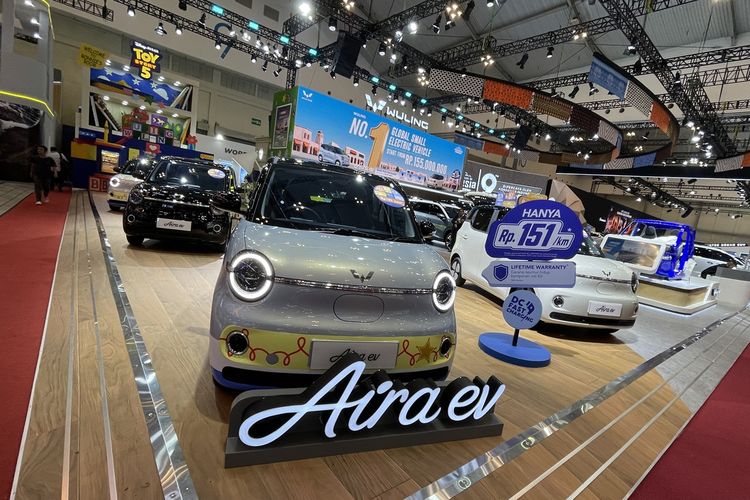
Dampak Jangka Panjang: Saat Merek Mapan Harus Mengubah Strategi
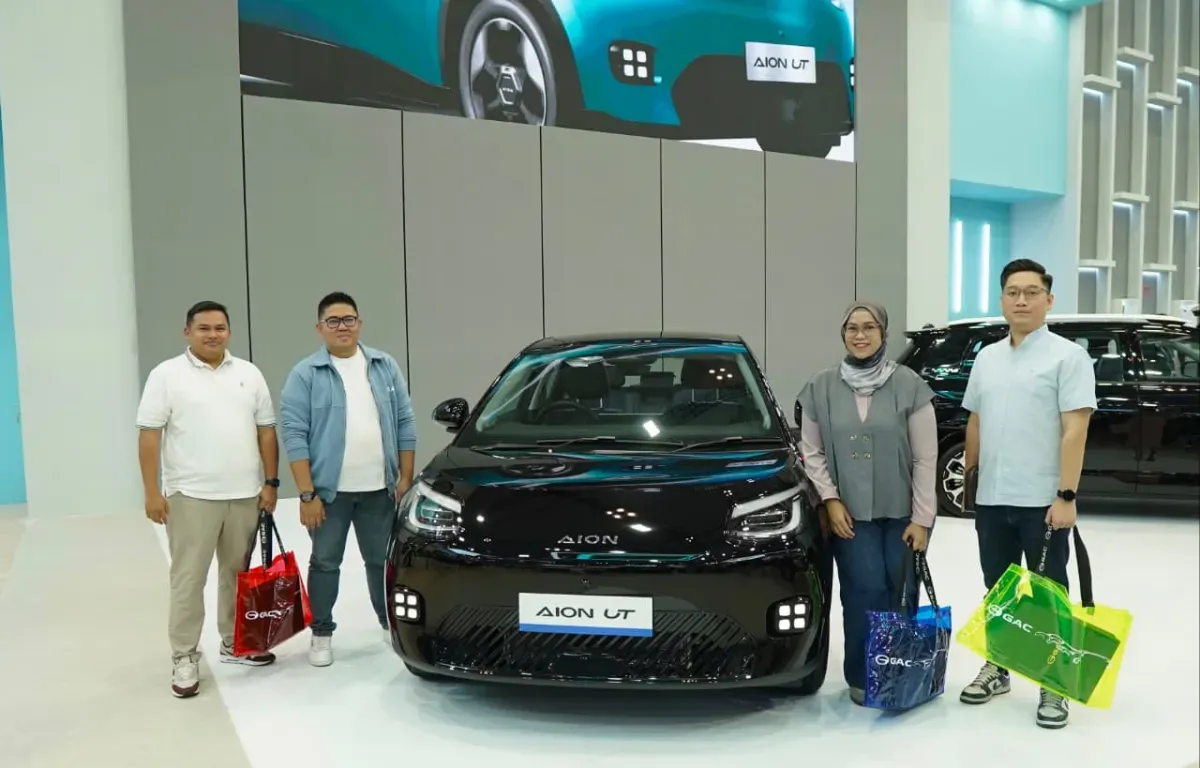
Melihat mobil China menguasai 18,83% pasar nasional, jelas kita tidak sedang mengamati fenomena sesaat. Dengan daftar mobil China terlaris yang mencakup BYD, Jaecoo, Geely, Wuling, Chery, Aion, MG, Denza, Xpeng, Jetour dan lainnya, persaingan kini merentang dari entry-level hingga EV premium. Merek mobil dominasi lama tidak bisa lagi mengandalkan reputasi historis dan jaringan layanan; mereka dipaksa merespons dengan teknologi sepadan dan strategi harga baru.
Implikasinya, konsumen akan menghadapi pasar yang lebih dinamis, tetapi produsen harus siap perang maraton, bukan sprint promosi sesekali. Dengan wholesales nasional tumbuh 20,1% yoy dan penjualan ritel naik 13,9%, ruang pertumbuhan masih terbuka lebar. Namun, ruang tersebut kini dipenuhi model-model China yang agresif. Jika BYD terus memperluas pangsa pasar BYD melalui EV dan produksi lokal, dan pemain seperti Geely serta Jaecoo mempertahankan momentum, dekade depan bisa menjadi era ketika peta merek otomotif berganti poros: dari dominasi tradisional ke kompetisi multipolar, dengan produsen China sebagai salah satu poros utama.