
Inti Skandal: Transfer Pricing Korupsi yang Menyepelekan Negara
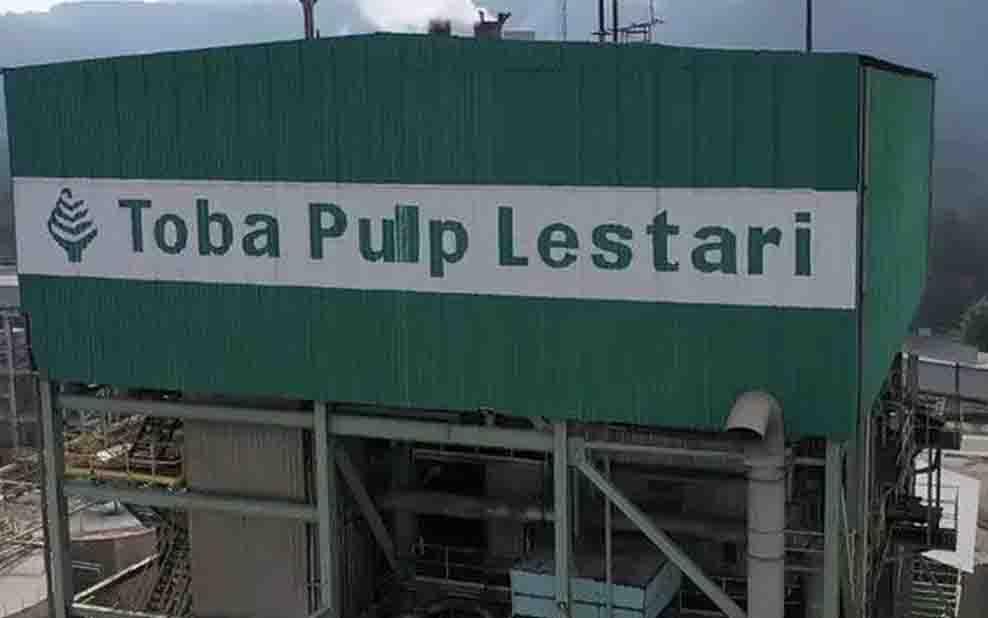
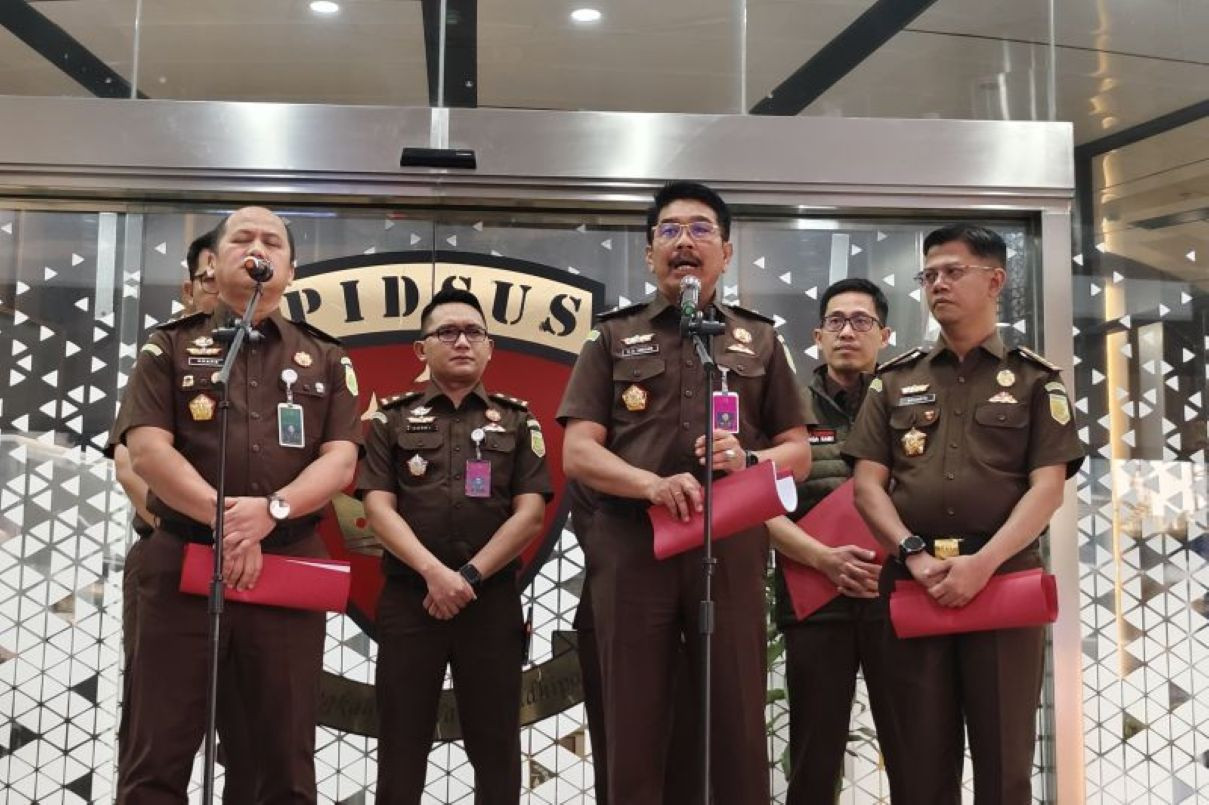
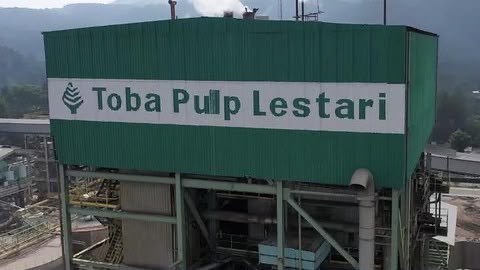
Transfer pricing korupsi dalam ekspor pulp adalah praktik memanipulasi harga dan identitas produk dalam transaksi antar perusahaan terafiliasi untuk menurunkan dasar pengenaan pajak dan mengaburkan nilai ekspor yang sebenarnya, sehingga negara kehilangan penerimaan yang sah dan pengawasan lintas batas menjadi lemah serta mudah disalahgunakan oleh korporasi besar yang ingin memaksimalkan laba dengan mengorbankan kepentingan publik. Kasus PT Toba Pulp Lestari (PT TPL/INRU) menunjukkan bagaimana strategi ini bisa bertahan belasan tahun tanpa tersentuh penegakan hukum yang serius. Kejaksaan Agung menaikkan status perkara dan menetapkan PT TPL sebagai tersangka korporasi dalam dugaan korupsi proses transfer pricing dan under-invoicing, bukan lagi sebatas pelaku perorangan. Langkah ini menandai titik balik: korporasi tidak lagi bisa berlindung di balik struktur afiliasi dan laporan pajak yang menyesatkan ketika kerugian negara mencapai level seperti Rp 2 triliun.
Modus Under-Invoicing: Mengubah HS Code, Menghapus Nilai
Inti dari under-invoicing skema PT TPL adalah rekayasa dokumen, bukan teknologi canggih. Penyidik menduga perusahaan melaporkan harga produk pulp yang tidak sesuai dengan kondisi sebenarnya sepanjang 2008–2025, dengan menjual ke entitas afiliasi di ekspor maupun penjualan lokal. Dissolving pulp, yang secara karakteristik dan harga pasar bernilai lebih tinggi, diubah identitasnya menjadi paper grade pulp atau Bleached Hardwood Kraft Pulp (BHKP) melalui manipulasi kode klasifikasi barang atau HS Code. Dengan kata lain, produk premium disulap di atas kertas menjadi komoditas yang tampak biasa agar pajak ekspor pulp dan kewajiban pelaporan harga turun drastis. Menurut Kejagung, PT TPL diduga melakukan under invoicing dengan mengubah Harmonized System (HS) Code sehingga karakteristik, kegunaan, dan nilai produk berubah di dokumen, meski barang fisik tetap sama. Tanpa pengawasan serius atas HS Code, sistem perdagangan lintas batas langsung menjadi ladang manipulasi.
Jaringan Afiliasi dan Celah Pengawasan Pajak Ekspor Pulp
Kasus ini memperlihatkan bagaimana jaringan afiliasi bisa dipakai sebagai kendaraan untuk menyembunyikan keuntungan. Sejak 2008, PT TPL diduga mengekspor produk pulp kepada Macau Marketing International Ltd (DP Macau Marketing International Ltd/MMI) sebagai afiliasi luar negeri, dan menjual secara lokal kepada Asia Pacific Rayon (APR). Dalam teori, transaksi antar afiliasi wajib diawasi lewat dokumen transfer pricing dan SPT Pajak Badan yang disampaikan ke Kantor Pelayanan Pajak Perusahaan Masuk Bursa. Praktiknya, penyidik menduga laporan PT TPL tidak menggambarkan kondisi sebenarnya, sementara pejabat berwenang gagal atau enggan melakukan perbandingan harga berdasarkan dokumen tersebut. Dugaan kerja sama ini membuat pengawasan terhadap pajak ekspor pulp melemah di titik paling krusial: ketika harga harus diuji kewajarannya. Di sini terlihat bahwa regulasi saja tidak cukup; integritas aparat dan transparansi korporasi menentukan apakah kerangka pengawasan hidup atau lumpuh.
Penetapan Tersangka Korporasi: Pesan Keras bagi Dunia Usaha
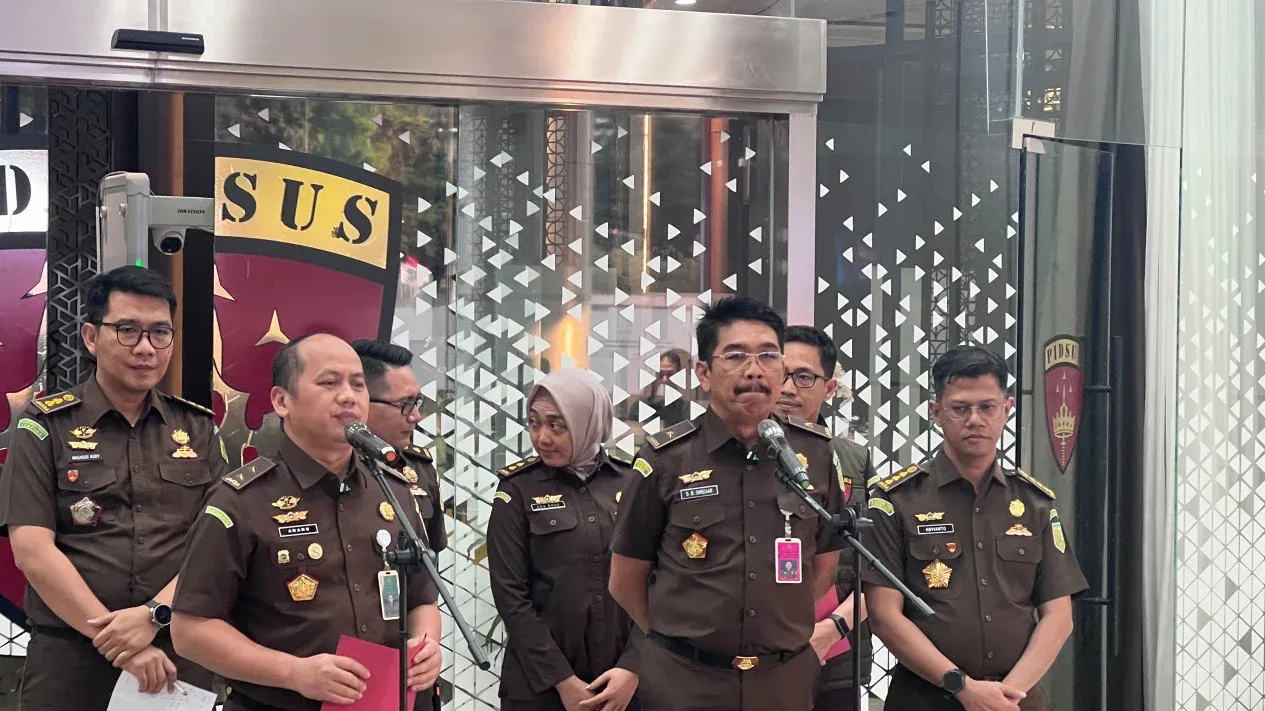
Penetapan PT TPL sebagai tersangka korporasi bukan simbolik belaka. Kejaksaan Agung menegaskan dalam surat penetapan tanggal 7 September 2026 bahwa korporasi ikut dimintai pertanggungjawaban atas dugaan korupsi transfer pricing dan under-invoicing. Sebelum itu, dua pegawai Direktorat Jenderal Pajak telah ditetapkan sebagai tersangka terkait pengawasan pemeriksaan pajak perusahaan pada 2020, 2023, dan 2024. Penyidik memeriksa 112 saksi, termasuk kuasa direksi PT TPL, serta menyita dokumen dan bukti elektronik dengan persetujuan pengadilan. Kejagung juga meminta ahli menghitung kerugian keuangan negara yang disebut mencapai sekitar kerugian negara Rp 2 triliun. Dalam kerangka hukum pidana, PT TPL disangkakan melanggar ketentuan dalam KUHP baru dan UU Pemberantasan Tindak Pidana Korupsi. Pesannya tegas: era ketika korporasi bisa mengorbankan etika demi laba, sembari menyalahkan individu sebagai "oknum", sedang ditutup melalui penegakan hukum yang menyasar badan usaha itu sendiri.
Pelajaran untuk Reformasi: Transparansi Lintas Batas dan Akuntabilitas Korporasi
Skandal ini mengungkap bahwa manipulasi harga ekspor di sektor komoditas bukan anomali, melainkan risiko sistemik ketika HS Code, transfer pricing, dan data pajak tidak dikaitkan secara serius. Dengan mengubah kode, PT TPL diduga mengaburkan jenis dan nilai produk dalam laporan, sehingga pengawasan terhadap transaksi afiliasi dan kewajaran harga gagal dilakukan. Fakta bahwa dugaan praktik berlangsung dari 2008 hingga 2025 menunjukkan lemahnya pengawasan lintas batas dan absennya sistem peringatan dini di otoritas pajak dan perdagangan. Ke depan, reformasi tidak boleh berhenti pada hukuman: integrasi data ekspor, kewajiban publikasi ringkas dokumen transfer pricing, dan perlindungan bagi aparat yang menolak kompromi harus menjadi agenda. Pada akhirnya, kasus ini menegaskan bahwa under-invoicing skema dan transfer pricing korupsi bukan sekadar permainan angka di atas kertas, melainkan pengkhianatan terhadap hak publik atas penerimaan negara dan keadilan pajak.