
Inflasi Biaya Kesehatan 17,8%: Ancaman Langsung ke Dompet Keluarga
Inflasi biaya kesehatan adalah kenaikan rata‑rata harga layanan medis, obat, tindakan rumah sakit, dan teknologi kesehatan dari tahun ke tahun yang bergerak jauh lebih cepat dibanding inflasi umum, sehingga tanpa perlindungan kesehatan finansial yang tepat, satu kejadian sakit bisa langsung mengguncang kestabilan anggaran rumah tangga dan menggerus tabungan jangka panjang.
Menurut Mercer Marsh Benefits Health Report 2026, inflasi medis diproyeksikan mencapai 17,8%, jauh di atas rata‑rata Asia yang hanya 11%–12% dan sekitar tujuh kali inflasi umum. Itu bukan sekadar angka di laporan; itu alarm keras bahwa biaya medis naik jauh lebih cepat dari kenaikan gaji. Contohnya, rata‑rata biaya operasi usus buntu di salah satu jaringan rumah sakit naik dari sekitar Rp55 juta pada 2023 menjadi Rp69 juta pada 2025. Lonjakan seperti ini mengisyaratkan satu hal: mengandalkan tabungan pribadi untuk sakit serius adalah strategi yang rapuh. Tanpa asuransi, ruang ICU dapat berubah menjadi ruang keuangan darurat bagi seluruh keluarga.
Mengapa Gaya Hidup Sehat Saja Tidak Cukup
Kisah Monica Yunitasari, 33 tahun, menunjukkan jurang antara gaya hidup sehat dan kenyataan risiko medis. Ia disiplin berolahraga, pilates, menjaga pola makan, dan tidur teratur, menganggap hidup sehat sebagai investasi jangka panjang. Namun kehilangan beberapa teman di usia muda mengguncang keyakinannya: pola hidup sehat tidak otomatis menyelamatkan dari tagihan rumah sakit yang membengkak ketika risiko datang tanpa diduga.
Pengalaman itu mendorong Monica membeli asuransi kesehatan sebagai jaring pengaman saat risiko kesehatan muncul tiba‑tiba. Keputusannya terasa makin relevan di tengah layanan kesehatan yang terus naik tiap tahun. Di sini tampak jelas: inflasi biaya kesehatan memaksa kita memikirkan ulang prioritas. Olahraga dan makan bersih tetap wajib, tetapi tanpa perlindungan kesehatan finansial, satu diagnosa serius bisa menghapus bertahun‑tahun upaya membangun aset. Kesehatan fisik dan ketahanan finansial tidak lagi bisa dipisahkan; mengabaikan salah satunya adalah mengundang krisis ganda.
Bagaimana Inflasi Medis Mengubah Cara Memilih Asuransi
Lonjakan inflasi biaya kesehatan memaksa kita mengubah cara memilih asuransi kesehatan: bukan lagi sekadar premi termurah, tetapi mana polis yang sanggup mengikuti kenaikan biaya medis dalam jangka panjang. Kenaikan biaya dipengaruhi harga obat yang naik, pemakaian teknologi medis, dan ketergantungan pada bahan baku serta alat kesehatan impor yang terdampak nilai tukar yang fluktuatif. Artinya, tekanan biaya akan terus berulang, bukan fenomena sementara.
Chief Health Officer sebuah perusahaan asuransi besar menegaskan bahwa biaya kesehatan yang terus melampaui inflasi umum menunjukkan kesehatan dan ketahanan finansial kini tidak terpisahkan. Dalam konteks ini, memilih asuransi kesehatan harus diarahkan pada perlindungan yang komprehensif: ada manfaat pra‑rawat inap, rawat inap, pasca‑rawat inap, hingga perawatan lanjutan sesuai ketentuan polis. Tanpa cakupan menyeluruh, inflasi biaya kesehatan akan “bocor” ke kantong pribadi lewat biaya konsultasi, obat lanjutan, atau kontrol yang tak ditanggung, sehingga premi yang tampak murah di awal berubah menjadi mahal ketika klaim terjadi.
Strategi Praktis Memilih Asuransi di Era Biaya Medis Naik
Di tengah inflasi medis yang agresif, strategi memilih asuransi kesehatan harus lebih tajam. Pertama, lihat kelengkapan manfaat: apakah polis menanggung pra‑rawat inap, rawat inap, dan pasca‑rawat inap secara jelas, termasuk perawatan lanjutan. Tanpa itu, biaya di luar kamar rumah sakit akan tetap menghantam anggaran. Kedua, periksa jaringan rumah sakit: akses ke ribuan rumah sakit, termasuk rumah sakit pemerintah dan fasilitas luar negeri, membuat peluang mendapatkan layanan berkualitas jauh lebih besar.
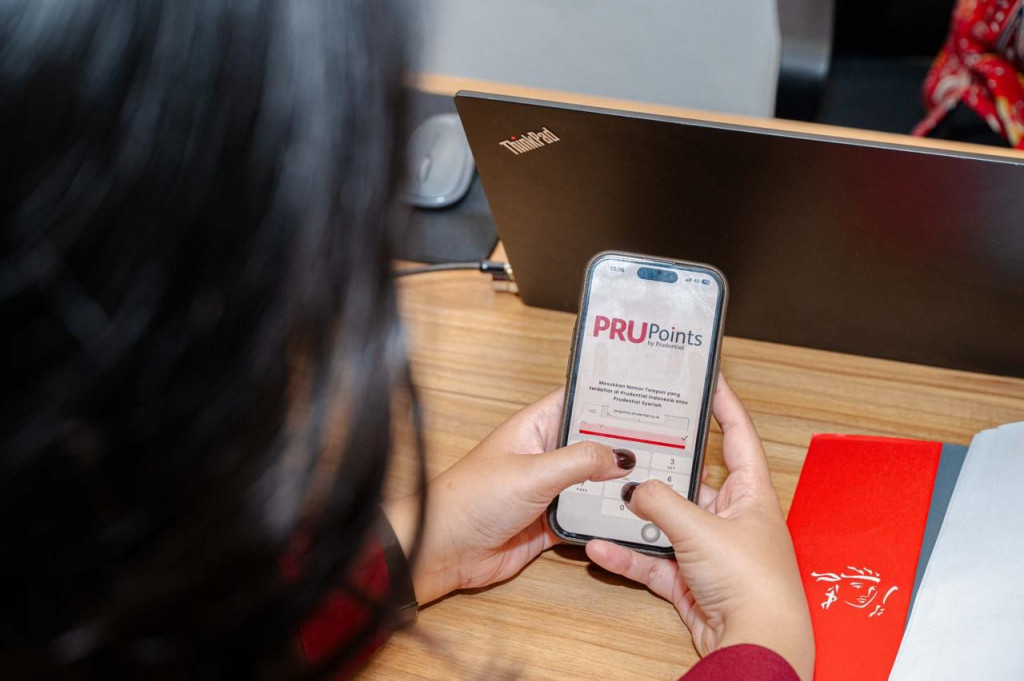
Ketiga, jangan remehkan kemudahan layanan. Fitur pengelolaan polis digital, klaim cashless, dan pemantauan status penjaminan dalam satu platform mengurangi stres saat sakit dan mempercepat proses perawatan. Inilah bentuk perlindungan kesehatan finansial yang nyata: bukan hanya menjanjikan penggantian biaya, tetapi meminimalkan kekacauan administratif ketika kondisi fisik sedang turun. Pada akhirnya, polis terbaik adalah yang membuat Anda bisa fokus sembuh, bukan sibuk mengejar formulir.
Menyeimbangkan Premi, Manfaat, dan Insentif untuk Tetap Sehat
Banyak orang ingin asuransi kesehatan terjangkau, tetapi di era inflasi biaya kesehatan dua digit, fokus tunggal pada premi murah adalah jebakan. Yang lebih penting adalah rasio antara premi dan manfaat serta bagaimana produk mengantisipasi kenaikan biaya jangka panjang. Monica mencontohkan pentingnya memilih produk yang memberi perlindungan komprehensif untuk menghadapi kenaikan biaya kesehatan, mulai dari pra‑rawat inap hingga perawatan lanjutan.
Menariknya, ia mengamati bahwa di beberapa produk, kenaikan premi diterapkan merata untuk semua peserta, termasuk yang sehat. Sementara pada produk lain yang ia gunakan, nasabah yang menjaga kesehatan dan memiliki riwayat klaim bersih selama tahun berjalan bisa memperoleh potongan premi sebagai bentuk apresiasi. Pendekatan seperti ini membuat premi terasa lebih adil dan mendorong gaya hidup sehat. Kombinasi manfaat luas, premi yang masih masuk akal, dan insentif bagi mereka yang jarang klaim adalah formula cerdas untuk bertahan di tengah biaya medis naik tanpa mengorbankan stabilitas keuangan keluarga.