
Green Finance Rp2.047 Triliun: Angka Besar, Tantangan Lebih Besar
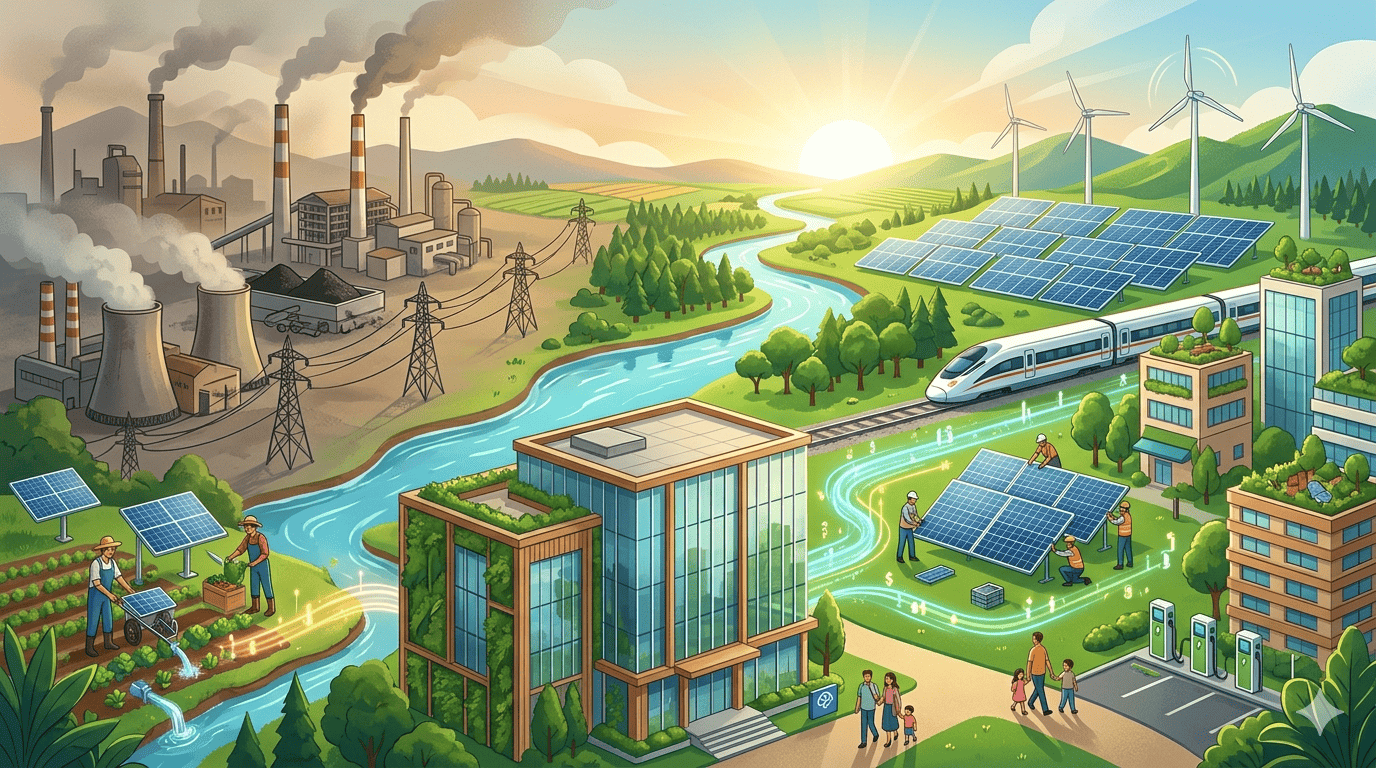
Green finance adalah penyaluran pembiayaan dan investasi ke aktivitas ekonomi yang memberi manfaat lingkungan, mulai dari energi terbarukan, efisiensi energi, transportasi berkelanjutan, pengelolaan limbah, hingga konservasi sumber daya alam, dengan tujuan mendukung transisi menuju ekonomi rendah karbon dan berkelanjutan.
Kredit dan pembiayaan bank umum untuk kegiatan usaha berwawasan lingkungan telah menembus Rp2.047,37 triliun per Desember 2025. Ini bukan sekadar angka yang indah di laporan tahunan; ini sinyal bahwa green finance Indonesia mulai menjadi arus utama, bukan lagi produk sampingan. Pembiayaan hijau kini menjadi bagian besar dari aktivitas intermediasi perbankan. Namun, pertanyaannya bergeser: bukan lagi “berapa besar” dana yang disalurkan, melainkan “ke mana” dana mengalir dan apakah aktivitas yang dibiayai benar-benar berkelanjutan. Tanpa disiplin, lonjakan ini berisiko menjadi ilusi hijau, di mana label lingkungan ditempel longgar dan membuka ruang greenwashing. Kekuatan angka Rp2 triliun hanya berarti bila diikuti kualitas alokasi modal.
Taksonomi OJK Hijau: Senjata Melawan Greenwashing
Ledakan green finance Indonesia memaksa regulator menjawab satu masalah klasik: siapa yang berhak disebut hijau? Di sinilah Taksonomi untuk Keuangan Berkelanjutan Indonesia (TKBI) menjadi instrumen politik modal, bukan sekadar dokumen teknis. TKBI adalah klasifikasi aktivitas ekonomi yang digunakan sebagai panduan untuk meningkatkan alokasi modal dan pembiayaan berkelanjutan.
TKBI Versi 3 memperluas cakupan sektor dan melengkapi standar klasifikasi untuk seluruh sektor yang terkait dengan komitmen penurunan emisi (NDC). Pada pembaruan 2026, OJK menambah kriteria teknis untuk sektor manufaktur, mulai dari kimia dasar, plastik dan karet daur ulang, kaca, tekstil, pakaian jadi, alas kaki, hingga gas rendah karbon seperti hidrogen. Ini pesan jelas: transisi rendah karbon bukan monopoli pembangkit listrik. Semakin banyak sektor dipaksa masuk meja diskusi pembiayaan berkelanjutan. Tanpa taksonomi OJK hijau yang rinci, label “green” akan dipakai seenaknya, dan kepercayaan investor hancur pelan-pelan.
Pembiayaan Transisi Energi: Jalan Tengah Bagi Sektor ‘Kotor’
Ledakan green finance tidak akan cukup jika sektor intensif karbon dibiarkan di luar sistem. Industri berat, manufaktur tertentu, energi, dan transportasi membutuhkan pembiayaan transisi energi untuk mengubah proses dan teknologi mereka. Di sinilah konsep transition finance muncul sebagai kompromi realistis: bukan memuja yang sudah hijau, tetapi membiayai yang mau berubah.
Transition finance dibutuhkan agar sektor yang sulit didekarbonisasi tetap punya akses modal untuk menurunkan emisi secara bertahap. OJK secara eksplisit menempatkan pembiayaan transisi sebagai bagian dari agenda keuangan berkelanjutan dan menekankan pentingnya pembiayaan transisi yang lebih terarah bagi sektor intensitas karbon tinggi. Tanpa kerangka ini, bank dan investor akan cenderung hanya membiayai proyek yang sejak awal sudah hijau. Akibatnya, perusahaan emisi tinggi terperangkap dalam teknologi lama, padahal merekalah yang paling perlu berubah. Sebaliknya, memberi label hijau pada semua proyek yang mengklaim sedang “bertransisi” tanpa kriteria ketat akan menghidupkan lagi risiko greenwashing. Pilihannya jelas: transisi harus dibiayai, tetapi dengan pagar standar yang tidak longgar.
Dari Risiko Lingkungan ke Risiko Keuangan
Perubahan iklim tidak lagi hanya isu moral atau lingkungan; ia telah berubah menjadi variabel keras dalam perhitungan risiko keuangan. Banjir, kekeringan, kenaikan muka air laut, perubahan pola produksi pertanian, hingga kebijakan menuju ekonomi rendah karbon bisa memengaruhi kinerja perusahaan dan kemampuan debitur membayar kewajiban. Artinya, dampak perubahan iklim pada akhirnya dapat berpengaruh terhadap kualitas aset perbankan.
OJK merespons dengan meluncurkan Climate Risk and Banking Resilience Assessment (CBRA) untuk menilai potensi dampak risiko iklim terhadap sektor perbankan dalam berbagai horizon waktu. Dengan demikian, isu iklim bergeser dari sekadar persoalan lingkungan menjadi bagian dari perhitungan risiko ekonomi dan keuangan. Dalam skenario tanpa transisi, risiko fisik perubahan iklim diproyeksikan menimbulkan kerugian kumulatif terhadap PDB sekitar 15–17 persen, sementara biaya ekonomi untuk mencapai NZE 2060 dalam skenario transisi sekitar 4 persen PDB. Pesannya keras: mengabaikan transisi jauh lebih mahal daripada membayarnya sekarang. Namun, OJK juga melihat perlunya integrasi risiko iklim ke dalam tata kelola, manajemen risiko, dan strategi bisnis perbankan.
Obligasi Dampak Sosial dan Orange Capital: Arah Baru Pasar Modal
Ledakan green finance tidak berhenti di perbankan. Pasar modal menyediakan instrumen seperti green bond, sustainability bond, sustainability-linked bond, dan sukuk berlandaskan keberlanjutan. Per Desember 2025, total akumulasi penerbitan obligasi dan sukuk berkelanjutan mencapai Rp74,14 triliun; tema lingkungan mengambil porsi 42,72%, sosial 28,82%, keberlanjutan 26,44%, dan sustainability-linked 2,02%. Ini menunjukkan bahwa obligasi dampak sosial mulai berdiri sejajar dengan instrumen hijau, bukan sekadar lampiran.
Forum penerbitan obligasi berbasis dampak digelar untuk memperluas pipeline instrumen semacam ini. Negara ini bahkan memegang komitmen penerbitan Orange Bond terbesar di dunia dan menjadi yang pertama menerbitkan Orange Sukuk, yang didorong oleh sektor korporasi. Penerbitan tersebut menandai pergeseran penting: pasar instrumen tematik tidak lagi didominasi pemerintah, korporasi mulai mengambil panggung. Target penghimpunan Orange Capital senilai besar diarahkan untuk pemberdayaan perempuan, anak perempuan, dan kelompok minoritas gender melalui pendanaan berperspektif gender dan aksi iklim. Angka tersebut menunjukkan bahwa perusahaan dan pemerintah memiliki alternatif sumber pendanaan selain kredit perbankan, sementara investor mendapatkan lebih banyak pilihan instrumen yang mempertimbangkan aspek lingkungan dan keberlanjutan.

Apa Artinya Bagi Investor, Korporasi, dan Masyarakat?
Di balik angka dan regulasi, pertanyaan utama tetap sama: apa artinya semua ini bagi kehidupan sehari-hari? Untuk bank dan lembaga keuangan, green finance Indonesia dan taksonomi OJK hijau memaksa perubahan cara menilai kredit. Risiko iklim kini harus masuk ke model risiko, bukan hanya catatan kaki. Dengan demikian, isu iklim bukan lagi pilihan, melainkan bagian dari perhitungan risiko ekonomi dan keuangan.
Bagi korporasi, momentum ini memberi dua pesan: pertama, akses ke pembiayaan transisi energi terbuka, tetapi hanya bagi mereka yang punya rencana transisi jelas dan terukur. Kedua, pasar modal melalui green bond dan obligasi dampak sosial menawarkan sumber dana baru, namun dengan kewajiban transparansi yang lebih berat. Untuk masyarakat, perubahan iklim yang menggerus kualitas aset perbankan pada akhirnya bisa berdampak pada stabilitas sistem keuangan. Dengan kata lain, stabilitas tabungan, lapangan kerja, dan harga bisa terpengaruh. Karena itu, momentum Rp2.047 triliun ini harus dibaca sebagai ajakan: menuntut arah dana yang lebih bertanggung jawab sekaligus memanfaatkan peluang investasi berkelanjutan yang kini semakin nyata.