
Harga Minyak Mentah Tinggi: Momentum Fiskal yang Tak Boleh Disia-siakan
Harga minyak mentah adalah nilai jual per barel minyak yang dihasilkan sektor hulu migas dan menjadi acuan utama bagi proyeksi penerimaan negara, keputusan investasi, serta strategi produksi, sehingga pergerakannya menentukan seberapa besar ruang fiskal yang dapat dimanfaatkan pemerintah untuk membiayai program pembangunan dan menjaga stabilitas anggaran dalam jangka pendek maupun menengah. Saat ini, SKK Migas memproyeksikan harga minyak mentah Indonesia atau Indonesian Crude Price (ICP) tetap berada di kisaran tinggi pada akhir 2026, dengan rentang yang diperkirakan tidak turun ke level rendah dan berpotensi menyentuh batas atas proyeksi internal mereka. Intinya, kita sedang menghadapi fase harga minyak mentah yang menguntungkan, dan ini adalah kabar baik bagi penerimaan negara migas—asal tidak direspons dengan sikap pasif.
Proyeksi Harga 2026: SKK Migas Membaca Peluang di Tengah Ketidakpastian
SKK Migas, melalui Deputi Keuangan dan Komersialisasi Desti Melanti, menyampaikan bahwa harga minyak mentah Indonesia diperkirakan bertahan di kisaran atas hingga penghujung tahun, dengan peluang menyentuh level yang mereka anggap sebagai batas psikologis baru bagi pelaku industri. Dalam pandangan Desti, harga tidak akan jatuh ke rentang rendah, dan ketidakpastian geopolitik global justru bisa menahan harga tetap tinggi. Ini bukan sekadar angka di layar terminal perdagangan; ini adalah sinyal bahwa asumsi konservatif dalam anggaran mulai tertinggal dari realitas pasar. Proyeksi harga yang lebih optimistis memberi ruang bagi strategi agresif di hulu migas, tetapi juga menguji kemampuan institusi untuk bergerak cepat, mengingat siklus harga komoditas tidak pernah abadi. Jika SKK Migas lambat memanfaatkan momentum, proyeksi harga hanya akan menjadi catatan manis di presentasi, bukan tambahan nyata bagi kas negara.
Penerimaan Negara Migas: Target APBN Terlampaui, Risiko Ketergantungan Menguat
Di sisi penerimaan negara migas, SKK Migas memproyeksikan penerimaan negara bukan pajak (PNBP) dari sektor hulu migas dapat menembus lebih dari 109% dari target APBN 2026. Menurut Desti Melanti, kenaikan harga minyak mentah memberikan kontribusi signifikan terhadap penerimaan negara, bahkan ketika volume lifting tidak naik secara berarti. Ia menjelaskan bahwa pada September, realisasi penerimaan migas sudah mencapai sekitar 80% dari target tahunan, terutama karena nilai jual per barel yang lebih tinggi. "Pada saat harga ICP naik, walaupun lifting tidak naik signifikan, itu tetap mampu menaikkan target penerimaan negara," ujar Desti. Secara fiskal, ini tampak seperti kemenangan mudah: angka penerimaan naik tanpa perlu lonjakan produksi besar. Namun, ketergantungan pada harga komoditas yang fluktuatif adalah pedang bermata dua. Tanpa penguatan fondasi produksi, APBN menjadi terlalu sensitif terhadap gejolak pasar global.
Lifting dan Produksi: Lapangan Tua Menguji Ambisi
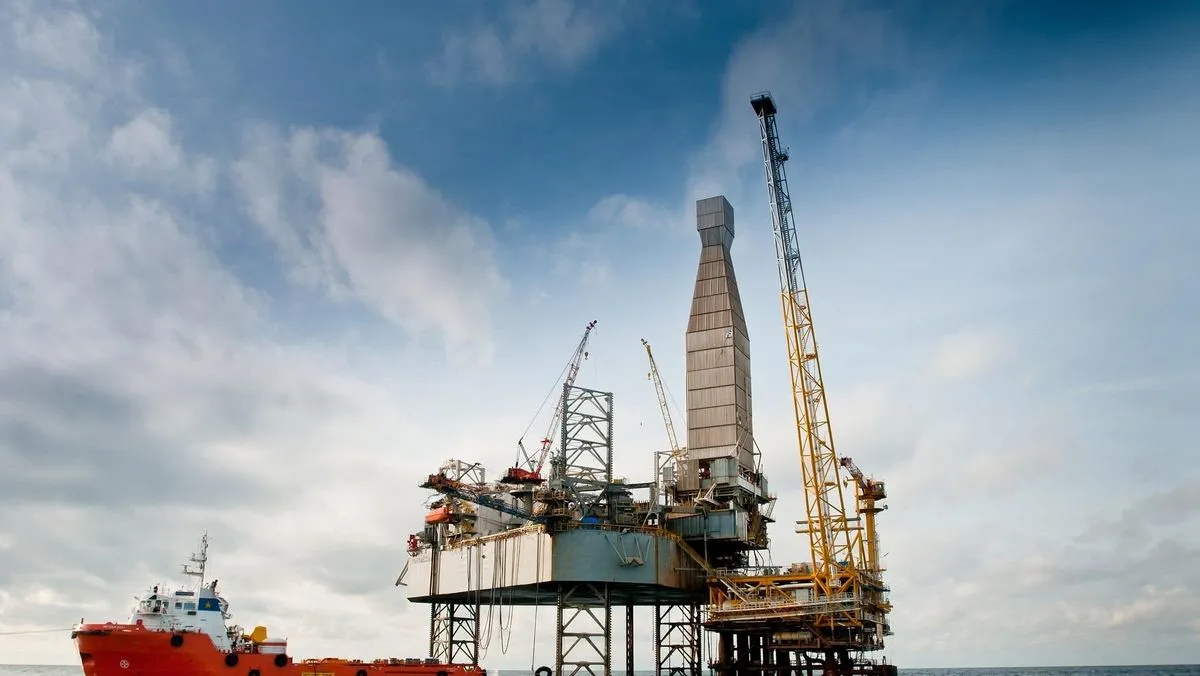
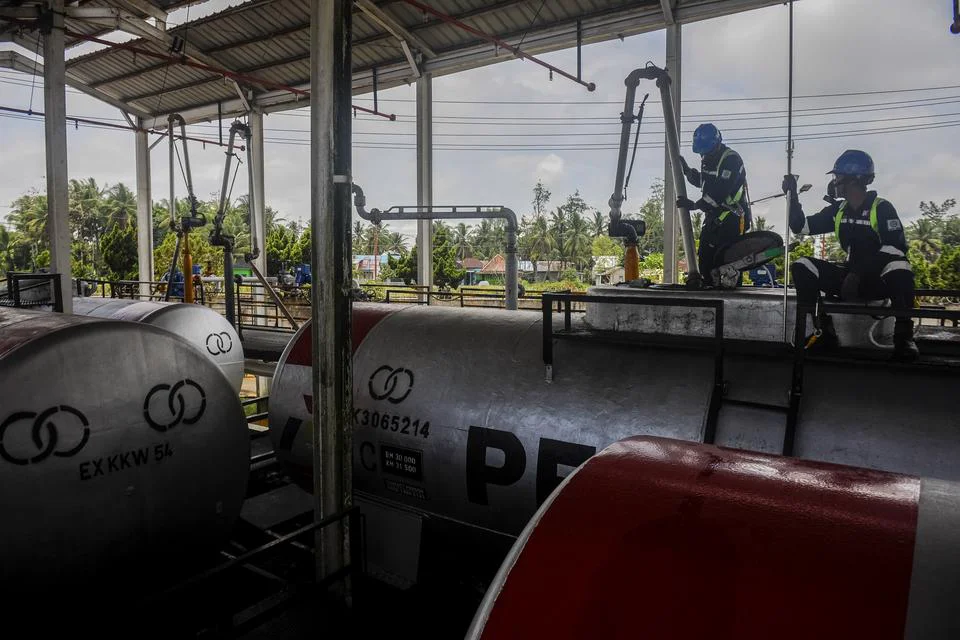
Di balik optimisme penerimaan negara migas, target lifting produksi menghadapi realitas pahit. SKK Migas mengakui bahwa mayoritas lapangan migas sudah memasuki fase penurunan atau mature fields, sehingga produksi minyak secara alami menurun. Untuk menahan laju penurunan, SKK Migas bersama kontraktor kontrak kerja sama (KKKS) mendorong pengeboran masif di lapangan-lapangan tua dan mempercepat lifting dengan memanfaatkan momentum harga minyak yang sedang tinggi. Mereka juga menyiapkan skenario percepatan produksi agar realisasi lifting mendekati target APBN, terutama pada sisa bulan di tahun berjalan. Strategi ini masuk akal, tetapi menantang secara teknis dan operasional: lapangan tua membutuhkan teknologi dan biaya lebih besar, sementara waktu untuk memanen manfaat harga tinggi terbatas. Tanpa eksekusi yang disiplin, ambisi lifting berisiko tertinggal dari proyeksi penerimaan yang sudah telanjur optimistis.
Kesimpulan: Harga Tinggi Bukan Alasan Berpuas Diri
Kenaikan harga minyak mentah dan proyeksi harga yang kuat hingga akhir 2026 memberi SKK Migas peluang langka untuk mengerek penerimaan negara migas dan menembus lebih dari 109% target APBN. Namun, momentum harga ini datang bersamaan dengan tantangan struktural: lapangan tua, penurunan produksi, dan kebutuhan pengeboran masif yang tidak bisa diselesaikan dalam hitungan bulan. SKK Migas merespons dengan strategi komersialisasi adaptif, percepatan lifting, dan penguatan kolaborasi dengan KKKS serta pemangku kepentingan. Pilihan kebijakan ke depan harus berani: menjadikan harga tinggi sebagai jembatan untuk restrukturisasi hulu migas, bukan sekadar bonus fiskal sesaat. Jika momentum ini dipakai hanya untuk menambal APBN tanpa memperbaiki fondasi produksi, maka ketika siklus harga berbalik, negara akan kembali menghadapi dilema klasik: penerimaan migas turun, sementara PR lifting tetap tak kunjung usai.