
UMKM Pasar Global: Dari Kredit ke Ekosistem Ekspor
UMKM pasar global adalah tahap ketika usaha mikro, kecil, dan menengah mampu mengekspor produknya secara berkelanjutan, memenuhi standar mutu dan transparansi keuangan, sekaligus terhubung dengan jaringan buyer internasional melalui dukungan ekosistem yang mencakup akses pembiayaan UMKM, pendampingan manajemen, literasi keuangan UMKM, serta promosi yang konsisten di berbagai saluran. Pada titik ini, ekspansi bisnis lokal bukan lagi wacana, tetapi proses terstruktur yang digerakkan oleh kolaborasi antara pelaku usaha dan institusi keuangan. Yang menarik, bank-bank besar mulai mengambil posisi sebagai arsitek ekosistem ini, bukan sekadar sebagai penyedia kredit. BRI terang-terangan menyatakan bahwa pembiayaan saja tidak cukup untuk membawa UMKM naik kelas. Di sisi lain, BCA menegaskan bahwa pembinaan harus disertai ruang promosi masif agar produk UMKM mendapat exposure yang layak.
BRI: Tiga Kunci UMKM Menembus Pasar Ekspor
Pendekatan BRI terhadap UMKM pasar global tegas: ada tiga kunci utama yang tidak bisa ditawar, yaitu kapasitas usaha, literasi keuangan UMKM, dan akses bisnis. Bank ini mengakui bahwa tanpa kapasitas produksi yang memadai dan kualitas konsisten, ekspansi bisnis lokal ke pasar ekspor hanya akan menjadi mimpi. Kredit bagi UMKM digunakan sebagai fondasi untuk memperbesar skala usaha dan meningkatkan mutu produk, bukan sekadar tambahan modal kerja jangka pendek. Namun sikap BRI paling penting adalah pengakuan bahwa akses pembiayaan UMKM tidak otomatis berujung pada ekspor. Mereka menekankan pendampingan literasi keuangan agar pelaku usaha mampu memenuhi tuntutan transparansi dan tata kelola yang dicari buyer luar negeri. Ini adalah koreksi terhadap pola lama: dulu bank cukup menyalurkan kredit, sekarang bank dituntut mengurasi kesiapan UMKM secara menyeluruh sebelum menyodorkan akses pasar.
Ekosistem BRI: Dari Desa BRILiaN ke Business Matching Global
Komitmen BRI terhadap UMKM pasar global terlihat dari skala program pemberdayaan yang berjalan berdampingan dengan kredit. Desa BRILiaN, klaster usaha, platform digital, hingga rumah pendampingan dibangun sebagai ekosistem yang menghubungkan pelaku kecil dengan rantai nilai yang lebih besar. Pendekatan One BRI Solution secara terang-terangan menghubungkan UMKM dengan nasabah korporasi dan komersial, menjadikan bank sebagai penghubung langsung antara produsen kecil dan pembeli besar. Ajang UMKM EXPO(RT) menegaskan bahwa bank tidak lagi cukup menggelar pameran seremonial: menghadirkan lebih dari 1.000 UMKM, acara ini difokuskan pada business matching dengan ratusan pembeli dari puluhan negara. Sikap ini patut diapresiasi sekaligus dikritisi secara konstruktif: bank mulai memahami bahwa tugasnya bukan hanya meminjamkan uang, tetapi mengorkestrasi pertemuan bisnis yang relevan sehingga ekspansi bisnis lokal punya jalur masuk yang nyata ke pasar global.
BCA: Promosi Masif sebagai Senjata Strategis UMKM
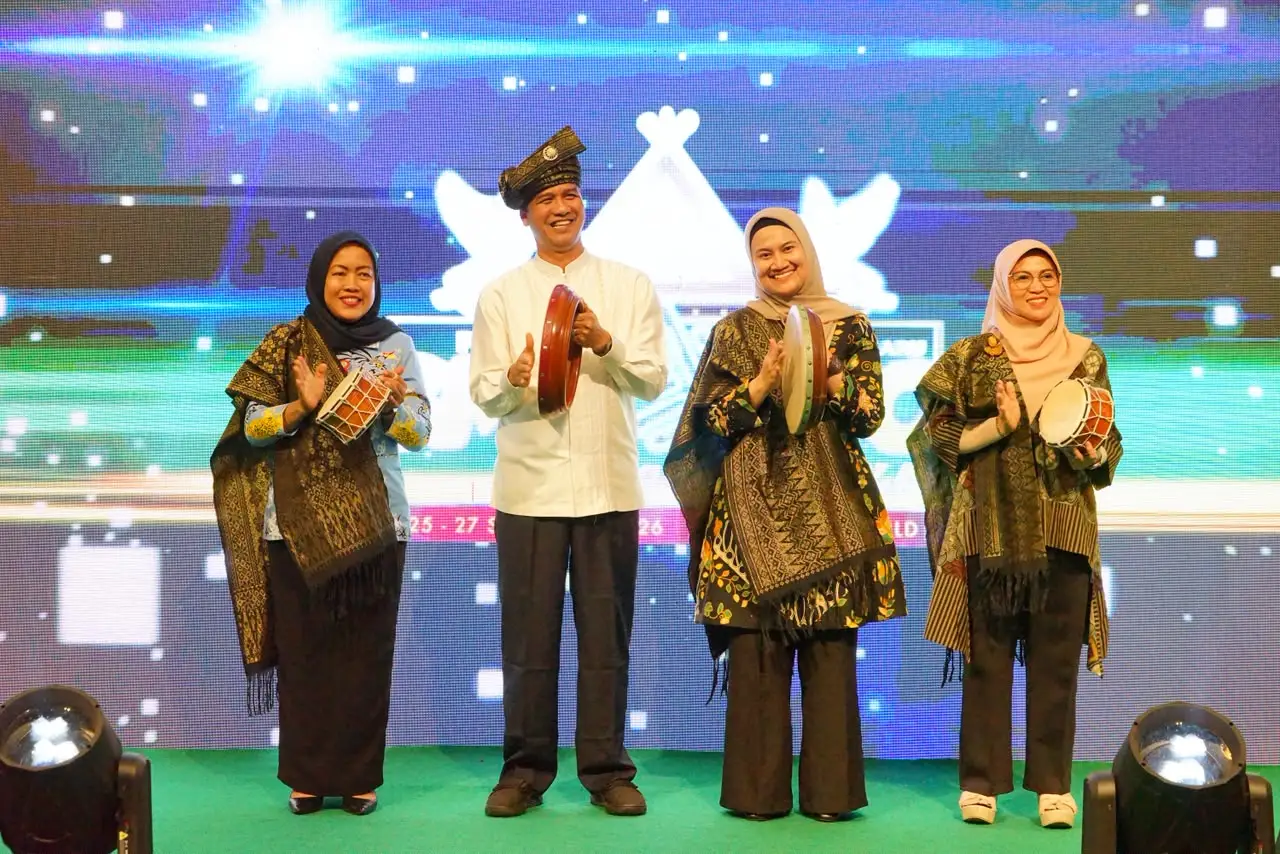
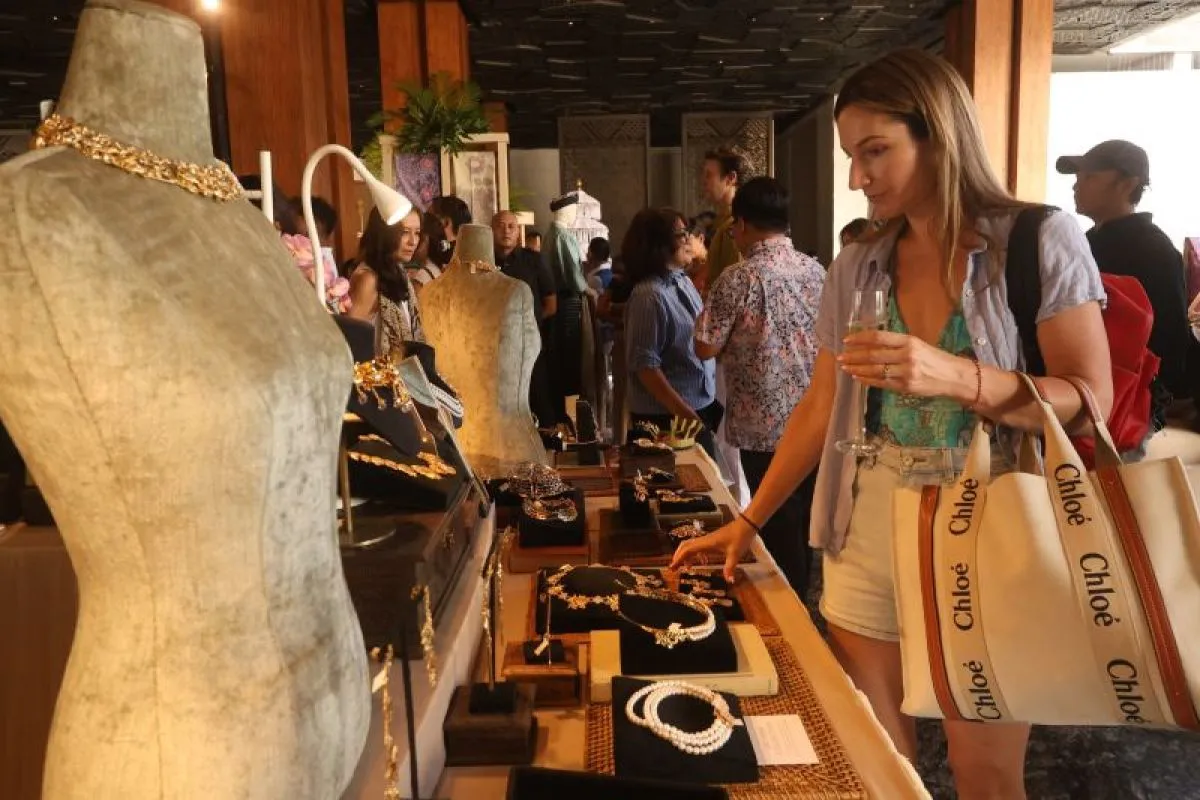
Jika BRI menekan aspek kapasitas dan literasi, BCA menaruh taruhan besar pada promosi. Bank ini menegaskan komitmen untuk memperluas akses pasar dengan memberikan ruang promosi semasif mungkin bagi produk UMKM binaan. Sikap tersebut mengoreksi kelemahan klasik UMKM: kualitas produk bisa baik, tetapi tenggelam karena minim exposure. Dengan agenda seperti Kawan Nusantara, BCA memaksa produk UMKM lokal tampil di panggung yang lebih luas, sekaligus menguji apakah mereka siap bersaing secara estetika dan narasi nilai. Pendekatan promosi ini penting untuk ekspansi bisnis lokal karena pasar global tidak hanya menilai mutu, tetapi juga cerita dan positioning. Dengan menjembatani UMKM ke berbagai event, BCA mengakui bahwa literasi keuangan UMKM harus diimbangi literasi merek: bagaimana mengemas karya, membangun jejaring, dan memanfaatkan ruang publik sebagai batu loncatan menuju buyer internasional.
Kolaborasi Bank–UMKM: Ekosistem atau Ketergantungan Baru?
Di atas kertas, kolaborasi bank dengan UMKM sedang bergerak dari pola transaksional menjadi ekosistem pendukung yang komprehensif. Pembiayaan, literasi keuangan UMKM, pendampingan kapasitas, dan promosi masif dirangkai sebagai jalur terintegrasi menuju UMKM pasar global. Ini adalah kabar baik: pelaku usaha kecil yang selama ini berjalan sendiri akhirnya mendapatkan struktur dukungan yang lebih lengkap, mulai dari penguatan produksi hingga ekspansi pasar. Namun ada pertanyaan kritis yang perlu diajukan: apakah ekosistem ini mendorong kemandirian, atau justru menciptakan ketergantungan baru pada bank? Jawabannya bergantung pada seberapa jauh program bank mendorong UMKM menguasai pengetahuan dan jejaring sendiri, bukan sekadar menjadi “binaan permanen”. Kesimpulannya, bank besar memang sedang membuka pintu, tetapi UMKM harus memastikan bahwa mereka melangkah keluar dengan kapasitas yang cukup untuk berdiri tegak di pasar internasional, bukan sekadar menunggu undangan berikutnya.