
Asuransi Perjalanan Bukan Sekadar Tambahan, Tapi Sistem Perlindungan Saat Bencana
Asuransi perjalanan saat bencana alam, termasuk erupsi gunung yang mengakibatkan penerbangan dibatalkan, adalah bentuk perlindungan finansial dan layanan yang dirancang untuk menanggung risiko tak terduga terkait perjalanan, seperti gangguan penerbangan, biaya medis darurat, dan potensi biaya tambahan akomodasi, selama risiko tersebut belum menjadi sesuatu yang pasti dan dapat diperkirakan sebelumnya. Dalam konteks erupsi gunung, gangguan bisa berupa penutupan bandara, penundaan panjang, hingga penerbangan dibatalkan bencana. Di sinilah asuransi perjalanan klaim menjadi penting: bukan sebagai “bonus” marketing, melainkan sebagai jaring pengaman ketika itinerary hancur oleh musibah. Namun perlindungan ini hanya bekerja bila traveler memahami sejak awal apa yang termasuk risiko yang bisa diasuransikan dan apa yang digolongkan sebagai kepastian yang tidak lagi ditanggung.
Kapan Asuransi Perjalanan Bisa Diklaim Saat Erupsi Gunung?
Inti persoalan klaim asuransi perjalanan saat erupsi gunung adalah waktu dan sifat risikonya. Kebijakan asuransi pada dasarnya hanya menanggung risiko yang belum pasti. Jika polis dibeli setelah erupsi terjadi dan pembatalan penerbangan sudah dapat diperkirakan, kerugian akibat gangguan tersebut tidak bisa serta-merta diklaim karena masuk kategori kerugian yang sudah dapat diharapkan sebelumnya. Di dalam polis biasanya ada klausul pengecualian: bila pembelian dilakukan pada saat kerugian dapat diprediksi, polis tidak bertanggung jawab. Pernyataan ini mengingatkan bahwa asuransi bukan alat untuk mengalihkan beban atas kejadian yang sudah jelas akan merugikan, melainkan proteksi atas ketidakpastian. Yang sering terlupakan, asuransi perjalanan tidak hanya berbicara soal delay dan cancellation, tetapi juga dapat menanggung biaya medis ketika traveler jatuh sakit atau mengalami kecelakaan di tengah kekacauan akibat bencana.
Force Majeure vs Tanggung Jawab Maskapai dan Travel: Siapa Bayar Hotel?
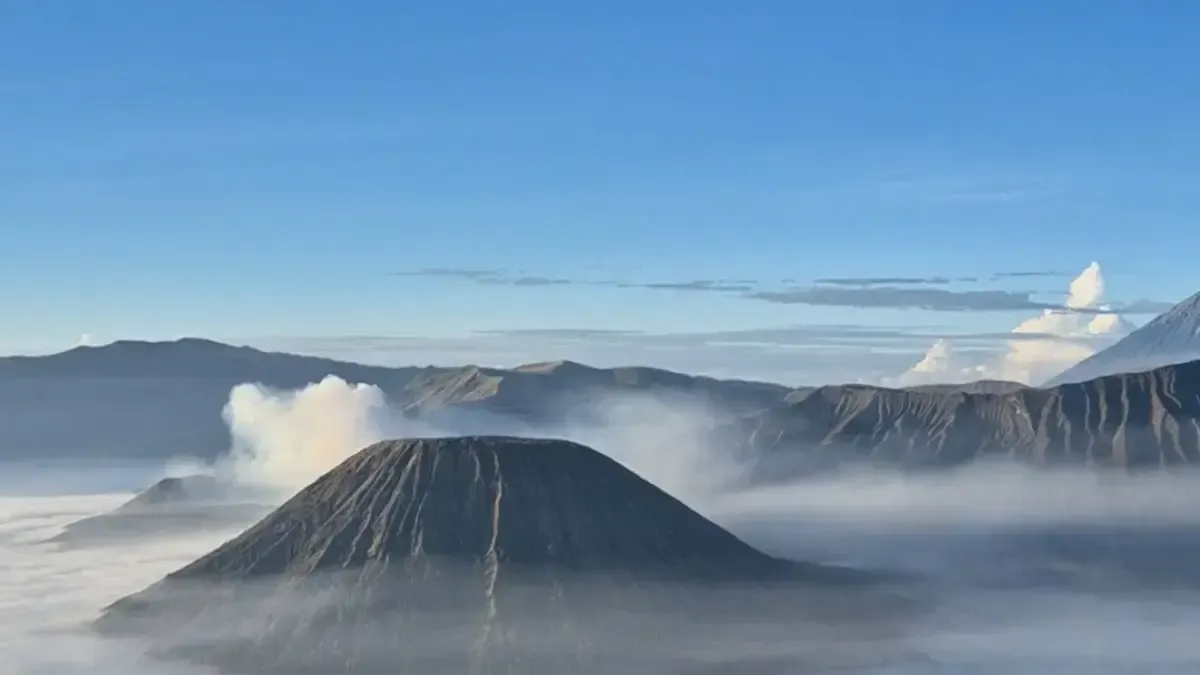
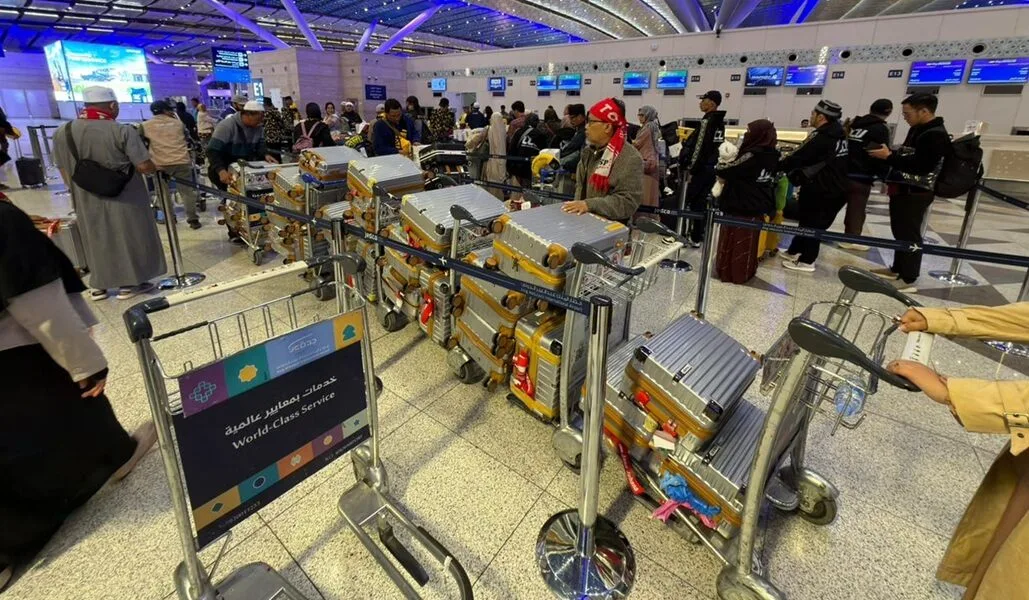
Begitu penerbangan dibatalkan bencana, satu pertanyaan langsung muncul: siapa membayar ganti rugi hotel penerbangan yang gagal? Ketika erupsi Anak Krakatau mengganggu penerbangan, sebagian jamaah umrah terpaksa memperpanjang tinggalnya; kamar hotel dan konsumsi bertambah, transportasi berubah. Situasi ini masuk wilayah yang sering disebut force majeure: tidak ada pihak yang menghendaki bencana, maskapai tidak menerbangkan abu vulkanik, dan jamaah tidak memilih penerbangannya dibatalkan, tetapi biaya tetap muncul. Dalam praktik, ada maskapai yang memberi kompensasi penginapan, ada yang tidak. Pemerintah meminta penyelenggara perjalanan memastikan jamaah yang harus extend tetap mendapatkan akomodasi dan pelayanan, agar tidak terlantar hanya karena para pihak belum selesai menentukan siapa menanggung biaya. Ini menegaskan pentingnya pembagian tanggung jawab yang jelas antara maskapai, travel, dan asuransi, agar jamaah bukan selalu “penanggung jawab terakhir”.
Langkah Klaim Asuransi Perjalanan dan Pentingnya Memahami Polis
Proses asuransi perjalanan klaim saat bencana alam menuntut dokumentasi rapi dan pemahaman jernih atas klausul polis. Karena asuransi hanya menanggung risiko yang belum pasti, perusahaan dapat menolak klaim jika menilai kerugian sudah dapat diprediksi saat polis dibeli. Di satu bagian polis terdapat pengecualian yang secara tegas menyebut bahwa bila pembelian dilakukan ketika kerugian dapat diharapkan, polis tidak bertanggung jawab. Itu sebabnya traveler perlu mencatat semua bukti: surat pembatalan atau penundaan dari maskapai, bukti pembayaran hotel tambahan, dan konfirmasi dari pihak travel. Selain itu, pahami perbedaan antara force majeure dan kewajiban maskapai: ada maskapai yang memberikan kompensasi penginapan, ada yang tidak. Jangan sampai jamaah diminta mengeluarkan biaya tambahan karena klausul force majeure yang tidak pernah benar-benar mereka pahami. Membaca polis sebelum berangkat bukan formalitas, tetapi strategi bertahan saat krisis.
Mengakhiri Kekacauan: Perlindungan Terstruktur, Bukan Sekadar Harapan
Musibah erupsi Anak Krakatau menunjukkan bahwa perlindungan perjalanan gagal bila hanya mengandalkan niat baik tanpa sistem. Kita membutuhkan skema perlindungan krisis yang sejak awal mengatur siapa melakukan apa dan siapa menanggung apa ketika terjadi penutupan bandara, pembatalan massal penerbangan, konflik, atau keadaan darurat lain. Di dalamnya harus ada pembagian tanggung jawab antara penyelenggara perjalanan, maskapai, perlindungan asuransi yang relevan, klausul force majeure yang transparan, dana kontingensi, standar akomodasi darurat, serta mekanisme penyelesaian biaya setelah krisis. Prinsipnya jelas: selamatkan dan layani traveler terlebih dahulu, hitung dan selesaikan tanggung jawab biaya setelahnya. Selama sistem ini belum ada, traveler perlu bersikap proaktif: membeli asuransi sebelum risiko menjadi pasti, menyimpan semua dokumen perjalanan, dan menolak pasrah ketika hak mereka atas ganti rugi hotel penerbangan serta layanan dasar dikaburkan atas nama bencana alam.