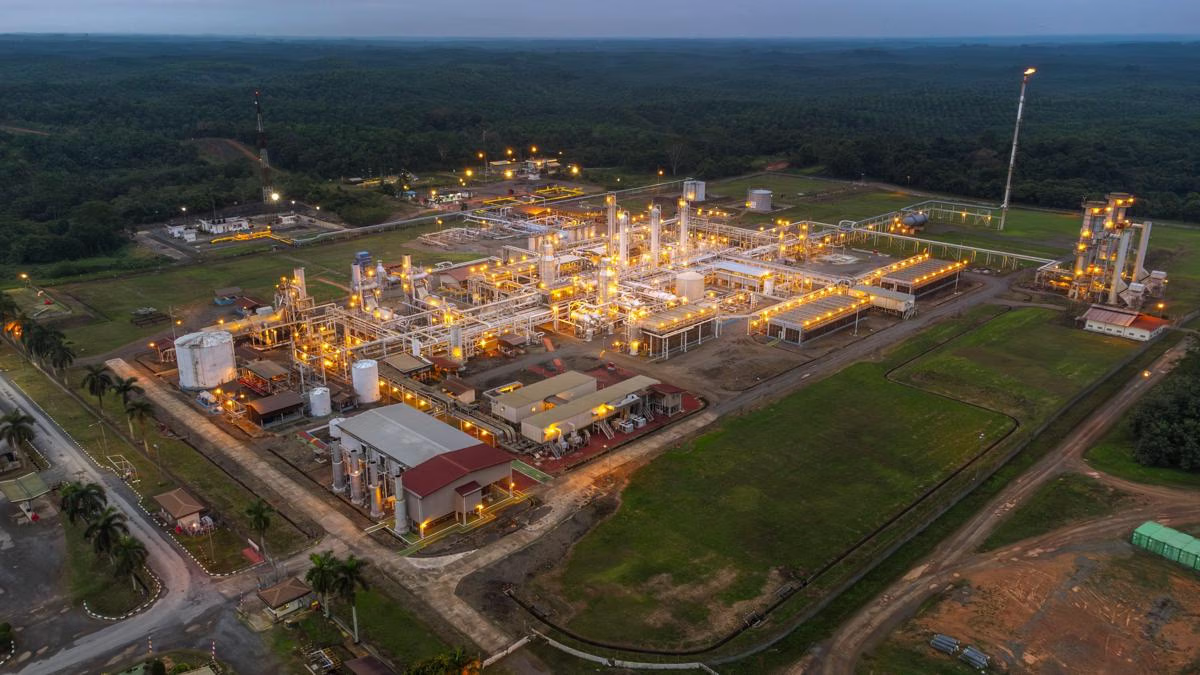

Ledakan Laba Energi: Sebuah Perubahan Siklus Komoditas
Laba energi Indonesia adalah lonjakan keuntungan yang dialami emiten migas dan pertambangan besar berkat kombinasi produksi yang meningkat, harga komoditas yang lebih bersahabat, dan margin laba yang menebal, sehingga mengubah neraca keuangan banyak perusahaan dari pertumbuhan biasa menjadi ekspansi agresif dalam waktu singkat. Lonjakan laba di semester pertama kali ini bukan sekadar angka spektakuler, tetapi menandai fase baru siklus komoditas: energi fosil dan pertambangan emas tembaga kembali menjadi penentu arah pasar modal dan investasi hilir. Pertumbuhan migas H1 2026 yang kuat mencerminkan bagaimana blok-blok kunci dimanfaatkan maksimal, sementara mineral strategis mulai menghasilkan margin yang sulit disaingi sektor lain. Pertanyaannya bukan lagi apakah siklus ini nyata, melainkan seberapa lama bisa dipertahankan sebelum euforia berubah menjadi ujian disiplin.
| Spec | A | B |
|---|---|---|
| Weight | ... | ... |
Medco Energi: Produksi BOEPD Tinggi, Laba Melompat Tajam
Motor paling jelas dari ledakan laba energi adalah PT Medco Energi Internasional Tbk. Emiten ini mengubah kinerja biasa menjadi lonjakan laba yang sangat besar, didorong oleh pertumbuhan migas H1 2026 dan pemanfaatan blok-blok strategis secara agresif. Produksi mencapai 170.000 barel setara minyak per hari (BOEPD), dengan porsi gas sekitar 72 persen dari total output. Angka ini menunjukkan Medco sengaja menempatkan gas sebagai tulang punggung portofolio, pilihan yang rasional di tengah kebutuhan energi yang stabil dan harga global yang lebih bersahabat. Manajemen menyebut kenaikan laba sejalan dengan peningkatan produksi migas, perbaikan harga minyak dunia, serta kontribusi investasi di Amman Mineral setelah smelter beroperasi penuh. Artinya, laba energi Indonesia tidak hanya lahir dari volume, tetapi juga dari integrasi hulu–hilir yang semakin matang.
Strategi Medco pada blok migas besar terlihat jelas: Corridor mendapatkan penambahan hak partisipasi, Forel dan Terubuk di South Natuna Sea Block B mulai memompa volume, pengeboran pengembangan Bualuang di Thailand berjalan, dan proyek Bisat C di Blok 60 Oman rampung. Proyek Senoro Fase 2A juga sudah beroperasi penuh pada Juni, sementara Sakakemang disebut tetap berada di jalur yang direncanakan untuk gas pertama pada kuartal ketiga 2027. Secara operasional, ini adalah peta yang menunjukkan bahwa lonjakan laba bukan kebetulan, melainkan hasil dari pipeline proyek yang dirancang sejak beberapa tahun lalu. Jika produksi BOEPD tetap terjaga dan proyek baru berjalan sesuai jadwal, investor memiliki alasan kuat menilai kinerja saham energi terkait Medco sebagai salah satu proxy utama untuk siklus migas yang tengah menguat.
Amman Mineral: Smelter Penuh, Margin Laba Tembaga-Emas Menggemuk
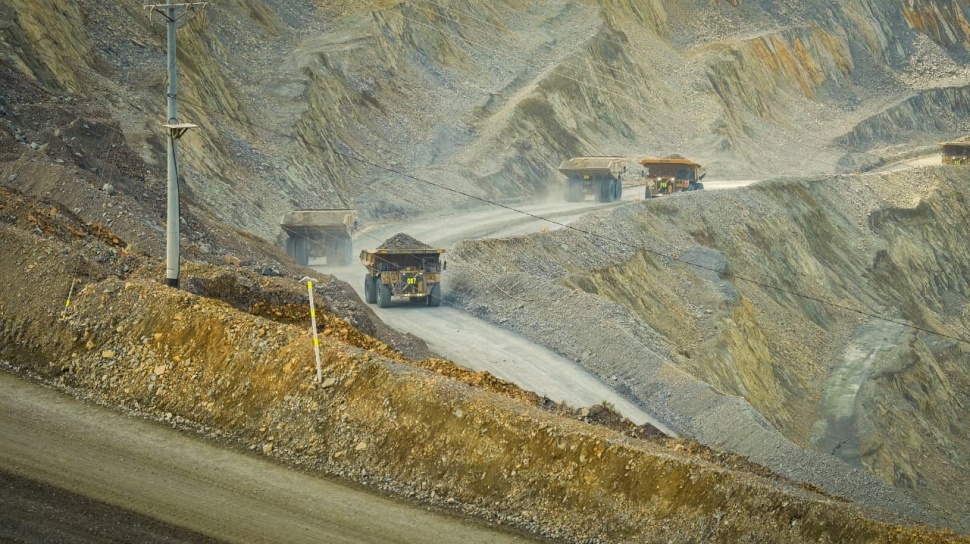
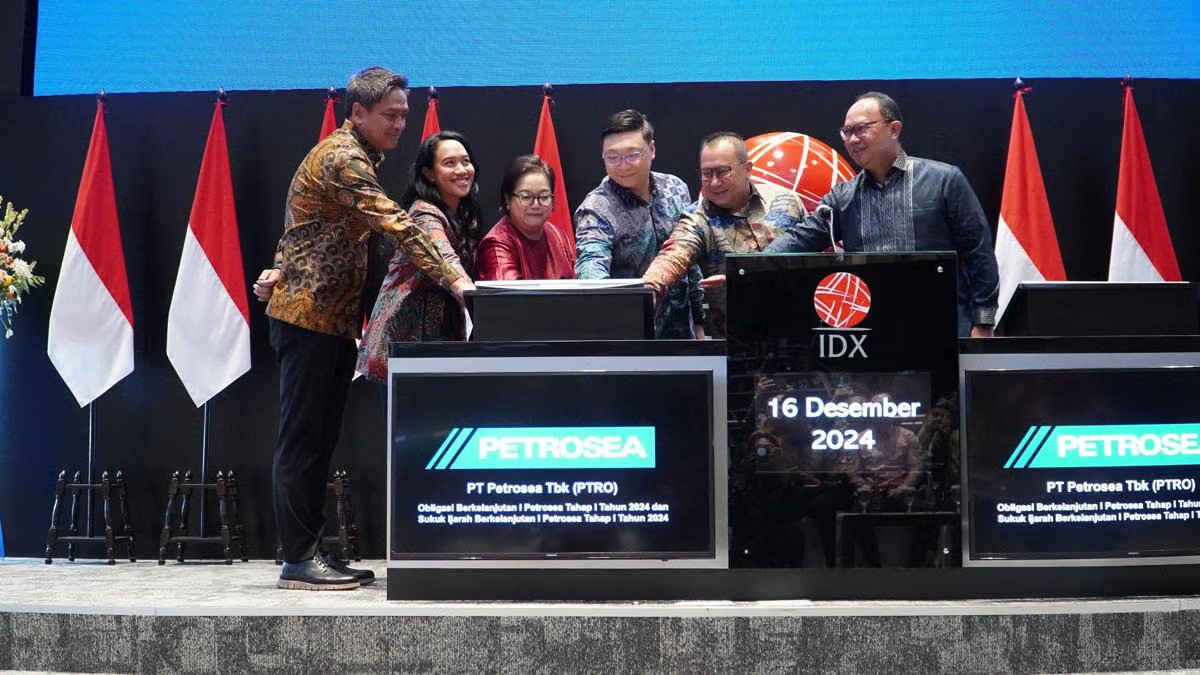
Di sisi pertambangan emas tembaga, PT Amman Mineral Internasional Tbk adalah contoh paling gamblang bagaimana hilirisasi bisa menggemukkan margin laba. Emiten ini mengubah posisi sebelumnya yang jauh lebih lemah menjadi laba bersih yang melonjak berkat penjualan yang naik lebih dari sepuluh kali lipat. Penjualan bersih mencapai 2,05 miliar dolar AS, jauh di atas periode yang sama tahun lalu, dan lonjakan ini diterjemahkan menjadi laba kotor yang sangat besar karena beban operasional justru berhasil ditekan. Kenaikan penjualan tersebut langsung mendorong laba kotor menjadi 964,15 juta dolar AS, memperlihatkan betapa tebalnya margin ketika smelter bekerja dengan kapasitas penuh.
Dari perspektif model bisnis, langkah Amman menunjukkan bahwa pertambangan emas tembaga tidak lagi berhenti pada ekspor konsentrat. Smelter Batu Hijau yang beroperasi penuh membuat nilai tambah tinggal di dalam neraca, bukan diserahkan ke pihak luar. Beban pokok memang naik seiring skala produksi, namun penurunan beban operasional hingga di bawah periode sebelumnya memberi ruang laba yang sangat luas. Dengan laba periode berjalan yang meningkat tajam, Amman mengirim sinyal jelas ke pasar: pemenang pada siklus komoditas kali ini adalah mereka yang berani masuk ke pengolahan dan bukan bertahan di hulu. Dalam konteks laba energi Indonesia, kontribusi Amman ke Medco melalui investasi tembaga-emas juga memperkuat narasi bahwa integrasi lintas subsektor kini menjadi sumber pertumbuhan yang masif.
Petrosea dan Bumi Resources: Lonjakan Laba dari Efisiensi dan Skala
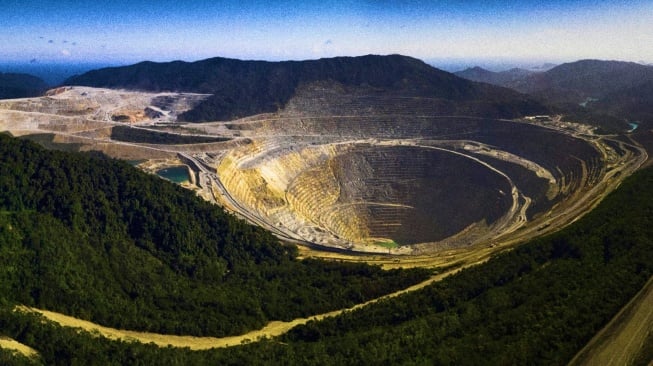
Lonjakan laba tidak hanya dinikmati perusahaan migas dan pemilik tambang mineral besar. PT Petrosea Tbk mencatatkan laba 10,78 juta dolar AS, melesat 902,5 persen dibandingkan periode yang sama tahun lalu. Uniknya, pendapatan Petrosea naik sekitar 59 persen, tetapi laba kotor justru sedikit terkoreksi, dan laba sebelum pajak dari operasi yang dilanjutkan turun. Artinya, ledakan laba bersih lebih banyak datang dari dua hal: perbaikan tajam pada pos keuntungan dan kerugian lain-lain yang berbalik dari rugi menjadi laba, serta kontribusi signifikan dari operasi yang dihentikan yang sebelumnya merugi dan kini menghasilkan laba. Dari sudut pandang analisis, ini bukan sekadar pertumbuhan migas H1 2026, melainkan penataan ulang portofolio bisnis dan pembukuan yang lebih efisien.
Sementara itu, PT Bumi Resources Tbk menunjukkan bagaimana skala bisnis batu bara yang mapan bisa tetap melahirkan pertumbuhan laba bersih yang mengesankan. Perseroan membukukan laba bersih 72,3 juta dolar AS, melesat 87,4 persen dibandingkan periode yang sama tahun lalu. Pendapatan meningkat 27,9 persen menjadi 866,8 juta dolar AS, dan momentum ini dinilai manajemen sebagai katalis untuk memperkuat diversifikasi usaha ke depan. Pencapaian tersebut juga sejalan dengan pengakuan atas skala korporasi melalui peringkat ke-56 dalam daftar perusahaan besar yang disusun berdasarkan laporan keuangan auditan. Dalam lanskap laba energi Indonesia, Bumi adalah bukti bahwa batu bara—meski menghadapi tekanan jangka panjang—masih mampu menjadi mesin kas yang kuat ketika strategi operasional dan ekspansi dijalankan disiplin.
Apakah Ledakan Laba Ini Berkelanjutan?
Jika digabung, kinerja Medco, Amman Mineral, Petrosea, dan Bumi Resources menunjukkan pola yang sama: pertumbuhan masif didorong margin laba yang tebal dan kinerja blok migas yang kuat serta operasional tambang yang terintegrasi hingga hilir. Namun euforia laba energi Indonesia tidak boleh menutup mata terhadap risiko klasik siklus komoditas: harga bisa berbalik, kebijakan bisa berubah, dan biaya proyek jangka panjang bisa menggerus margin. Di sisi lain, pipeline proyek Medco, efisiensi operasional Amman, penataan portofolio Petrosea, dan upaya diversifikasi Bumi memberi indikasi bahwa para pemain utama menyadari sifat siklus ini dan mencoba menguncinya menjadi pertumbuhan struktural, bukan sekadar windfall.
Kesimpulannya, lonjakan laba di semester pertama bukan kebetulan, melainkan hasil dari kombinasi timing harga komoditas, kenaikan produksi, dan keberanian masuk ke hilirisasi. Bagi pasar, sinyalnya jelas: energi dan pertambangan—terutama migas serta emas tembaga—kembali berada di pusat narasi pertumbuhan. Pertanyaannya sekarang bergeser dari “apa pendorong pertumbuhan masif?” ke “siapa yang mampu mempertahankan disiplin margin ketika siklus mulai menurun?”. Jawaban atas pertanyaan itu akan menentukan siapa yang tetap menjadi juara neraca, dan siapa yang sekadar menumpang lewat di puncak komoditas.