
Kartu kredit QRIS: dari plastik di dompet menjadi saldo digital fleksibel
Kartu kredit QRIS adalah fasilitas kredit yang terhubung ke aplikasi pembayaran digital sehingga dapat digunakan sebagai sumber dana saat memindai kode QRIS di merchant, memudahkan belanja harian, memberi fleksibilitas pengaturan limit, serta memungkinkan konversi transaksi menjadi cicilan kartu kredit langsung dari ponsel tanpa perlu kartu fisik dan tanpa iuran tahunan bagi produk tertentu. Integrasi ini mengubah kartu kredit dari sekadar plastik di dompet menjadi saldo digital yang menyatu dengan ekosistem pembayaran modern. Di sini, kabar pentingnya bukan sekadar fitur baru, melainkan pergeseran paradigma: bank besar mulai menggabungkan kenyamanan QRIS dengan kelonggaran kredit, dan konsumen ritel mendapatkan alat manajemen cash flow yang jauh lebih luwes. Pertanyaannya bukan lagi apakah kita butuh kartu kredit, melainkan bagaimana kita menggunakannya secara lebih cerdas di dunia pembayaran digital.
BCA: Kartu kredit digital di aplikasi myBCA, QRIS, dan kontrol penuh di tangan pengguna
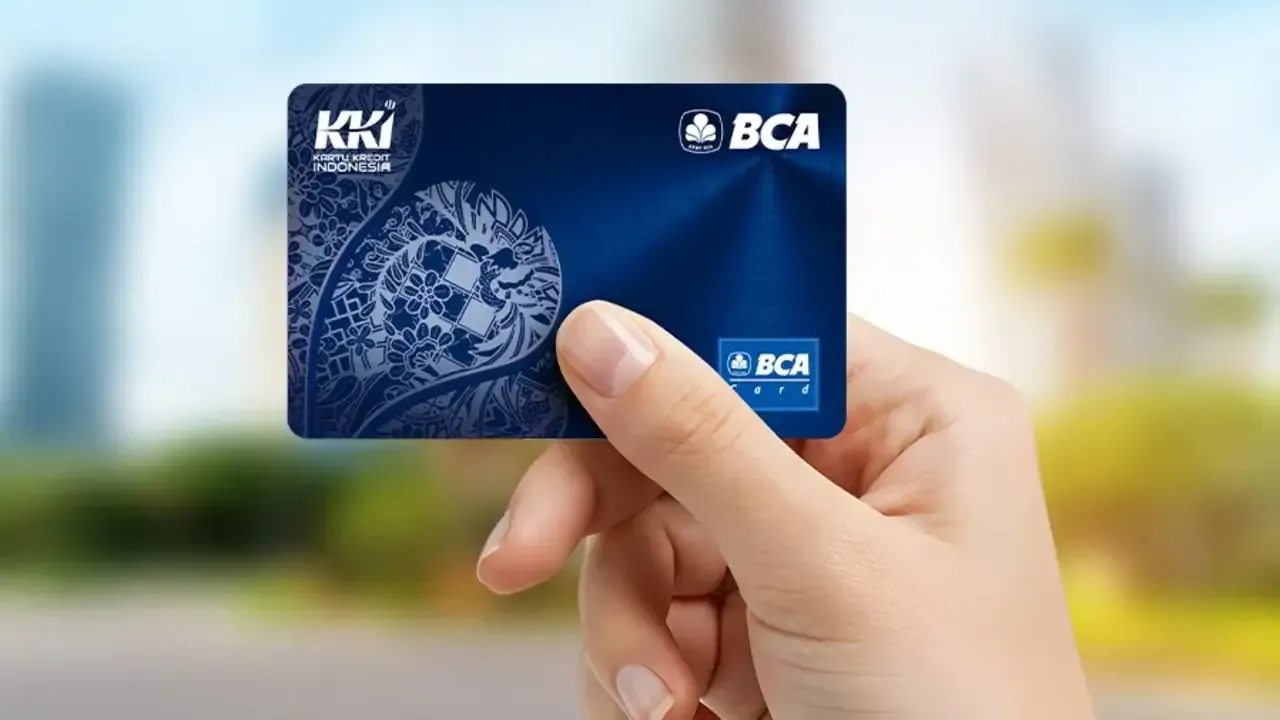
Langkah BCA meluncurkan BCA Kartu Kredit Indonesia sebagai kartu virtual di aplikasi myBCA adalah sinyal tegas bahwa kartu kredit masa depan akan hidup di layar ponsel, bukan di dompet. Fasilitas ini menjadi alternatif sumber dana pembayaran berbasis QRIS, sehingga pengguna bisa menyelesaikan transaksi di kasir cukup dengan memindai kode pada struk atau layar merchant dan memilih saldo kredit sebagai sumber pembayaran. Nilai strategisnya: pembayaran digital tanpa iuran tahunan dan tanpa biaya penggantian kartu fisik, yang selama ini sering menjadi penghalang masuk bagi calon pemegang kartu. Di sisi lain, BCA memberi ruang kontrol yang besar: limit belanja bisa disesuaikan, transaksi belanja dapat diubah menjadi cicilan resmi, dan seluruh tagihan dapat dipantau lewat dasbor myBCA di ponsel. Ini bukan fitur kosmetik; ini cara bank memposisikan kartu kredit sebagai alat pengelolaan keuangan sehari-hari, bukan sekadar fasilitas hutang konsumtif.
CIMB Niaga KKI Ritel: QRIS, cicilan hingga 24 bulan, dan strategi inklusi kredit ritel
CIMB Niaga mengambil posisi agresif dengan KKI Ritel: kartu kredit yang dirancang sejak awal untuk menyatu dengan QRIS dan layanan pembayaran digital di aplikasi OCTO. Salah satu fitur kuncinya adalah kemampuan membayar di merchant menggunakan QRIS dengan sumber dana kartu kredit, sehingga satu aplikasi menjadi pusat belanja, pembayaran, dan pengelolaan kredit ritel. Lebih penting lagi, KKI Ritel CIMB menawarkan pembayaran digital tanpa iuran tahunan untuk kartu utama dan tambahan, memperkecil biaya tetap pemegang kartu. Nasabah mendapat akses fasilitas cicilan kartu kredit tetap untuk transaksi ritel dengan nilai minimum Rp300.000, dengan tenor fleksibel mulai tiga hingga 24 bulan yang dapat diatur lewat OCTO, Ask OCTO, atau WhatsApp resmi. "Transaksi tersebut dapat diubah menjadi cicilan dengan pilihan tenor mulai dari tiga hingga 24 bulan melalui aplikasi OCTO," ujar Head of Consumer Lending Business CIMB Niaga, Eric Augie Saputra. Ini jelas diarahkan ke konsumen ritel yang ingin menjaga arus kas tanpa kehilangan kenyamanan transaksi digital.
Dampak ke konsumen ritel: fleksibilitas cicilan versus risiko belanja impulsif
Dari sudut pandang konsumen ritel, integrasi kartu kredit QRIS menghadirkan kenyamanan yang sulit diabaikan. Belanja harian di berbagai gerai rekanan bisa dilakukan dengan satu gerakan memindai QRIS, lalu memilih apakah transaksi tersebut dibayar penuh atau diubah menjadi cicilan. Pengguna dapat mengontrol batas pemakaian saldo belanja secara fleksibel dan memeriksa tagihan berjalan melalui telepon pintar, sehingga pengelolaan anggaran terasa lebih modern dan terkendali. Di CIMB, struktur cicilan tetap dengan tenor hingga 24 bulan menjadikan kartu kredit bukan hanya alat belanja, tetapi instrumen pengaturan cash flow jangka menengah. Namun di balik kemudahan ini, ada risiko klasik: ketika proses pembayaran terlalu mudah dan tanpa iuran tahunan, belanja impulsif bisa melonjak. Karena itu, keberhasilan inovasi ini bagi konsumen bukan ditentukan oleh teknologinya, melainkan kedisiplinan pengguna mengatur limit dan membaca riwayat transaksi sebelum menekan tombol "cicilan".
Tren besar: kartu kredit menyatu dengan ekosistem pembayaran digital dan arah berikutnya
Peluncuran KKI oleh BCA dan KKI Ritel CIMB menunjukkan tren jelas: perbankan digital tidak lagi berdiri terpisah dari ekosistem pembayaran modern, melainkan menyatu di titik kasir, di layar aplikasi, dan di standar nasional seperti QRIS. CIMB Niaga secara eksplisit menyebut KKI Ritel sebagai bagian dari dukungan terhadap inisiatif bank sentral dan asosiasi sistem pembayaran nasional untuk memperkuat penggunaan instrumen pembayaran domestik. Dengan jaringan 383 kantor cabang, 2.123 ATM, dan lebih dari 500 ribu EDC, QR, dan e-commerce, bank ini jelas memposisikan KKI Ritel sebagai tulang punggung pembayaran digital ritel. Di sisi lain, transformasi layanan perbankan digital seperti yang dilakukan BCA mendorong efisiensi ekosistem pembayaran ritel karena pembukuan terjadi otomatis dan mutasi belanja tercatat rapi. Ke depan, bank yang tidak mengintegrasikan kartu kredit dengan QRIS dan cicilan mudah akan tertinggal. Konsumen sudah memberi suara: mereka menginginkan kredit yang cair ke aplikasi, tanpa iuran, dengan cicilan yang bisa diatur sendiri. Industri pembayaran kini harus mengikuti ritme tersebut.