
Standar produk, bukan sekadar daftar akad
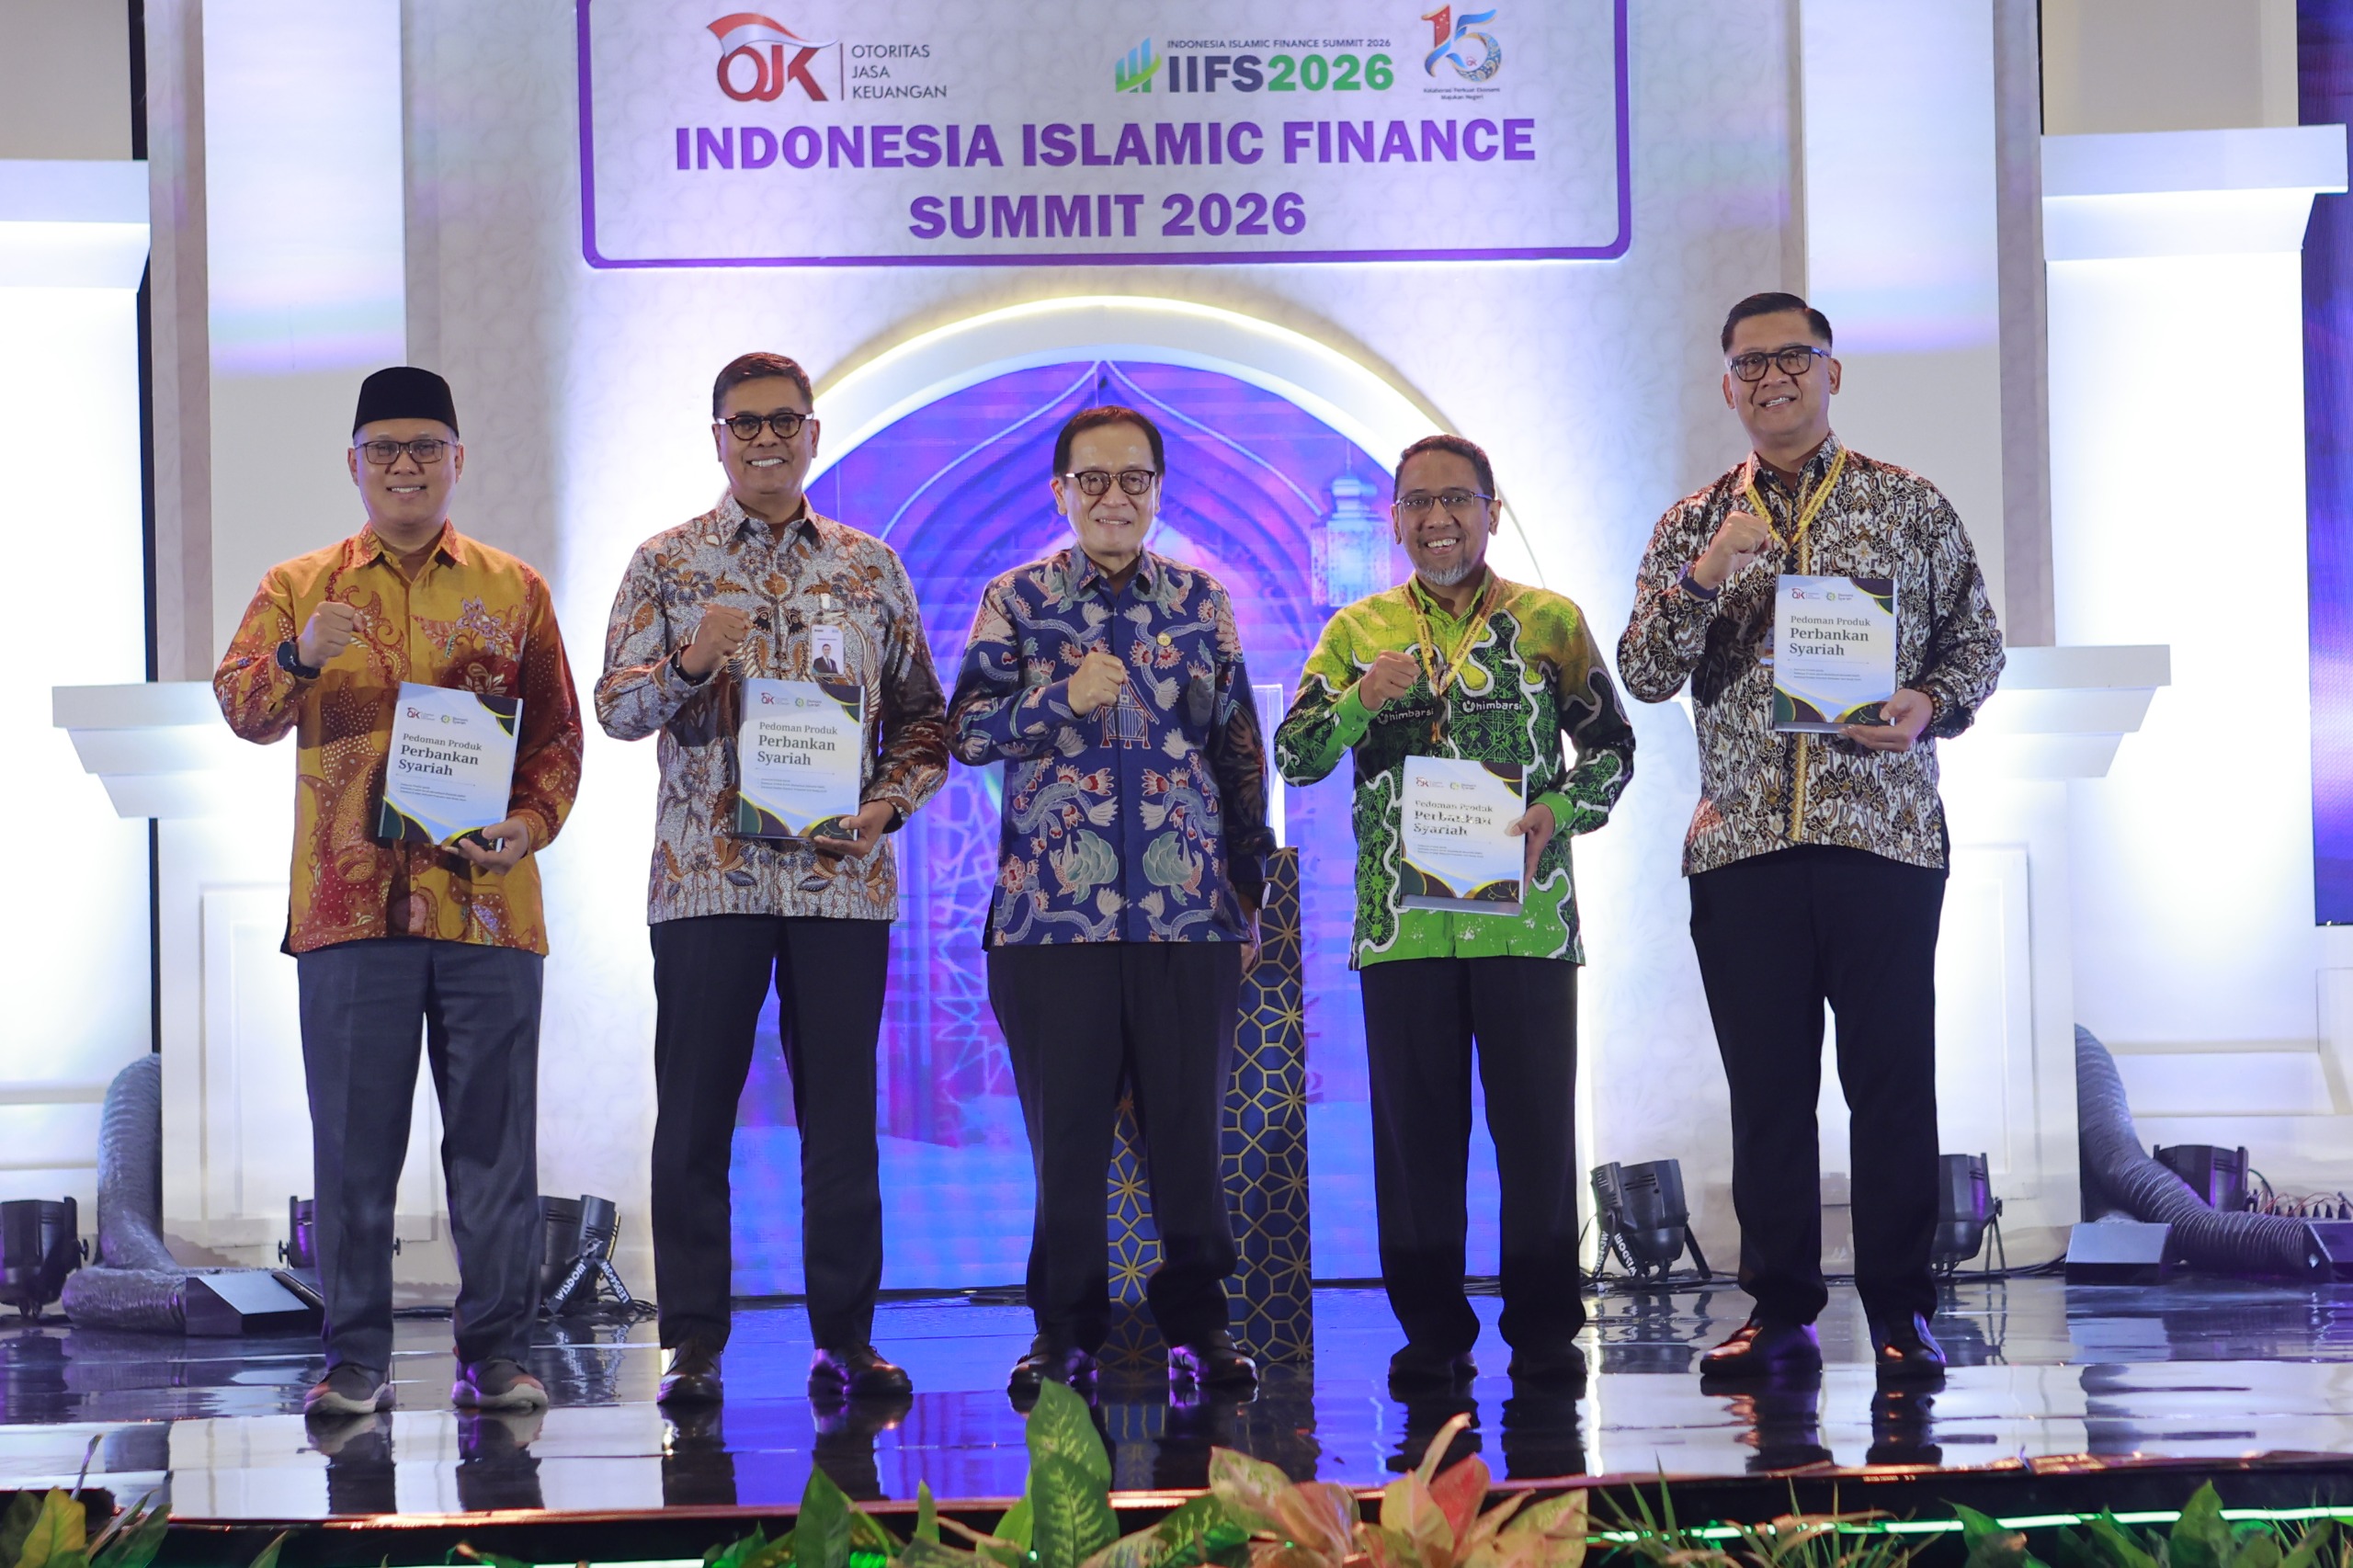
Pedoman produk perbankan syariah adalah acuan praktis bagi bank untuk merancang layanan sesuai prinsip syariah sekaligus mencocokkannya dengan kebutuhan nasabah dan kegiatan ekonomi nyata. Otoritas Jasa Keuangan (OJK) meluncurkan pedoman Ijarah, Ijarah Muntahiyah Bittamlik (IMBT), dan Wakalah Penjualan Aset Ready Stock pada 3 November 2026, dalam Pertemuan Tahunan Perbankan Syariah keempat di Makassar. Langkah ini patut dibaca sebagai upaya membuat pembiayaan lebih terarah, bukan sekadar menambah pilihan istilah akad. Ketiga panduan melengkapi sembilan pedoman yang sudah terbit dan merupakan bagian dari Roadmap Pengembangan dan Penguatan Perbankan Syariah Indonesia 2023–2027. Dengan fungsi yang dibedakan secara jelas, bank memiliki landasan lebih aplikatif untuk melayani kebutuhan konsumtif maupun produktif. Itu penting bagi pembiayaan UMKM syariah: akses tidak cukup dibuka, produk juga harus cocok dengan aset dan arus usaha yang dibiayai.
Ijarah untuk memakai aset, IMBT untuk memilikinya
Perbedaan utama produk Ijarah dan IMBT terletak pada tujuan akhirnya. Produk Ijarah memberi nasabah hak memanfaatkan aset melalui skema sewa tanpa pengalihan kepemilikan. Ruko, kantor, gudang, mesin, kendaraan, dan sarana usaha lain dapat digunakan tanpa pelaku usaha harus lebih dulu memiliki aset tersebut. Bagi UMKM yang membutuhkan fasilitas operasional, pilihan ini dapat menjaga fokus pada kegiatan usaha, sementara pembayaran sewa dapat dilakukan bertahap sesuai mekanisme produk. IMBT, sebaliknya, mengawali hubungan dengan sewa tetapi mengakhirinya dengan pengalihan kepemilikan kepada nasabah. Skema ini dapat menjawab kebutuhan rumah atau kendaraan, sekaligus aset produktif seperti ruko, kantor, gudang, dan mesin. Pembedaan tersebut membuat keputusan pembiayaan lebih sesuai tujuan: menyewa untuk memperoleh manfaat aset, atau menjalani proses menuju kepemilikan.
Wakalah menyasar jeda pembayaran dalam rantai pasok
Wakalah Penjualan Aset Ready Stock mengisi celah yang berbeda: kebutuhan likuiditas pemasok ketika barang sudah tersedia, tetapi pembayaran dari pembeli akhir belum diterima. Dalam skema ini, pemasok dapat menjual persediaan yang tersedia kepada bank untuk memperoleh dana tanpa menunggu pembayaran tertunda. Arah ini menjadikan Wakalah aset ready stock relevan bagi pembiayaan rantai pasok, terutama bagi usaha yang harus terus membiayai persediaan dan aktivitas berikutnya. Dampaknya tidak berhenti pada satu pemasok; kelancaran dana dapat membantu menjaga perputaran barang di antara pelaku usaha. Namun, nilai pedoman akan terlihat dari penerapan yang konsisten dan ketepatan pembiayaan terhadap kebutuhan usaha. Standar memberi bank acuan produk yang lebih komprehensif dan aplikatif, tetapi bukan pengganti penilaian terhadap kemampuan dan tujuan pemohon.
Pertumbuhan harus diikuti pembiayaan yang tepat sasaran
OJK menempatkan pengembangan produk dalam agenda yang lebih luas: meningkatkan kontribusi perbankan syariah terhadap perekonomian, termasuk melalui pembiayaan UMKM. Skala industrinya memberi alasan untuk menerjemahkan agenda itu menjadi layanan nyata. Hingga September 2026, aset perbankan syariah mencapai Rp1.108,45 triliun, tumbuh 10,16% secara tahunan, dengan pangsa pasar 7,53% dari total aset perbankan nasional. Angka pertumbuhan saja belum menjamin modal menjangkau usaha yang membutuhkan. Tiga pedoman ini menawarkan pembagian fungsi yang masuk akal: Ijarah untuk pemanfaatan aset, IMBT untuk sewa yang berujung kepemilikan, dan Wakalah untuk likuiditas pemasok atas persediaan siap jual. OJK berharap acuan baru memperkuat pengembangan produk sesuai prinsip syariah dan kebutuhan masyarakat, serta mendorong sinergi regulator, pemerintah daerah, dan industri. Ukuran keberhasilannya adalah pembiayaan yang tepat guna dan rantai pasok yang lebih lancar.