
Kredit Rp1,235 Kuadriliun: Mesin Ekonomi Kerakyatan atau Sekadar Angka?
Kredit UMKM BRI adalah penyaluran pembiayaan berskala besar kepada pelaku usaha mikro, kecil, dan menengah yang diklaim sebagai fondasi penguatan ekonomi kerakyatan melalui akses modal, pendampingan, dan jaringan layanan keuangan hingga tingkat desa, dengan tujuan mendorong pertumbuhan usaha rakyat yang inklusif dan berkelanjutan.
Hingga akhir triwulan II, portofolio kredit UMKM BRI mencapai Rp1.235,4 triliun, tumbuh 8,6 persen secara tahunan dan menyumbang sekitar 75,1 persen dari total kredit perseroan. Angka ini sering dipuji sebagai bukti keberpihakan pada ekonomi kerakyatan, tetapi pertanyaan pentingnya: seberapa jauh kredit tersebut benar‑benar mengubah hidup pelaku usaha kecil? BRI menyatakan fokus bisnisnya tetap pada penguatan ekonomi kerakyatan, bukan sekadar ekspansi ke segmen korporasi. Sikap ini patut diapresiasi, karena banyak bank besar yang cenderung beralih ke pembiayaan bernilai besar dan berisiko lebih rendah. Namun, kredit sebesar ini baru layak disebut pembiayaan ekonomi kerakyatan jika disertai pendampingan, mitigasi risiko, dan akses pasar yang nyata, bukan hanya menambah beban cicilan di neraca UMKM.
BRILink Agen Desa: Infrastruktur Inklusi Keuangan, Bukan Sekadar Mesin Transaksi
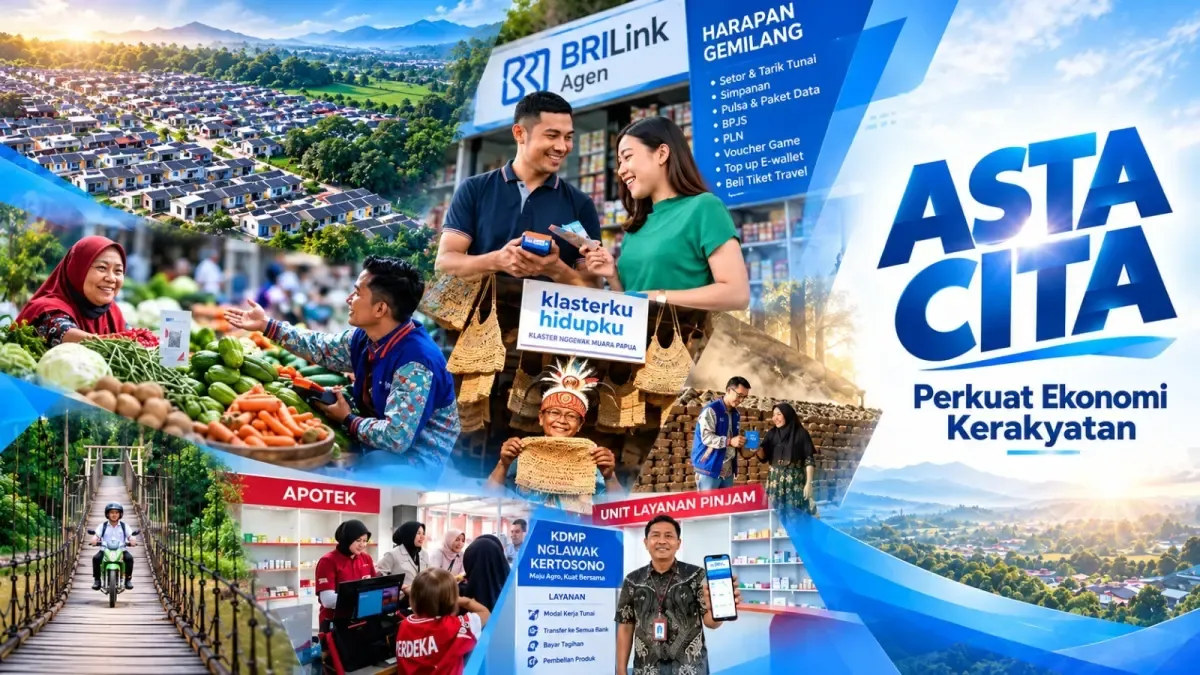
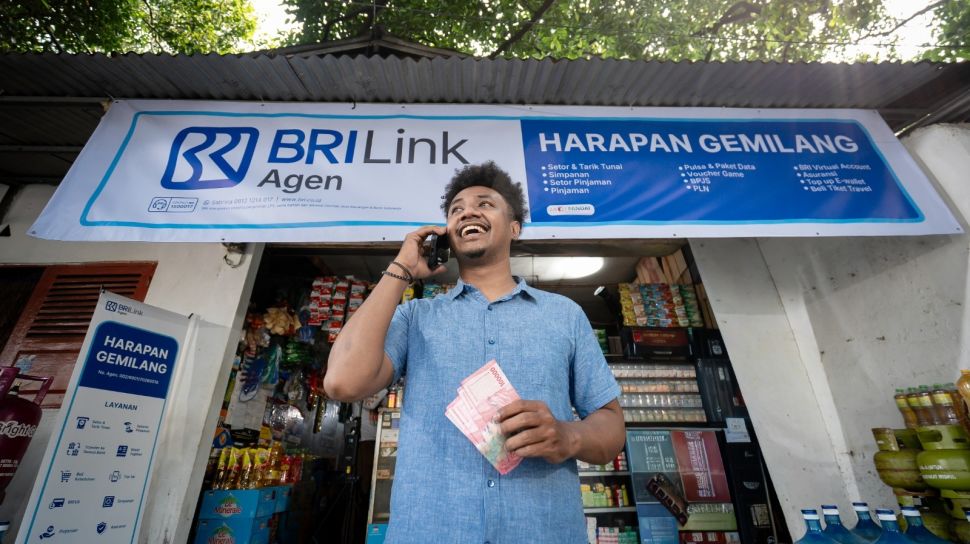
Inklusi keuangan Indonesia tidak akan tercapai hanya dengan menambah jumlah rekening; ia menuntut kehadiran layanan keuangan yang dekat, dipahami, dan digunakan sehari‑hari oleh warga desa. Di sinilah jaringan BRILink Agen desa menjadi penentu. Hingga akhir September, BRI memiliki 1,06 juta BRILink Agen yang menjangkau lebih dari 60 ribu desa atau sekitar 80 persen desa, dengan sekitar 750 juta transaksi dan volume Rp1.270 triliun. Ini bukan lagi eksperimen, melainkan infrastruktur keuangan alternatif yang menyaingi cabang fisik.
Dampaknya terasa langsung: masyarakat bisa membayar listrik, air, BPJS, telepon, pulsa, hingga cicilan di warung tetangga yang menjadi agen. Bagi pemilik warung, kemitraan ini membuka sumber penghasilan baru dan mendorong usaha menjadi lebih produktif. Namun, BRILink tidak boleh berhenti sebagai loket pembayaran. Dengan kemampuan referral pembukaan tabungan, pengajuan pinjaman, hingga akses asuransi mikro, jaringan ini seharusnya menjadi pintu masuk utama pembiayaan ekonomi kerakyatan, terutama bagi UMKM di pelosok yang selama ini tak tersentuh bank. Jika BRI gagal memaksimalkan fungsi ini, inklusi keuangan akan mandek di level transaksi, bukan pemberdayaan.
Fokus Pangan dan Swasembada Protein: Kredit yang Menyentuh Meja Makan
Keputusan BRI mengarahkan hampir Rp350 triliun pembiayaan UMKM ke ekosistem pangan—dari peternakan hingga perikanan—untuk menopang swasembada protein adalah langkah strategis yang menyentuh kebutuhan paling dasar: makanan di meja keluarga. Menurut Direktur Micro BRI Akhmad Purwakajaya, pembiayaan sektor pangan harus mencakup seluruh rantai pasok, mulai dari produksi di hulu, pengolahan, hingga distribusi dan perdagangan. Pernyataan ini penting karena selama ini banyak skema kredit berhenti di petani atau peternak, tanpa memastikan ada industri dan pasar yang siap menyerap.
Sejak 2015, BRI menyalurkan sekitar Rp1.600 triliun pembiayaan, 75 persen di antaranya ke UMKM, dengan 44 persen terkait sektor pertanian dan perikanan untuk kebutuhan protein. Angka ini menunjukkan keberanian mengambil risiko di sektor yang sering dianggap kurang menarik. Namun, keberanian saja tidak cukup. Tanpa ekosistem usaha yang jelas—keterhubungan antara anchor, industri pengolahan, dan UMKM—bank akan kesulitan menilai kelayakan usaha dan menjaga kualitas kredit. Di titik ini, BRI harus membuktikan bahwa pembiayaan pangan bukan sekadar mengikuti tren swasembada, melainkan membangun rantai nilai yang membuat petani, nelayan, dan pelaku UMKM pangan naik kelas, bukan terus berada di posisi paling lemah.
Kinerja Laba dan Transformasi: Bukti Bahwa Bisnis Pro-Rakyat Bisa Menguntungkan
Argumen klasik yang sering dipakai untuk menghindari pembiayaan ekonomi kerakyatan adalah risiko tinggi dan laba rendah. Kinerja BRI membantah asumsi ini. Hingga triwulan II, total aset BRI Group mencapai Rp2.352 triliun, tumbuh 11,7 persen secara tahunan, dengan penyaluran kredit naik 16,2 persen menjadi Rp1.646 triliun. Pada periode yang sama, laba bersih konsolidasian tercatat Rp31,2 triliun, meningkat 17,5 persen. Angka‑angka ini menunjukkan bahwa fokus pada UMKM dan ekonomi kerakyatan tidak mengorbankan profitabilitas, justru memperkuatnya.
Memasuki dua tahun pemerintahan Prabowo–Gibran, BRI menegaskan diri sebagai mitra strategis pemerintah dalam agenda Asta Cita: penguatan ekonomi kerakyatan, ketahanan pangan, penciptaan lapangan kerja, dan pemerataan hingga desa. Penyaluran kredit UMKM Rp1.235,4 triliun, pembiayaan sektor pertanian, pengembangan ekosistem usaha, dan perluasan layanan keuangan adalah cara BRI menerjemahkan kebijakan publik menjadi akses pembiayaan dan pemberdayaan nyata. Di sini terlihat transformasi manajemen yang tidak hanya mengejar pertumbuhan angka, tetapi juga peran sebagai enabler bagi ekonomi rakyat. Tantangannya ke depan adalah menjaga kualitas kredit dan menghindari jebakan over‑indebtedness, agar laba besar hari ini tidak dibayar dengan lonjakan kredit bermasalah di masa depan.
Dari Desa BRILiaN ke LinkUMKM: Saatnya Mengukur Dampak, Bukan Hanya Menambah Program
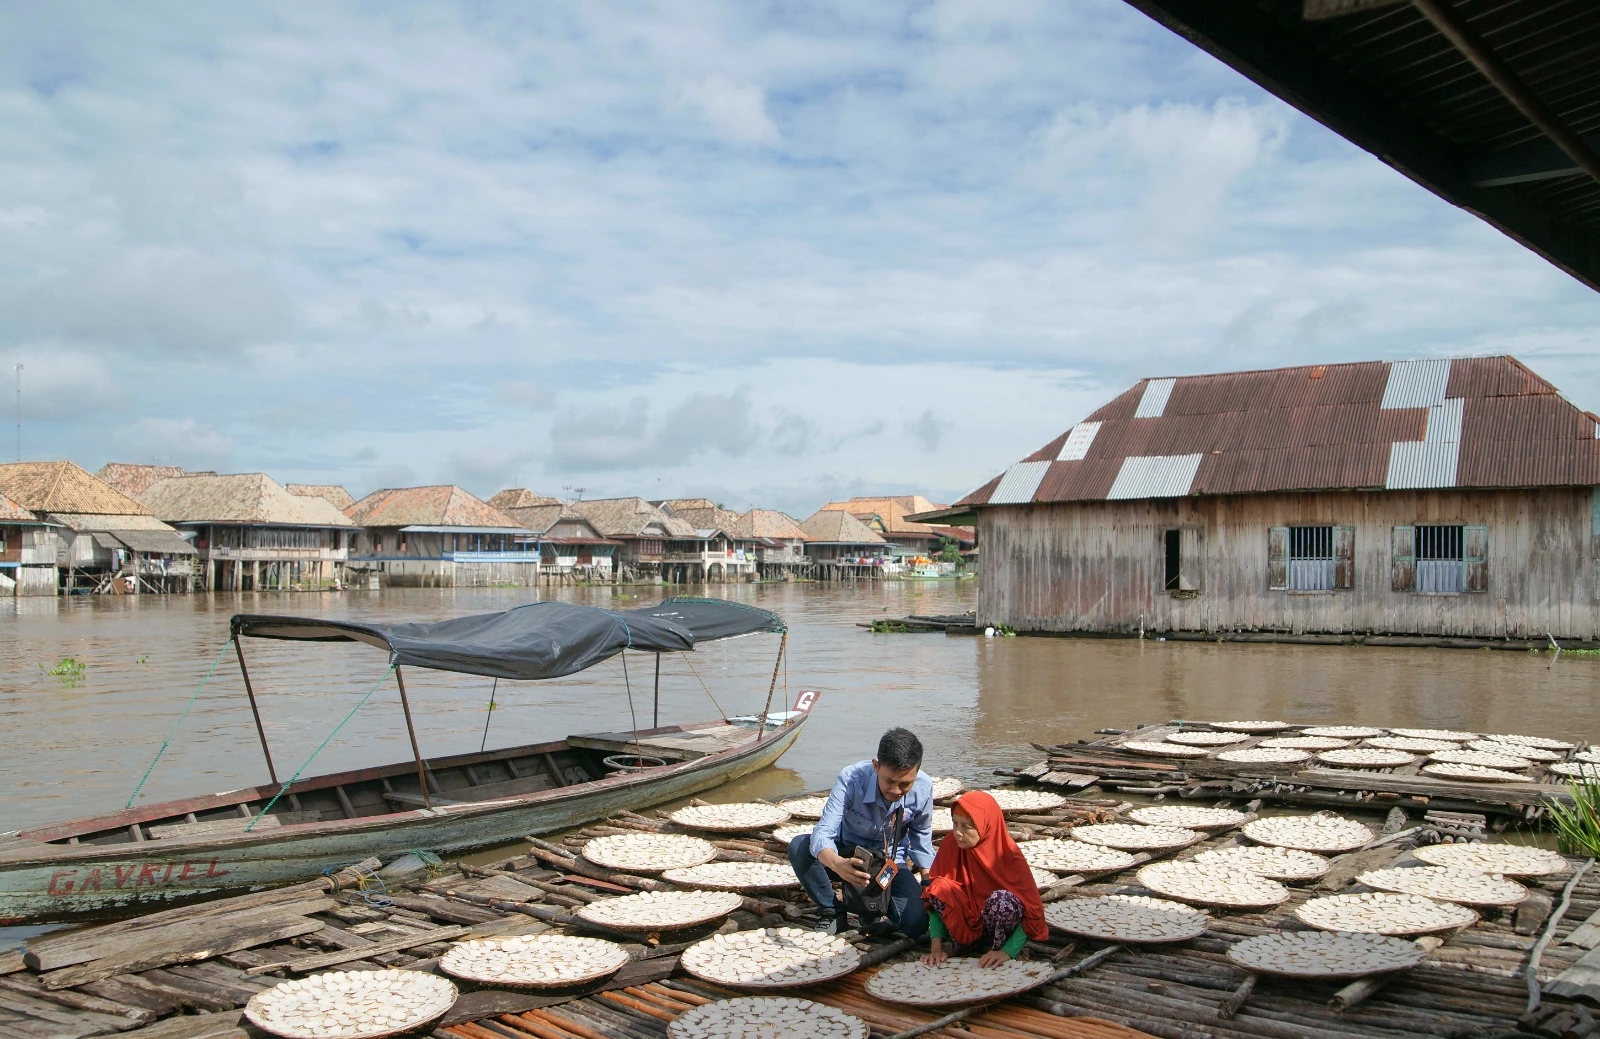
BRI tidak berhenti pada penyaluran kredit; bank ini membangun ekosistem pemberdayaan dari desa hingga level digital. Melalui Desa BRILiaN, lebih dari 5.700 desa diberdayakan dengan fokus mengoptimalkan potensi ekonomi lokal dan memperkuat kelembagaan desa. Di tingkat komunitas, program Klasterku Hidupku menjangkau lebih dari 44 ribu klaster usaha, sementara platform digital LinkUMKM telah menyentuh sekitar 17,3 juta pelaku UMKM. Sekitar 596 ribu pelaku UMKM juga bergabung dalam ekosistem Rumah BUMN untuk mendapatkan pendampingan langsung.
Semua ini terdengar impresif, tetapi risiko utamanya adalah program menjadi sekadar daftar panjang inisiatif tanpa ukuran dampak yang jelas. Pada akhirnya, pertumbuhan usaha diharapkan mendorong peningkatan pendapatan dan kesejahteraan pelaku UMKM. Di sinilah BRI perlu lebih berani: mengukur berapa banyak UMKM yang benar‑benar naik kelas, bukan hanya berapa yang menerima kredit atau mengikuti pelatihan. Jika BRI mampu membuktikan bahwa kombinasi kredit UMKM BRI, BRILink Agen desa, dan ekosistem pemberdayaan menghasilkan lonjakan pendapatan nyata, maka model pembiayaan ekonomi kerakyatan ini layak dijadikan rujukan. Jika tidak, semua angka besar itu berisiko berhenti sebagai narasi indah di laporan tahunan.