
Memahami Klaim Asuransi Mobil dan Persiapan Dasar
Klaim asuransi mobil adalah proses resmi mengajukan permintaan pertanggungan kerugian kepada perusahaan asuransi setelah kendaraan mengalami kecelakaan atau risiko lain yang dijamin dalam polis, dengan tujuan memperoleh perbaikan di bengkel rekanan atau kompensasi finansial sesuai ketentuan yang berlaku dalam kontrak perlindungan tersebut. Klaim asuransi mobil ini penting bagi pemilik kendaraan yang ingin mengamankan kondisi keuangan setelah insiden, terutama ketika biaya perbaikan tidak sedikit. Namun, proses klaim kecelakaan tidak bisa dilakukan dengan langsung menyerahkan mobil ke bengkel; ada beberapa tahapan yang harus dilewati sejak insiden terjadi. Sebelum memikirkan formulir dan dokumen, ingat dulu bahwa prioritas utama di lokasi kejadian adalah keselamatan. Setelah semua orang aman dan kendaraan tidak lagi membahayakan lalu lintas, barulah kamu mulai memikirkan dokumentasi klaim asuransi dan langkah administratif. Cara kamu menangani situasi di lokasi, kelengkapan bukti, serta kecepatan melapor akan sangat memengaruhi kelancaran proses klaim kecelakaan. Di sisa panduan ini, anggap saja kita sedang duduk bareng, dan aku ajak kamu menjalani prosedur ini langkah demi langkah.
Dokumentasi di Lokasi Kecelakaan: Fondasi Klaim yang Kuat
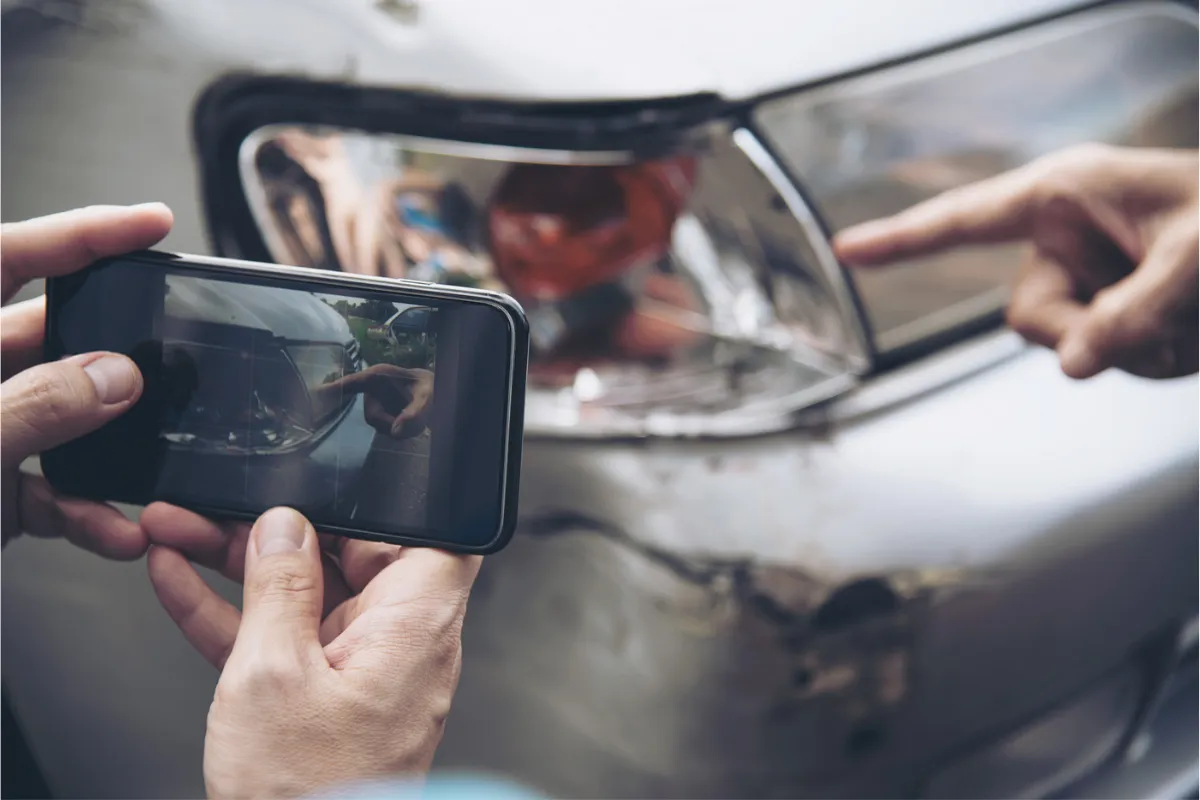
Begitu kondisi aman, fokus pertama adalah mengamankan bukti. Dokumentasi awal yang tepat di lokasi kecelakaan akan mempercepat proses verifikasi klaim asuransi mobil, karena perusahaan asuransi punya pegangan jelas saat melakukan survei asuransi mobil dan menilai kelayakan klaim. Jangan buru‑buru memindahkan mobil sebelum memotret situasi jika memang masih aman di tempatnya. Ambil foto dari beberapa sudut: tampak depan, belakang, samping, detail kerusakan, posisi kendaraan terhadap jalan, dan jika ada, kendaraan pihak ketiga. Foto kerusakan mobil biasanya diminta sebagai salah satu dokumen pengajuan klaim. Jika kecelakaan melibatkan pihak lain atau menimbulkan kerugian cukup besar, segera siapkan juga surat keterangan pihak ketiga dan pertimbangkan untuk membuat laporan kepolisian yang nantinya menjadi dokumen penting dalam penilaian kelayakan klaim. Gotcha terbesar di tahap ini adalah lupa memotret kondisi sebelum mobil dipindahkan. Tanpa bukti visual yang kuat, survei asuransi mobil bisa memakan waktu lebih lama karena petugas kesulitan mencocokkan kronologi dengan kerusakan.
Langkah Berurutan: Dari Lapor Kerugian hingga Keputusan Klaim
- Segera laporkan kejadian kerugian ke pihak asuransi melalui call center, aplikasi, website, atau kunjungan langsung, sebelum melewati batas waktu klaim yang biasanya hanya 3–5 hari setelah kejadian.
- Susun laporan kronologi kecelakaan secara jujur dan detail, mulai dari waktu, lokasi, kondisi jalan, kecepatan, hingga bagaimana tabrakan terjadi; dokumen ini akan disandingkan dengan hasil survei asuransi mobil.
- Lengkapi seluruh dokumen persyaratan: fotokopi polis asuransi kendaraan, STNK, SIM, KTP pemilik polis, formulir klaim, serta STNK asli, SIM asli pengemudi, foto kerusakan, laporan kepolisian bila diperlukan, dan surat keterangan pihak ketiga jika terlibat.
- Ajukan klaim asuransi mobil melalui kanal yang disediakan perusahaan, baik online maupun offline, dan pastikan semua dokumen terunggah atau terbawa dengan rapi.
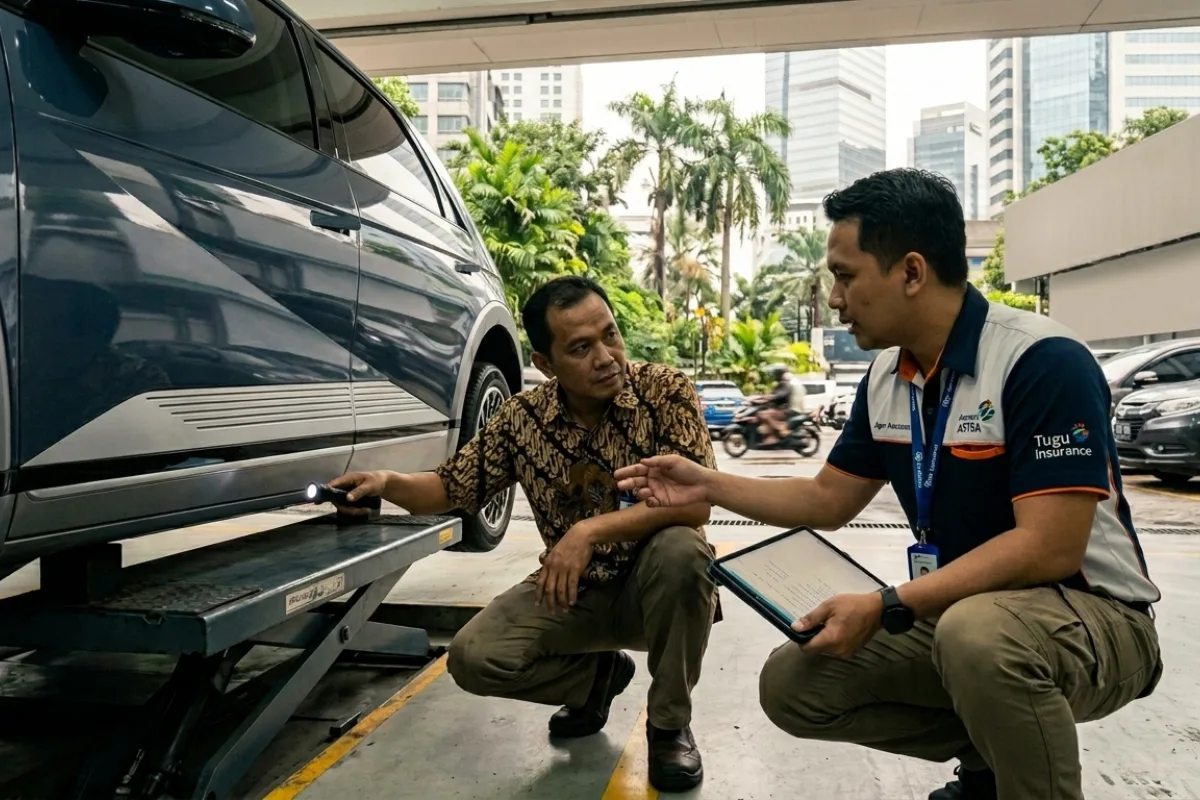
- Ikuti proses wawancara dan survei lapangan dari pihak asuransi yang akan memeriksa kerusakan, mencocokkan kronologi, dan melakukan verifikasi data untuk menilai kelayakan klaim.
- Tunggu keputusan: jika klaim diterima, mobil akan diarahkan ke bengkel rekanan untuk perbaikan atau bentuk ganti rugi lain sesuai polis; jika ditolak, biasanya ada penjelasan tertulis mengenai alasannya.
Urutan di atas sebaiknya kamu jalankan sesegera mungkin setelah kecelakaan, dengan catatan keselamatan sudah terjamin. Pelaporan kerugian memiliki batas waktu yang cukup ketat, sekitar 3 sampai 5 hari setelah kejadian, dan melewati batas ini adalah salah satu penyebab klasik klaim ditolak. Kesalahan umum lain adalah mengajukan klaim dengan dokumen tidak lengkap; begitu ada satu dokumen penting yang terlewat, proses klaim asuransi mobil bisa berhenti di tengah jalan atau berakhir penolakan. Kunci lain yang sering dilupakan adalah komunikasi proaktif. Konfirmasi syarat klaim ke pihak asuransi agar tidak ada dokumen yang tertinggal, dan pantau jadwal survei serta penempatan mobil di bengkel rekanan supaya tidak ada miskomunikasi mengenai jenis kerusakan dan pekerjaan perbaikan.
Dokumen Wajib dan Peran Laporan Polisi serta Survei
Di tahap administrasi, anggap saja kamu sedang menyiapkan "map besar" berisi segala sesuatu yang dibutuhkan untuk menilai klaim. Isi map itu adalah fotokopi polis asuransi kendaraan, fotokopi STNK, fotokopi SIM, fotokopi KTP pemilik polis, formulir pengajuan klaim, SIM asli pengemudi, STNK asli mobil yang diasuransikan, foto kerusakan mobil, laporan kepolisian bila diperlukan, dan surat keterangan pihak ketiga jika kecelakaan melibatkan orang lain. Semakin lengkap dokumen, biasanya proses verifikasi berjalan lebih cepat dan risiko penolakan karena syarat administratif hampir hilang. Di kasus tabrakan atau insiden yang cukup berat, laporan polisi punya posisi krusial. Dokumen ini menjadi rujukan objektif bagi perusahaan asuransi ketika memutuskan apakah kerugian yang terjadi layak ditanggung sesuai isi polis. Setelah itu, petugas asuransi akan melakukan wawancara dan survei asuransi mobil untuk memeriksa kerusakan secara langsung dan mencocokkan semua data. Dengan dokumentasi awal yang rapi di lokasi kecelakaan, laporan polisi yang jelas, dan hasil survei yang kuat, perusahaan asuransi lebih mudah memberi keputusan atas klaim yang kamu ajukan.
Menjaga Komunikasi dan Menghindari Penolakan Klaim
Begitu seluruh berkas masuk, jangan menghilang dan berharap klaim beres sendiri. Komunikasi proaktif dengan pihak asuransi dan bengkel rekanan sangat membantu menjaga efisiensi proses: kamu bisa memastikan semua dokumen sudah diterima, menanyakan jadwal survei, dan memantau kapan mobil mulai dikerjakan di bengkel. Ketika perusahaan asuransi menghubungi untuk wawancara, jawab dengan kronologi yang konsisten dengan dokumen dan kondisi kerusakan mobil. Hal‑hal yang sering membuat klaim ditolak sebenarnya cukup bisa dihindari. Pertama, dokumen klaim yang tidak lengkap; ini membuat proses klaim asuransi mobil terhenti bahkan ditolak. Kedua, melewati batas waktu pelaporan 3–5 hari setelah kejadian seperti yang tertera di polis; perusahaan berhak menolak klaim jika kamu baru melapor jauh setelah insiden terjadi. Selain itu, klaim juga akan ditolak jika polis sudah tidak aktif karena premi terlambat dibayar, atau jika kerugian yang kamu ajukan tidak termasuk jaminan dalam polis. Jika semua tahapan kamu jalankan dengan rapi, hasil akhirnya cukup jelas: perusahaan asuransi akan menginformasikan apakah klaim diterima atau ditolak, dan jika diterima, mobil akan mendapatkan perbaikan atau ganti rugi melalui bengkel rekanan. Proses ini memang membutuhkan ketelitian, tetapi sepadan dengan ketenangan yang kamu dapat saat kendaraan dan keuangan kembali tertata.